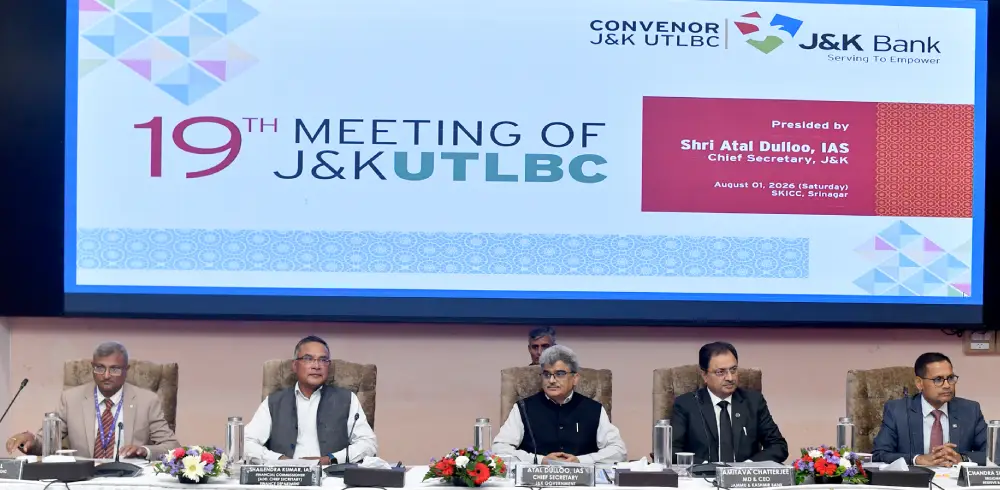
印度查謨與喀什米爾聯邦屬地(Union Territory, UT)2025-26 會計年度銀行業總體規模擴張但結構持續失衡。截至 2026 年 3 月 31 日,全區存款餘額達 21 兆 6,352 億盧比,較前一年成長 9.84%;放款餘額 13 兆 2,296 億盧比,成長 9.86%,整體銀行業務規模觸及 34 兆 8,648 億盧比。然而與全國同期存款成長 13.40%、放款成長 16% 相比,當地金融深化速度明顯落後,信貸存款比(C/D Ratio)僅 61.15%,遠低於全國平均 81.71%,顯示該區仍屬「儲蓄型經濟」而非「借貸型經濟」。
在地龍頭查謨喀什米爾銀行(J&K Bank)承受雙重擠壓。存款市占率自 2019 年的 66.14% 緩降至 2026 年的 63.24%,七年波動僅約 3 個百分點;但放款市占率自 2019-20 年的 68.76% 高點一路下滑至 2024-25 年的 57%,2025-26 年度微幅回升至 58.20%,等於七年內讓渡逾 12 個百分點的授信版圖。相較之下,印度國家銀行(SBI)以 14.60% 的業務占比穩居第二,其高達 93.28% 的信貸存款比遠超在地平均,反映其企業授信實力與放款紀律。值得注意的是,全區不良資產(NPL)總額自 2025 年 3 月的 4,695 億盧比下降至 2026 年 3 月的 4,095 盧比,不良率從 3.90% 大幅改善至 3.10%,資產品質迎來近十年最佳修復幅度。
這場表面平靜的區域金融版圖重組,本質上是「政策性使命」與「商業化競爭」之間的結構性矛盾,而非傳統的同業競爭廝殺。自 2019 年查謨與喀什米爾改制為聯邦屬地後,印度政府解除當地銀行業長達數十年的保護屏障,HDFC、ICICI、Axis、IndusInd 等私營銀行大舉進駐。然而這場「自由化」呈現出極度扭曲的地理分布:
這場結構性衝突的最大受益者是採取「揀選策略」(Cherry-Picking)的私營銀行,它們享受了金融深化帶來的優質客群,卻將社會成本與政策性虧損全數外部化給 J&K Bank 承擔;最大受損者則是喀什米爾的鄉村居民與小農經濟,他們面臨的是「金融服務據點充足但實際放款匱乏」的弔詭局面。
對照 1991 年印度銀行業國有化、2015 年 RBI 推動普惠金融政策以及 2019 年查謨喀什米爾改制等歷史節點,當前喀什米爾銀行業正處於「政策性使命退場、商業化競爭進場」的關鍵過渡期。展望 2026-2030 年的發展軌跡,可能出現以下三種情境:
無論何種情境,查謨喀什米爾銀行業的核心矛盾——商業化競爭與政策性使命的拉鋸——將持續定義該區未來十年的金融發展路徑。
面對喀什米爾銀行業的結構性裂痕,各方決策者應採取差異化策略:
01 起因觸發:2019 年查謨喀什米爾改制聯邦屬地,金融業保護壁壘解除
02 一階傳導:HDFC、ICICI、Axis 等私營銀行集中進駐都會區
03 二階擴散:J&K Bank 放款市占率七年內蒸發逾 12 個百分點
04 三階擴散:喀什米爾南北信貸存款比出現 34 個百分點的極端斷層
05 宏觀終局:政策性金融使命與商業化競爭的結構性矛盾固化,影響印度整體普惠金融政策路徑
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
印度燃油零售價僵局:能源補貼尾路與通膨結構性難題
印度燃油零售僵局與盧比貶值推升輸入性通膨壓力,侵蝕家庭與企業實質購買力,進一步壓縮喀什米爾UT等邊陲市場的信貸需求,使在地放款成長9.86%仍顯著落後全國16%,龍頭J&K Bank被迫讓渡逾12個百分點授信市占,凸顯高物價環境對邊陲金融深化的抑制效應。
美中峰會前夕全球市場屏息:印度股市觀望、AI題材續熱、油價跌破99美元
美中峰會前夕美伊外交緩解致油價跌破99美元、盧比貶值壓力舒緩,此宏觀外部條件改善印度整體金融環境,但喀什米爾UT信貸存款比仍僅61.15%,遠低全國平均,顯示在地實體經濟需求薄弱,使外部利多未能有效轉化為當地授信成長動能,呈現「總體改善—微觀脫節」的金融深化斷層。
印度UPI跨境擴張至11國 莫迪劍指全球支付霸權
印度UPI月處理130億筆、年化2兆美元的國內支付規模,揭示其底層金融基礎建設的極高成熟度,與喀什米爾地區信貸存款比僅61%、金融深化落後全國的結構性失衡形成鮮明對比,凸顯印度數位支付霸權與傳統銀行業發展不均的雙軌張力。
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。





