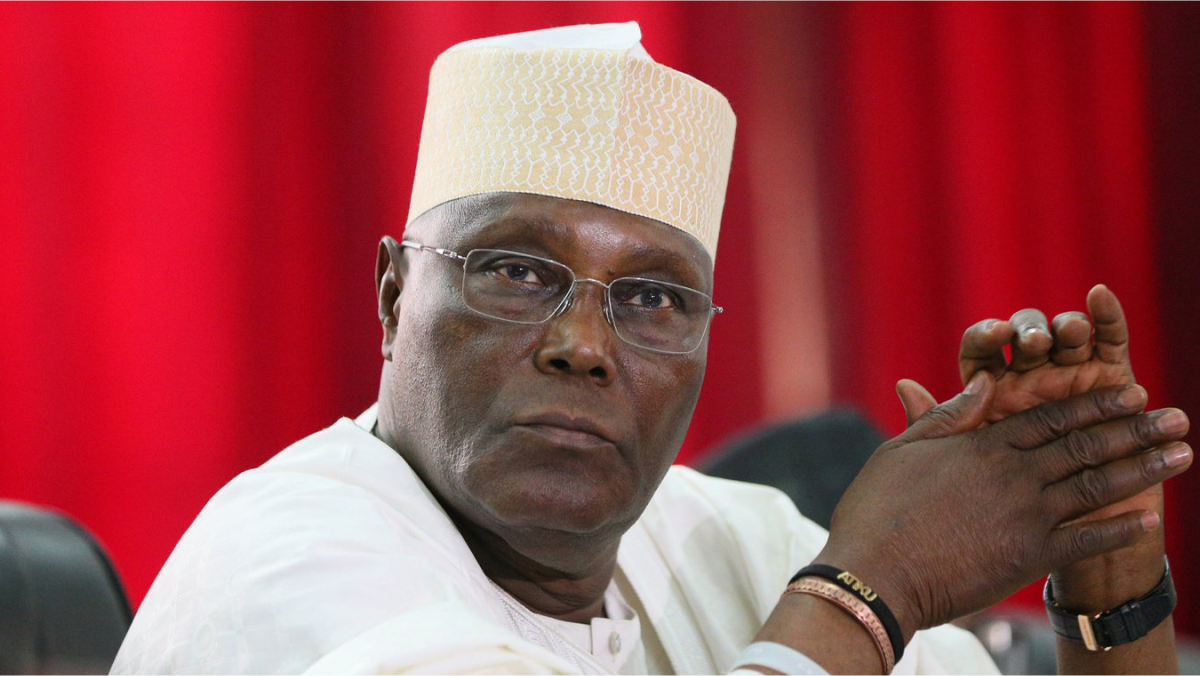
奈及利亞前副總統暨非洲民主黨(ADC)總統候選人阿提庫·阿布巴卡(Atiku Abubakar)日前嚴詞抨擊聯邦帳戶分配委員會(FAAC)對三級政府的撥款為「幻覺」(Illusion),指出帳面金額的暴增已完全被奈拉貶值與高通膨所吞噬,並未實質改善國民生活水準。
根據 Agora Policy 智庫數據,FAAC 上半年撥款從 2021 年的 4.43 兆奈拉飆升至 2026 年的 18.72 兆奈拉,名目增幅高達 322%。然而,若以美元計價,2019 年約 7.85 兆奈拉的 FAAC 配款當時價值約 256 億美元,至 2025 年雖增至 21.9 兆奈拉,實質美元價值卻縮水至約 146 億美元。這意味著政府帳面上雖多出近三倍的奈拉,但底層購買力反而蒸發逾四成。
阿提庫將此現象定名為「貨幣幻覺」(Money Illusion),並以基本工資為例佐證:2019 年 3 萬奈拉基本工資約值 83 美元,至 2023 年縮水至約 65 美元,如今 7 萬奈拉工資在 1:1,320 的黑市匯率下僅約值 53 美元。「你薪資單上的數字變大了,但你口袋裡的真實價值卻縮水了」,阿提庫如此諷刺現任總統提努布(Tinubu)政府的經濟治理。
奈及利亞當前爭議本質屬於國內財政分配機制與貨幣政策信任危機的政治經濟學博弈,涉及聯邦與州政府資源爭奪、總統選戰攻防及匯率管制路線之爭。
事件背後潛藏三層結構性矛盾:
在這場博弈中,聯邦執政當局是「紙面數字紅利」的最大敘事受益方,而承受實質貧窮化的城市受薪階級則是最大受損方。阿提庫陣營則透過揭露幻象,將自身定位為「庶民經濟代言人」,試圖在下次選戰中奪回話語權。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
這場「財政幻象」之爭絕非單純的政治口水戰,而是奈及利亞能否在 2027 年大選前完成痛苦轉型的關鍵試金石。參考委內瑞拉 2010 年代、辛巴威 2008 年與土耳其 2021-2023 年的貨幣危機經驗,可預判以下三種情境:
無論何種情境,「奈拉實質購買力」與「FAAC 美元實值」將取代名目數據,成為 2026-2028 年間觀察奈及利亞經濟的首要錨點。
面對奈及利亞財政與匯率結構性風險,相關決策者應採取以下行動:
01 起因觸發:奈及利亞奈拉自2023年浮動化後累計貶值逾七成,FAAC配款以美元計價實質蒸發四成,引發反對派政治攻防。
02 一階傳導:奈及利亞主權債信評承壓,新興市場基金被迫調降奈拉資產權重;當地銀行美元流動性乾涸,黑市匯率溢價擴大。
03 二階擴散:西非經濟貨幣同盟(CEMAC)與非洲其他產油國(安哥拉、迦納)面臨輸入性通膨壓力,非洲主權債集體重估風險升溫。
04 宏觀終局:奈及利亞若爆發主權違約或奈拉改幣,將重創非洲第一大經濟體的投資信心,迫使IMF與中國重新評估對非洲的援助與貸款組合。
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
枕頭下的六千億美元:土耳其黃金囤積如何拖垮國家金融命脈
土耳其里拉五年內貶值83%、通膨率31%導致民間將黃金藏於枕下規避法幣風險,與奈及利亞奈拉崩盤、民眾實質購買力蒸發四成,共享相同的「新興市場貨幣幻覺→民間去法幣化」結構性傳導邏輯,皆為高通膨與本幣貶值共同壓制民間儲蓄實質購買力的典型案例
檳城瞄準東協黃金樞紐:馬來西亞金融戰略轉身
美元升值與強勢美元週期直接壓縮新興市場石油進口國美元實值購買力,奈及利亞作為原油出口國雖有美元收入,但聯邦帳戶配款以本幣計價的名目膨脹在強勢美元換算下蒸發四成,反映美元升值透過匯率傳導機制侵蝕原油出口國財政實質購買力
ACLED 地緣衝突與安全熱區監測
HIGH (武裝叛亂蔓延)監測熱區:非洲薩赫爾地帶 (Sahel & West Africa)(馬利 · 尼日 · 布吉納法索 · 奈及利亞)
📡 區域安全態勢評估: 政變軍政權驅逐西方駐軍後,與俄羅斯傭兵集團重構安全架構,黃金與鈾礦供應鏈面臨高度不確定性。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。