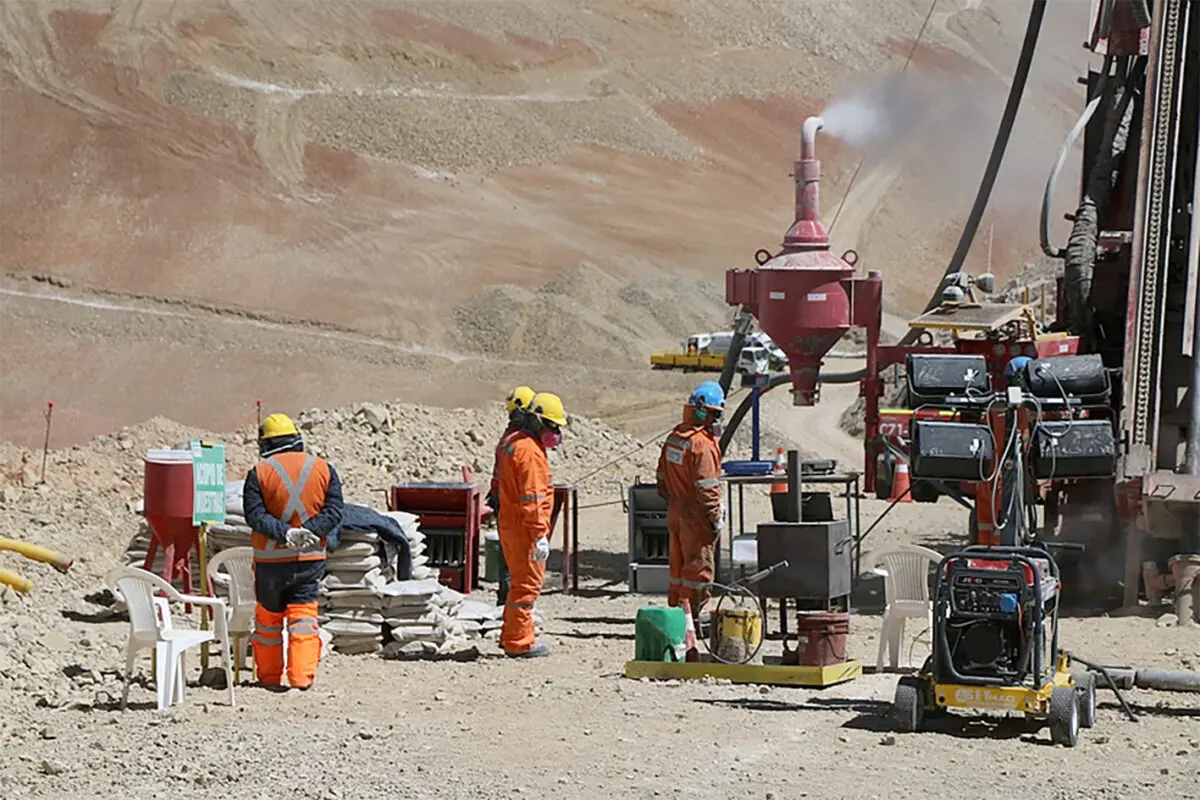
全球銅金屬市場正經歷史詩級的多頭行情,COMEX銅期貨價格觸及每磅6.87美元,倫敦金屬交易所(LME)銅價亦衝上每公噸14,800美元的歷史新高,年內漲幅逼近19%。這波漲勢由兩大結構性引擎驅動:一為全球去化石燃料的電氣化浪潮,二為生成式AI崛起所引爆的超大規模資料中心建置潮。亞馬遜、Alphabet、SpaceX與Meta等美國科技巨擘瘋狂擴建AI機房,每座園區皆需消耗海量銅材用於電力分配系統。
北美銅礦開發商Oroco Resource Corp執行長Charlie Cryer指出,銅的「物理不可替代性」是其牛市底層邏輯——電力傳導至今無任何替代材料可取代銅。此外,礦業正面臨結構性供給衝擊:全球優質銅礦的「品位」持續下滑,近年幾無超過50萬噸規模的重大新礦發現,新礦場從勘探到投產更需15至20年,且中東荷莫茲海峽運輸瓶頸導致硫酸短缺,進一步壓低現有礦場產能。國際能源總署(IEA)預估,到2040年全球銅需求將達4,200萬噸,而潛在供給缺口恐擴大至1,200萬噸。
本事件本質為全球關鍵礦產的結構性供需危機,並非單純的金融炒作,故深層剖析應聚焦於地緣政治重塑資源版圖、產業整合加速與跨國戰略博弈三大層面。
首先,美中科技霸權之爭已將銅從工業原料升格為戰略物資。川普政府揚言對銅進口課徵關稅,促使美國買盤提前建立庫存,導致紐約與倫敦兩市出現罕見的巨額價差(LME報價約15,141美元,較COMEX溢價近500美元),這實質上是美國企業為規避關稅壁壘而支付的「地緣政治風險溢價」。全球最大銅礦藏多座落於剛果民主共和國與拉丁美洲等政治風險極高的司法管轄區,資源民族主義抬頭使得供應鏈的「友岸外包」與「自主可控」成為不可逆的趨勢。
其次,礦業巨擘正掀起併購狂潮以鎖定長週期資產。今年七月,全球第七大礦商力拓(Rio Tinto)公開求購第四大礦商嘉能可(Glencore),雖最終破局,但隨後第八大英美資源集團(Anglo American)成功合併加拿大泰克資源(Teck),並預計於2027年完成交割——這揭示了在新礦開發週期長達20年的背景下,「買礦」遠比「挖礦」更有效率的產業邏輯。Oroco位於墨西哥的Santo Tomas銅礦(蘊含約10億噸銅礦石,預計營運壽命20年,目標2032年投產)正是在此浪潮下等待被獵食的標的,預計2027年完成可行性研究後,將成為大型礦商眼中的戰略瑰寶。
戰略貿易流向與供應鏈依賴度
HS 2805 / HS 2612資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $145 億美元 (牽動 >$4.8 兆終端製造)
對照歷史,銅市場當前處境與2000年代中國超級週期(2003-2011年,價格翻漲五倍)有相似結構,但驅動力已從單一國家基建轉向「AI算力基建」與「全球電氣化」雙引擎。考量技術替代、地緣衝突與政策變數,預測未來五至十年的三種可能情境如下:
面對銅市場的結構性變革,建議各方利害關係人採取以下戰略行動:
01 起因觸發:AI算力擴張與全球電氣化加速,銅材需求結構性暴增
02 一階傳導:全球優質銅礦品位下滑、新礦探勘不足,供應端陷入長週期緊縮
03 二階擴散:川普關稅威脅與中東地緣風險推升COMEX-LME價差,資源民族主義抬頭
04 宏觀終局:2040年面臨千萬噸級供給斷層,催生礦業巨型併購與關鍵礦產戰略儲備競賽
跨事件因果網路圖譜 9 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
原物料板塊狂飆 加拿大指數強勢攻高
銅價因AI算力基建與能源轉型引爆結構性供需斷層,年內漲幅逼近19%,直接驅動加拿大TSX指數材料類股中Teck Resources、First Quantum Minerals等銅礦商領漲,成為原物料板塊集體噴出的核心引擎之一。
通膨魅影籠罩利率前景,股油銅金齊現破壞性連動
LME銅價突破每噸14,500美元的歷史新高,與文章#7所述AI與電氣化引爆的結構性供需斷層屬於同一多頭主線的價格驗證階段,關稅干擾與品位下滑共同強化結構性缺口預期
從政策對話到百億實戰:拉瑪佛沙揭南非印度經濟夥伴新典範
AI與電氣化引爆銅需求結構性斷層,南非作為關鍵礦產供應國,藉金磚峰會向印度喊話推動礦物供應鏈結盟,試圖將銅等關鍵金屬資源優勢轉化為電動車與電池產業的實質合作,是銅牛市供給端地緣佈局的後續演進。
標普500揮別歷史新高:美股多頭派對的拐點訊號
美股回檔伴隨市場廣度惡化、隱含波動率曲面走陡與機構法人去槓桿化,避險買盤同步推升黃金與白銀等貴金屬價格,白銀在AI與太陽能工業需求雙引擎加持下創歷史新高,反映資金自風險資產撤出後轉入實體資產避險
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
倫敦黃金定盤價
地緣政治黑天鵝與去美元化浪潮下各國央行的終極避險儲備資產。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。