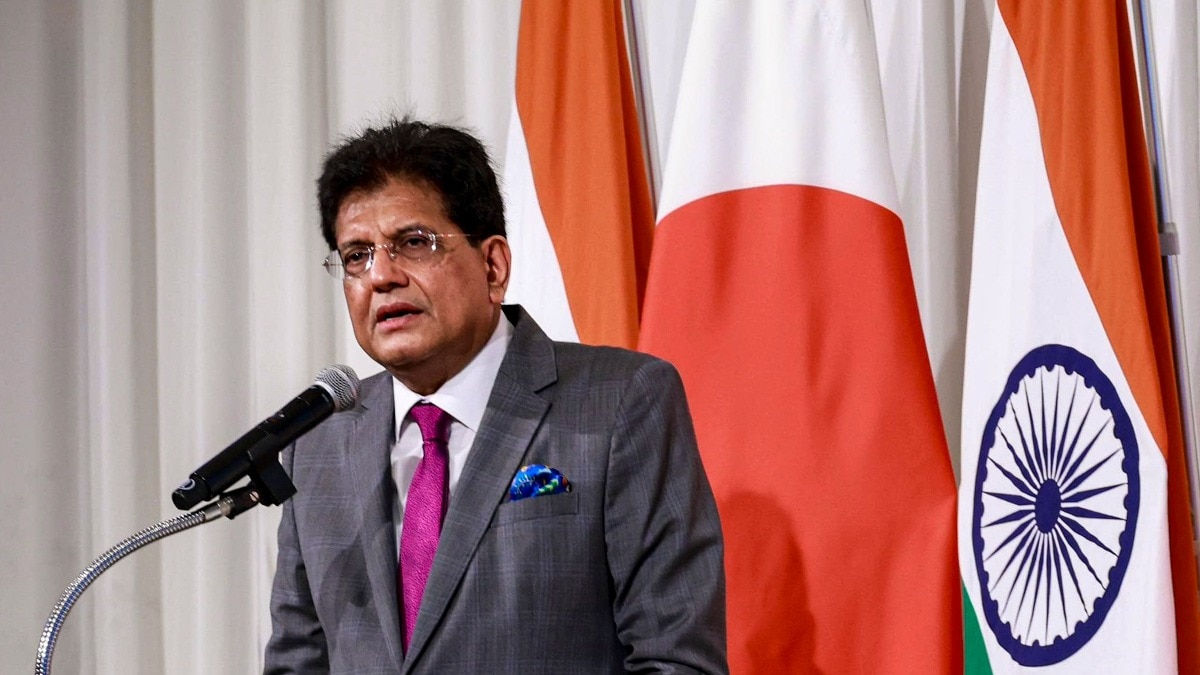
印度商工部長皮尤什·戈亞爾(Piyush Goyal)於8月24日至27日率領逾220名印度產業代表訪日,公開喊話日本企業加碼投資印度,並提出極具政治象徵的「1,580個鈴木」(1,580 Suzukis)口號,呼籲目前在印度營運的1,580家日資企業應複製鈴木汽車(Maruti Suzuki)的成功模式。戈亞爾特別點出,鈴木在印度的市值已超越其日本母公司,象徵印度市場已成為日本企業全球價值鏈的核心引擎。日印雙方同步檢討2011年《日印貿易協定》,並在半導體、關鍵礦產、製藥等戰略領域加速合作。目前雙邊貿易額約274.7億美元,日本承諾十年內對印投資620億美元,目前實際投入僅12億美元,達成率不到2%,顯示投資落差極為懸殊。
戈亞爾此次高調招商,背後反映的是印度「中國+1」戰略與日本「供應鏈友岸外包」的戰略交會,但也存在結構性矛盾。首先,鈴木模式之所以成功,源於1980年代印度對外資極度保護的封閉市場,如今莫迪政府雖高舉「印度製造」(Make in India),但對日本汽車整車進口關稅仍高達70%至100%,這種「既要馬兒跑,又要馬兒不吃草」的招商邏輯是日資最大疑慮。其次,日本承諾的620億美元投資與實際到位的12億美元落差巨大,反映日企對印度基礎建設(特別是電力、港口、勞動法規)的信心不足。再者,印度對日貿易逆差主要由「專業製造與科技產品」進口驅動,這意味著印度期待的不只是組裝廠,而是希望日方轉移技術層次更高的上游供應鏈。日方代表住友商事、三菱商事、明治製菓藥品則聚焦能源轉型、電動車(EV)、半導體與疫苗合作,顯示日印合作正從傳統的汽車與家電,向上游高附加值與戰略物資延伸。然而,中國仍是日本最大貿易夥伴,日企在印度擴產等同於對沖中國風險,但也意味著必須承擔地緣政治選邊壓力,這場「1580個鈴木」招商大戲,本質是莫迪政府向東京遞出的『去中國化』投名狀。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
回顧歷史,1980年代鈴木進入印度時,印度GDP僅約3,000億美元,如今已突破3.7兆美元,鈴木市值反超母公司的「反向溢價」現象,是新興市場本土化製造的經典常規典範。當前「1580個鈴木」計畫,可類比2014年莫迪提出「Make in India」時的招商熱潮,但成敗關鍵在於土地、勞動法規與關稅壁壘能否真正鬆綁。
情境一(樂觀):若日印於2026年簽署升級版CEPA(綜合經濟夥伴協定),並在半導體、EV供應鏈落地具體投資,雙邊貿易額可在2030年前突破750億美元目標,印度成為日本「去中國化」的第一站。
情境二(中性):日企維持「中國+1」雙軌布局,印度僅承接部分組裝與內需市場,620億美元承諾達成率僅升至20%至30%,印度仍難撼動中國作為「世界工廠」的核心地位。
情境三(悲觀):若印度持續以高關稅與繁瑣審查阻礙日資落地,加上大選後政策不確定性升高,「1580個鈴木」淪為政治口號,日本轉向越南、泰國與墨西哥強化供應鏈,印度招商將再度落空。
從戰略三角觀察,美日印澳「四方安全對話」(QUAD)的供應鏈合作框架將是最大加速器,若美國以「晶片法案」模式補貼日印合作,印度有機會在2030年前成為全球第三大半導體聚落。
對台灣產業與投資人而言,日印加速結盟是雙刃劍:
最高優先級戰略建議一:半導體業者應提前佈局印度設點或與塔塔集團建立合作關係,因應未來日印半導體聚落成形後的供應鏈位移風險。
最高優先級戰略建議二:關鍵礦產(稀土、鋰、鈷)業者應密切關注印度與日本在澳洲、非洲的聯合礦業投資,這將影響全球稀土定價權。
最高優先級戰略建議三:製藥業應提早與印度 Serum Institute 洽談代工與疫苗授權,因明治製菓藥品與 Serum 的合作若成案,將開啟日印生技合作新模式。
最高優先級戰略建議四:投資人可於2025年底前逢低佈局印度中型股,特別是汽車零組件、EV電池與綠能基建類股,掌握「鈴木效應」擴散至其他日資企業的價值重估行情。
01 起因觸發:莫迪政府推動「印度製造」2.0政策,積極向日本遞出供應鏈合作橄欖枝
02 一階傳導:日印雙邊貿易協定升級談判重啟,聚焦半導體、EV與製藥合作
03 二階擴散:日資加速從中國分散產能至印度,影響越南、泰國等競爭國家的招商優勢
04 三階外溢:QUAD四方機制深化,台灣半導體與關鍵礦產供應鏈面臨重組壓力
05 宏觀終局:全球形成「美日印澳」vs「中俄」雙鏈體系,印度成為亞洲供應鏈新核心
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
印度啟動七年關鍵礦產戰略:砸資3400億盧比對沖中國稀土霸權
印度「國家關鍵礦產使命」(NCMM) 鎖定稀土、鎵、鍺等30種戰略礦種自主化,正是目標文章中日印「關鍵礦產加速合作」的國內資源基礎與政策配套;兩者共同構成對沖中國供應鏈霸權的雙軌布局——上游礦產自主化支撐下游對日招商的「去中國化」敘事。
美對中出口許可制度反成北京助力?出口管制如何點燃中國自主晶片燎原火
美國BIS半導體出口管制迫使日企加速「China+1」產能分散,創造印度得以承接轉單的戰略窗口;莫迪政府「1580個鈴木」招商正是利用此一美中科技脫鉤紅利,將日本半導體與汽車價值鏈導入印度,以規避對中制裁的合規風險。
半世紀破冰!聯合航空直飛沖繩重啟美日戰略新動脈
美日同盟深化(聯合航空睽違半世紀重啟沖繩直航象徵印太戰略動脈強化)為日本推動供應鏈友岸外包提供政治安全背書,使日印在「印太夥伴」框架下的產能轉移具備更堅實的同盟基礎。
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。