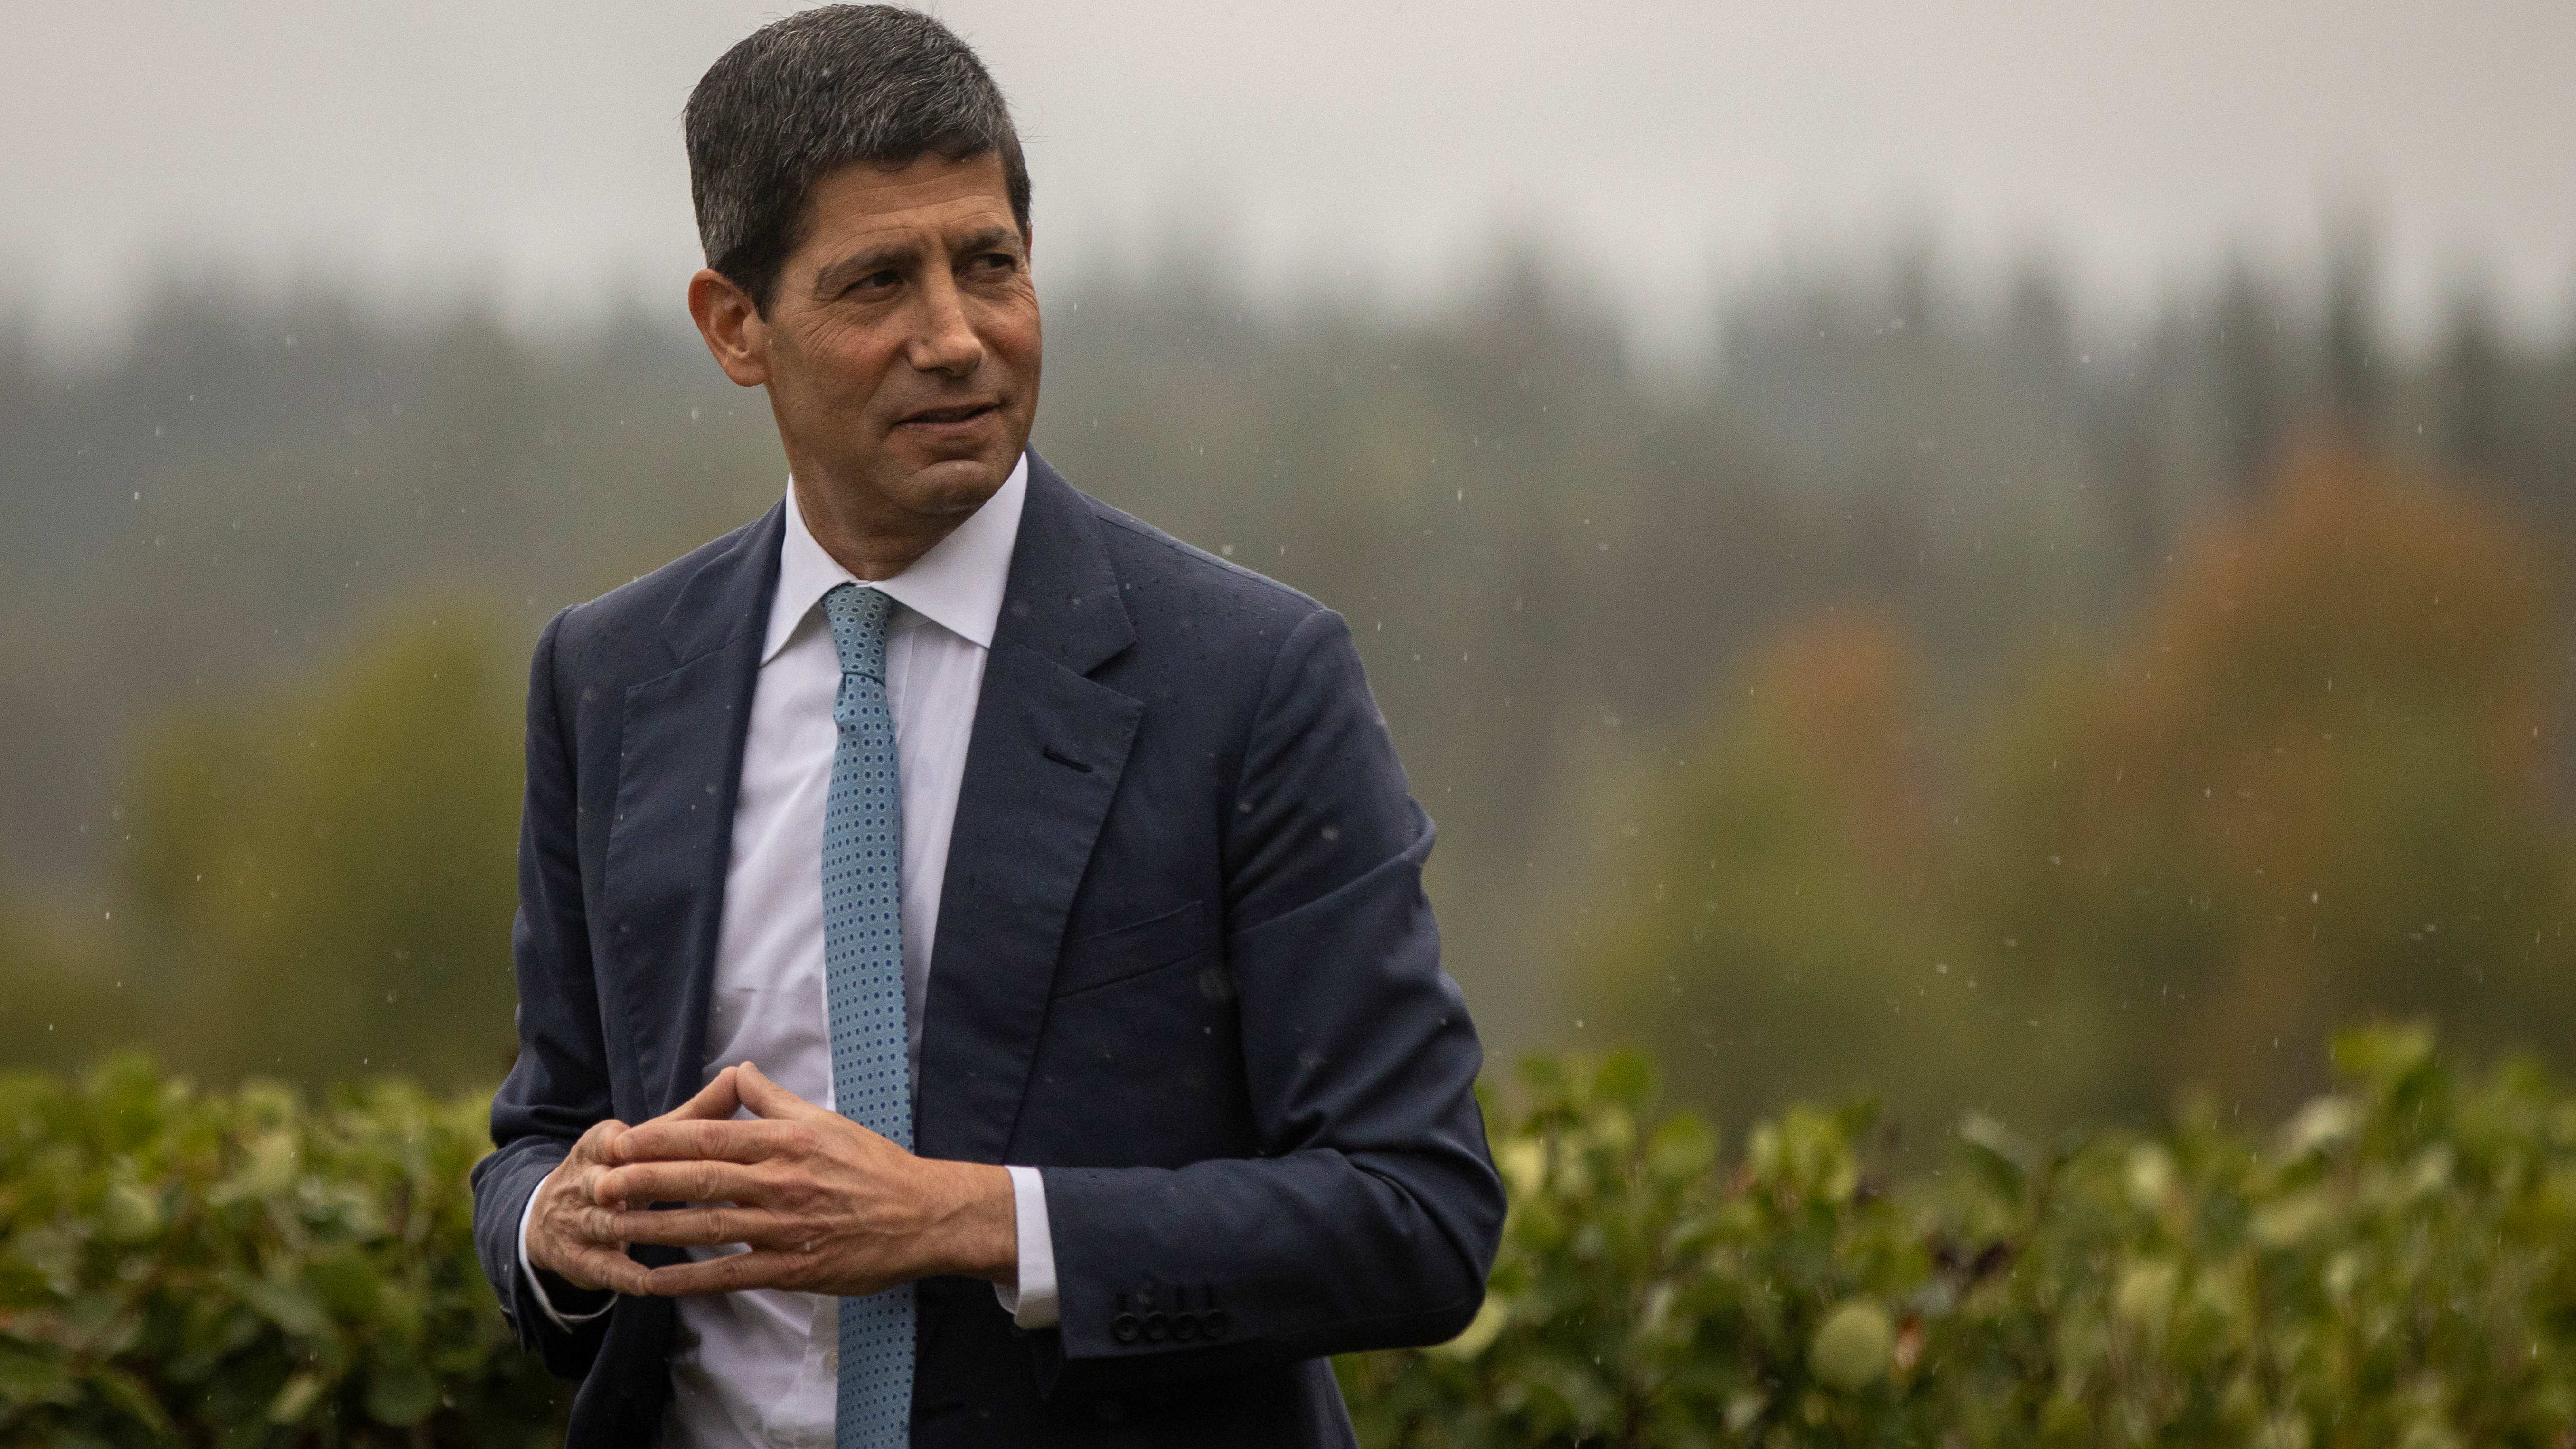
新任聯邦準備理事會主席凱文·沃許(Kevin Warsh)於 2026 年 8 月 28 日在傑克森霍爾(Jackson Hole)全球央行年會上發表首次重磅政策演說,採取明確的鷹派立場,重申對抗通膨「遠未結束」。他強調,當前通膨仍「高於 2% 目標」,聯準會的首要任務是物價穩定;除非確信基本通膨以「明確且足夠快的速度」朝目標回落,否則「仍有工作要做」。
此番言論徹底粉碎市場對短期降息的期待。演說後,美國十年期公債殖利率應聲走高,利率期貨市場迅速重新定價,9 月中旬聯邦公開市場委員會(FOMC)會議升息的機率一度逼近 61%。
高盛首席經濟學家揚·哈祖斯(Jan Hatzius)在 Communacopia & Tech 大會上對《Yahoo Finance》直言,沃許刻意淡化前瞻指引(forward guidance)的溝通風格,將導致市場參與者「資訊不足、理解有限」,進而催生「無生產力的波動」(unproductive volatility)——即並非源自新經濟數據、而是源於對央行思維模式的不確定性。這與鮑爾(Jerome Powell)、葉倫(Janet Yellen)、柏南克(Ben Bernanke)三任前任所建立的「透明溝通傳統」形成鮮明斷裂。
這場風暴的本質並非單純的學術路線之爭,而是貨幣政策典範轉移背後,中央銀行資訊壟斷權與市場預期定價權之間的深刻角力。
從歷史脈絡觀察,自柏南克時代以降,聯準會透過前瞻指引將「未來政策路徑」商品化,市場則將此資訊內化至資產價格,形成所謂的「Fed Put 認知錨定」。此一架構的隱性前提是:央行願意以自身預測換取市場的順向反應,藉此降低貨幣政策的傳遞時滯。然而,沃許的策略——「只在危機時刻使用前瞻指引」——實質上是單方面撤回了這項資訊公共財,迫使交易員在缺乏錨點的環境下被迫猜測。
哈祖斯的評論點出了核心矛盾:在正常時期,透明的反應函數(reaction function)比具體的利率路徑更有價值,因為前者賦予市場自我推導的能力。沃許的「神祕主義」表面上保留了政策彈性,實際上卻將不確定性從央行內部轉嫁至市場端——而市場對不確定性的定價,向來以更高的風險溢價與更劇烈的資產價格波動呈現。
更深層的結構性背景是:聯準會正面臨「最後一哩」的通膨僵局。2022 至 2024 年的暴力升息僅將核心通膨壓至 2% 上方,卻未見加速回落。沃許選擇此時收緊溝通,反映的是聯準會內部對「過早宣告勝利將重蹈 1970 年代覆轍」的深層恐懼。這並非單一事件,而是央行公信力重建工程的一環——以短期市場震盪換取長期通膨預期的實質性解錨。
凱雷集團(The Carlyle Group)執行長魯賓斯坦(David Rubenstein)雖為沃許友人,亦坦承「市場天生喜歡更多資訊」,並對沃許能否在「無指引」環境下順利執政持保留態度。這顯示華爾街內部對此新典範並未形成共識。
戰略貿易流向與供應鏈依賴度
HS 8507資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $1,300 億美元 / 年 (複合成長率 >24%)
對照 2013 年柏南克的「縮減恐慌」(Taper Tantrum)與 1994 年葛林斯潘的意外升息週期,當前沃許面臨的處境具備高度的歷史相似性,但觸發因子更為複雜——通膨僵局、政治壓力(川普政府的利率訴求)與央行溝通典範轉移三重交織。
無論哪種情境成真,2026 下半年至 2027 上半年,全球資產價格將經歷一次由「溝通不確定性」驅動的結構性重估,這是過去十年未曾出現的新型市場風險。
面對聯準會溝通典範的歷史性轉折,投資人必須即刻調整決策框架,從「預測央行」轉向「管理不確定性」。
01 起因觸發:沃許於傑克森霍爾採取鷹派演說,撤回前瞻指引
02 一階傳導:美債殖利率飆升、利率期貨重新定價 61% 升息機率
03 二階擴散:風險性資產估值壓縮、科技與創投融資環境降溫
04 三階擴散:房貸、車貸、信用卡利率攀升,消費緊縮效應浮現
05 宏觀終局:全球央行溝通典範轉移,市場進入「無錨點」新常態
跨事件因果網路圖譜 7 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
沃許首次杰克森洞放鷹:通膨頑強,聯準會升息風暴再起?
兩篇文章報導同一事件——沃許於2026年8月28日傑克森洞首次政策演說定調鷹派,文章#10211進一步剖析其淡化前瞻指引的溝通風格如何引發「無效率波動」,並引用高盛對升息機率逼近61%的重新定價,構成目標文章市場衝擊(殖利率飆升、美元強彈、標普重挫)的直接延伸解讀與後續評論。
債券義警逼宮:英國經濟懸崖邊的升息困局與3兆鎊國債死局
聯準會新任主席沃許在傑克森霍爾釋出鷹派訊號,強化全球緊縮浪潮,迫使英國央行承受同步升息壓力以避免資本外流與匯率貶值,加劇英國在衰退邊緣被迫緊縮的兩難困局
中東戰火升級原油破百美元:通膨幽靈與美股多頭的最後一哩路
中東戰火推升布蘭特原油破百與通膨復燃預期,是沃許於傑克森霍爾祭出鷹派宣言、強調抗通膨「遠未結束」的直接宏觀背景,兩者共同將10年期美債殖利率推升至4.81%以上,逼使利率期貨重新定價升息機率
貝森特震撼喊話32兆美元債市:當家的是我
貝森特干預外匯與喊話壓制債市失敗,凸顯聯準會與財政部對殖利率走勢的掌控力下滑,為沃許上任後改採鷹派、去前瞻指引的強硬溝通風格鋪墊政治與市場背景
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。




