歐洲執委會(European Commission)正研擬一份全面翻修現行再生能源法規的衝擊影響評估報告,作為 2030 年之後的氣候與能源治理新框架,預計於今年底前正式提出新法案。這份內部草案直言,現行法令已不足以支撐歐盟 2040 年將溫室氣體淨排放量較 1990 年水準減少 90% 的法律目標,這項目標已於去(2025)年 11 月獲歐洲議會與成員國正式通過。
數據層面的警訊相當明確:2025 年潔淨能源僅占歐盟最終能源消費的 26.2%,各國現行國家能源與氣候計畫(NECP)合計僅能將再生能源占比推升至 2030 年的約 41%,低於歐盟具法律拘束力的 42.5% 目標。 更令人憂心的是,執委會對連這 41% 能否達成都抱持懷疑態度。
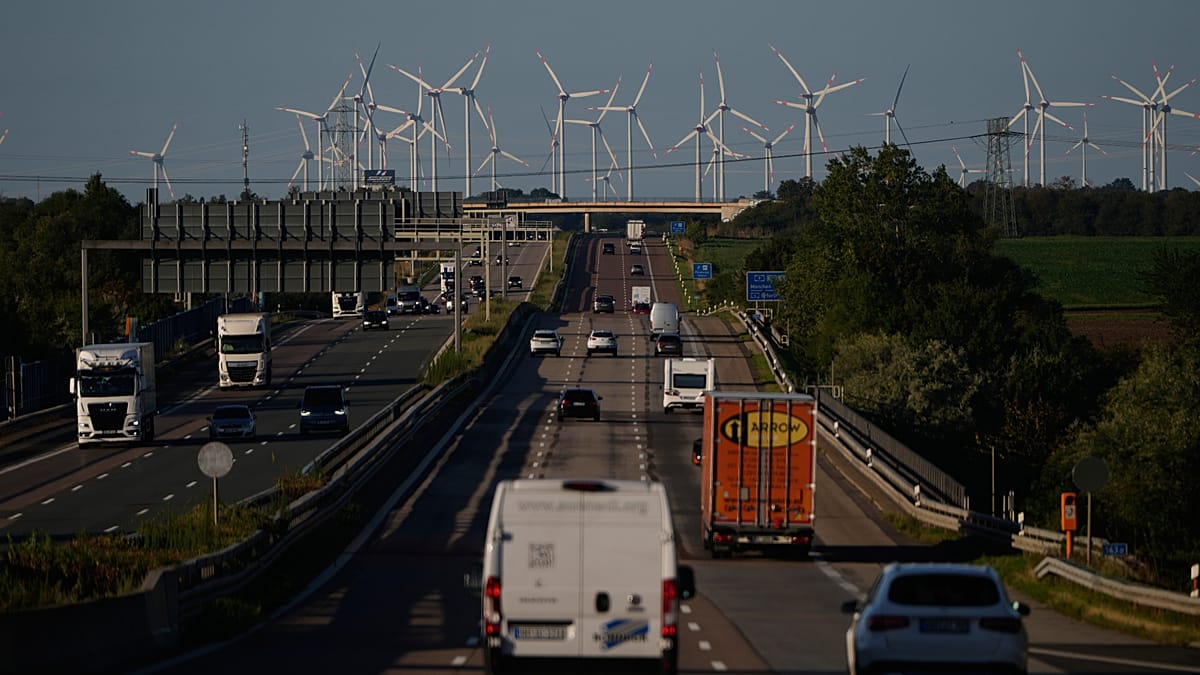
草案同時點出歐洲能源轉型的深層矛盾:再生能源發電量已占歐盟總發電量近 50%,但 2024 年因電網壅塞與跨境輸電容量不足,導致超過 10 TWh(百萬兆瓦時)的綠電遭到棄用,相當於 285 萬戶歐洲家庭一整年的用電量。 為消納無法送達的綠電所啟動的「再調度」(redispatch)成本,2024 年高達 43 億歐元,若不改善,預估 2030 年將暴增至每年 260 億歐元。
這場政策重塑的核心矛盾,本質上是一場「監管典範轉移」之爭:從過去層層疊加強制目標與簡化許可程序的老路,轉向「投資、儲能、電網、彈性需求」四大支柱為核心的新治理邏輯。
草案明確顯示,執委會刻意抗拒再祭出新的強制性措施,包括再生能源自發自用、社區再生能源、強制性區域合作或進一步的許可法規,理由是「近期改革尚未充分落實」。 這種「先消化舊法再立新法」的立場,與環保團體「氣候行動網路歐洲分部」(Climate Action Network Europe)主張的「具法律拘束力的 2030 後目標加上強制國家貢獻、明確路徑與可衡量 KPI」的立場,形成尖銳對立。
更深層的角力則發生在「中央集權 vs. 國家主權」的戰場上。歐洲議會產業委員會本週通過的「未來電網治理」草案報告,明確強化執委會在戰略規劃中的主導角色,並由歐盟能源監管機構 ACER 提供獨立監察;這項設計獲得中間偏右 EPP、自由派、社會黨與綠黨的跨黨派支持。然而,部分成員國正準備在後續的三方會談(trilogue)中強力反彈,深恐失去對本國能源基礎建設規劃的話語權。這種「布魯塞爾集權 vs. 主權防線」的拉鋸,將是未來數月歐洲能源政治的主旋律。
值得注意的是,歐洲審計院(European Court of Auditors)近期更對 REPowerEU 計畫投下不信任票,直言與 103 GW 的再生能源裝置目標相比,REPowerEU 實際成效「微乎其微」(negligible),並直指跨境電網互連是整個計畫最致命的弱點。這份來自獨立審計機關的負面認證,將成為未來預算辯論的重要引信。
回顧歐盟過往重大能源立法,從 2009 年的再生能源指令到 2018 年的潔淨能源套案(CEP),每逢立法週期都呈現「目標上修→會員國執行落差→預算追加→再修法」的螺旋式循環。這次 2030 後框架的立法,將決定歐洲能否擺脫這種惡性循環。
針對不同利害關係人,建議採取以下差異化戰略行動:
01 起因觸發:歐盟 2040 年減碳 90% 目標通過,現行再生能源法不足以支撐
02 一階傳導:執委會啟動 2030 後再生能源法規全面翻修,焦點從「目標設定」轉向「電網、儲能、投資」
03 二階擴散:歐洲議會通過電網治理集權化方案,引發成員國主權反彈,三方會談政治角力升溫
04 三階擴散:電網設備、儲能 BESS、變流器與 HVDC 纜線供應鏈迎來結構性長單,TenneT、Hitachi Energy 等指標股重估
05 宏觀終局:歐洲能源密集產業競爭力、跨境電價均等化、與全球綠色供應鏈主導權的多重重組
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
熱浪侵襲加州電網告急:PG&E與LADWP雙重斷電危機深度解構
歐盟揭示電網壅塞與輸電瓶頸導致綠電棄用與巨額再調度成本,加州PSPS預防性斷電同樣凸顯傳統電網在極端氣候下基礎建設韌性不足的結構性問題
泰國水泥公會雙料大獎加持 淨零2050轉型路徑浮現
歐盟2040年減碳90%目標與電網瓶頸的內部矛盾,將使CBAM碳邊境調整機制收緊,迫使泰國水泥等高碳排產業加速替代燃料與CCUS轉型以維持出口競爭力
鹽湖乾涸警訊:地球感測器失靈下的綠能悖論
歐洲因電網壅塞導致綠電棄用的困境,與全球鹽湖乾涸威脅鋰、稀土等綠能關鍵資源供應穩定的危機,構成同一條『能源轉型基礎設施與資源供給不足』主線的雙重瓶頸
晶片巨擘的水脈斷流:亞利桑那半導體霸業遭逢極端乾旱
歐盟再生能源發電占比逼近50%卻因電網壅塞被迫棄用綠電,凸顯大規模綠能併網對水資源(如冷卻、清洗面板)的依賴壓力,可能加速亞利桑那等晶片聚落的乾旱壓力與能源—水資源競合議題升溫