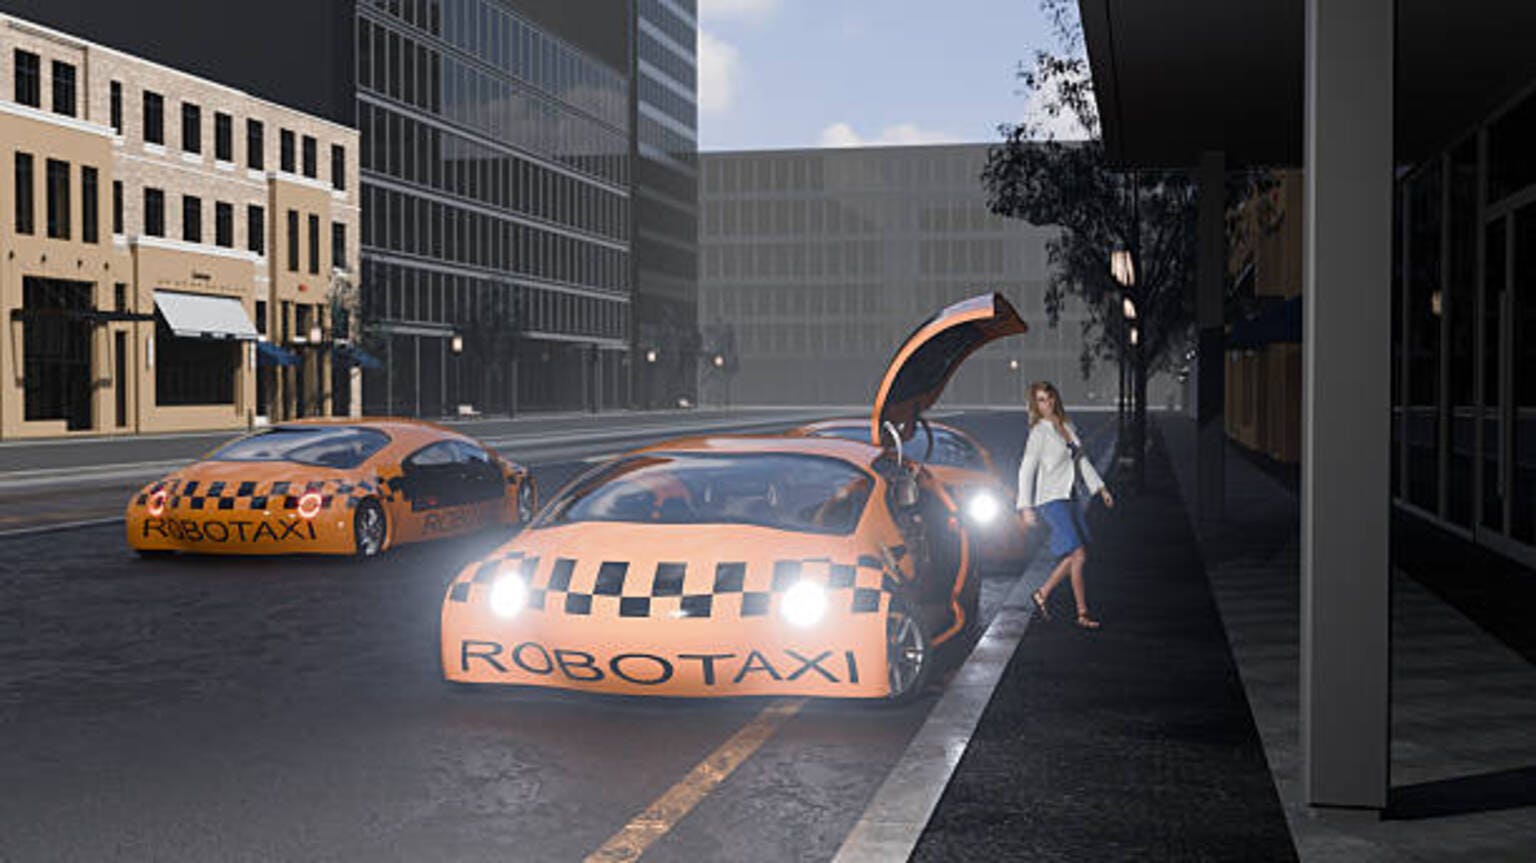
光達(LiDAR)感測器成本正以超出市場預期的速度快速下墜,這對特斯拉(Tesla)堅持的「純視覺」自動駕駛路線與其高達數千億美元的機器人計程車(Robotaxi)估值敘事構成根本性挑戰。 過去十年間,高階光達單價從動輒數萬美元的天價,驟降至目前數百美元甚至更低的水位,已逼近汽車等級雷達的水準。隨著禾賽(Hesai)、速騰聚創(RoboSense)、Luminar、Valeo 等全球主要供應商相繼擴產並推動固態光達量產,光達已從「軍用與實驗室奢侈品」轉變為「量產車標配候選人」。在此背景下,做空特斯拉的 Tradr TSLQ 等槓桿型反向 ETF 引發市場關注,反映部分機構投資人質疑特斯拉在自動駕駛技術護城河上的差異化優勢是否將被侵蝕。特斯拉執行長馬斯克(Elon Musk)長期以來將光達貶為「昂貴的拐杖」,堅信僅憑攝影機與神經網路即可實現全自動駕駛,但成本曲線的變化正迫使市場重新檢驗這項技術賭注的合理性。
這場爭論的本質,並非單純的技術路線之爭,而是一場圍繞「自動駕駛產業話語權與未來數兆美元出行市場分配權」的深層商業利益博弈。衝突的核心在於:特斯拉所建構的機器人計程車估值溢價,高度依賴「純視覺方案具備無法被複製的技術護城河」這一敘事。 一旦光達成本崩塌至可大規模商用化的甜蜜點(業界普遍認為約在 200 至 500 美元區間),傳統車廠與中國新勢力將得以迅速追平甚至超越特斯拉在感測器層級的硬體規格,屆時特斯拉的「全自動駕駛(FSD)」軟體將不再具備硬體排他性。
從戰略層面剖析,三方勢力在此議題上存在明顯的利益分歧:
真正的核心矛盾在於:特斯拉的演算法領先優勢,究竟是源於硬體限制所迫而誕生的「被迫創新」,還是源於軟體本身的根本性突破? 若答案傾向前者,那麼光達成本的下降,將使任何具備充足資本與資料的競爭者,都能透過堆疊硬體來逼近特斯拉的水準,進而壓縮其長期毛利與市占率。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
從歷史經驗觀察,感測器與運算單元的成本崩跌,往往遵循類似摩爾定律與萊特定律的軌跡,而每一次重大的成本節點,都會徹底改寫產業競爭格局。例如,2010 年代 GPS 模組從數百美元降至個位數美元,催生了共享經濟與外送平台;2020 年代車用雷達與光達的成本下墜,則正在為自動駕駛的全面商用化鋪墊地基。
基於此一歷史脈絡,我們可以推演出三種可能的未來情境:
面對光達成本崩跌與特斯拉估值敘事的關鍵轉折期,各類利害關係人應採取以下具體行動策略:
01 起因觸發:禾賽、速騰聚創等光達商推動固態光達量產,單價從萬美元級距降至數百美元
02 一階傳導:光達成本甜蜜點到來,迫使特斯拉「純視覺」技術路線面臨市場重新檢驗
03 二階擴散:中國車廠藉由光達平權快速追趕特斯拉FSD,傳統車廠加速L3/L4量產時程
04 三階外溢:機器人計程車估值敘事動搖,華爾街反向ETF(TSLQ)交易量暴增,波及特斯拉股價與市值
05 宏觀終局:全球自動駕駛產業進入硬體同質化、軟體差異化的新競爭格局,傳統車廠、新創與科技巨頭的權力版圖重新洗牌
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。