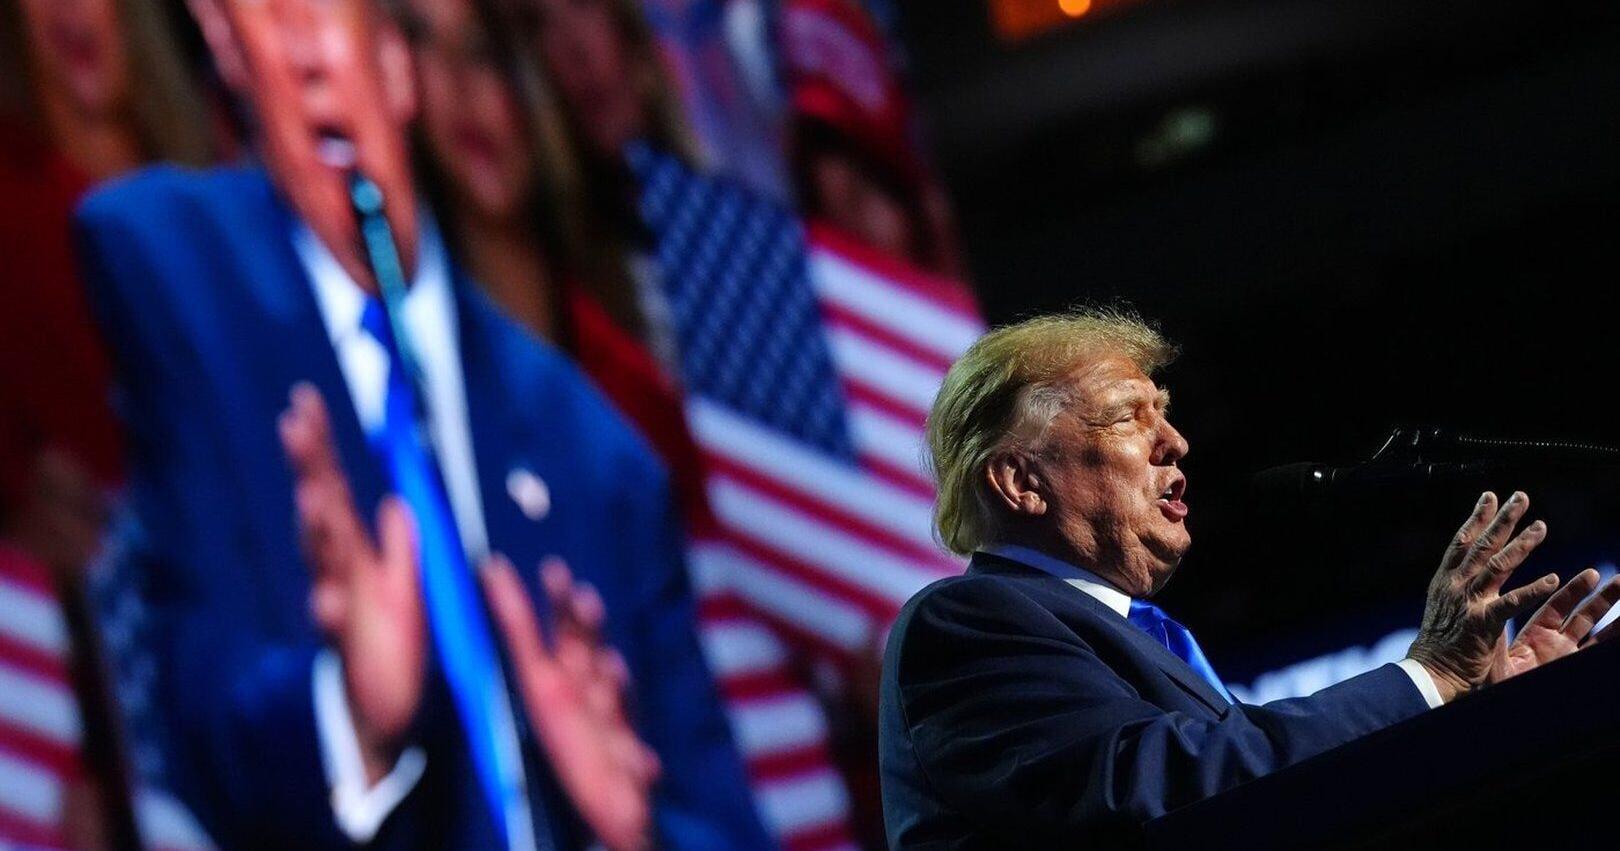
美國總統川普近期再度拋出向美國民眾直接發放現金的構想,消息一出旋即在華府政經圈引發軒然大波。這項被部分幕僚稱為「關稅紅利回饋」的政策構想,預計將透過某種形式的直接轉移支付,將進口關稅所創造的財政盈餘回饋給納稅人,呼應川普長期以來對「將關稅視為國家搖錢樹」的戰略論述。然而,這項提案正面臨來自國會共和黨同僚與華爾街經濟學家的罕見聯合反彈。
國會山莊的消息指出,財政鷹派與預算紀律派議員明確表達疑慮,擔心此舉將徹底扭曲聯邦預算結構,並在2026年選舉週年前夕重新打開「政府撒錢」的潘朵拉盒子。經濟學家則從總體經濟理論出發,警告大規模現金發放可能再度推升已具黏性的核心通膨,並削弱聯準會(Fed)好不容易建立的抗通膨信譽。
值得注意的是,川普政府內部對於發放形式仍有歧見——部分人士主張比照COVID-19疫情期間的紓困支票模式,部分則傾向透過減稅機制間接實現。這場政策論辯已從單純的財政刺激議題,升級為對川普經濟學(MAGA-nomics)核心邏輯的壓力測試。
這場政策攻防的本質,並非單純的「發不發錢」之爭,而是美國財政哲學、民意動員與總體經濟紀律之間的深層結構性矛盾。
從國會角度觀察,共和黨財政鷹派的反彈並非無的放矢。他們深知,2024年赤字已突破1.8兆美元,若再啟動新一輪大規模現金發放,勢必將聯邦債務佔GDP比率推向120%以上的危險區間。此外,國會預算辦公室(CBO)長期警告,任何未配套削減支出的「免費現金」都將在未來十年內產生顯著的利息成本推升效應。這也是為何部分共和黨議員明確主張,若要推動發放,必須以削減其他社福支出作為交換條件。
然而,川普團隊的戰略考量截然不同。在期中選舉壓力與民粹敘事需求下,將關稅具象化為「全民紅利」是一項極具政治槓桿的操作。川普向來主張「讓外國支付關稅」,而現金發放正是將抽象的貿易政策轉化為選民可觸摸的「支票」的最佳修辭武器。從歷史鏡鑑來看,尼克森與福特政府時期的「關稅紅利」構想,皆因通膨失控與政治反彈而胎死腹中。
經濟學界的反彈則更具技術性層次。諾貝爾級經濟學家與聯準會前官員普遍認為,直接現金發放的邊際消費傾向(MPC)極高,將在已展現黏性的服務通膨上火上澆油。他們質疑:在失業率僅4.1%、實質薪資仍正成長的此刻,這種「直升機撒錢」式的政策工具,究竟是精準紓困還是政治酬庸?
值得關注的是,這場衝突的最大受益者與受損方極為分明。短期內,零售消費股與中低收入家庭將是政策潛在受惠者;但長期而言,債市持有人、儲蓄族與追求財政紀律的機構投資人,將被迫承擔通膨與利率雙升的外部成本。
回顧美國近代史,大規模現金發放的政治經濟後果往往呈現高度路徑依賴。1970年代尼克森「現金回饋」構想因通膨失控胎死腹中,2001年布希的退稅支票僅帶來曇花一現的消費刺激,COVID-19期間的紓困支票則被廣泛視為助長後續40年來最高通膨的元凶之一。歷史經驗顯示,直接現金發放與通膨黏性之間存在高度統計相關性,這使得本提案的經濟後果格外值得警惕。
在此脈絡下,未來發展可區分為以下三種情境:
面對這場高度不確定性的政策風暴,市場參與者與政策觀察者應採以下戰略佈局:
01 起因觸發:川普於公開場合拋出向全民發放現金構想,動機為將關稅收入「具象化」為選民紅利
02 一階傳導:國會財政鷹派與華爾街經濟學家同步表態反對,引發白宮內部政策路線激辯
03 二階擴散:聯準會政策獨立性面臨考驗,美債殖利率與美元指數劇烈波動
04 跨市場外溢:新興市場面臨資本外流壓力,全球貿易談判籌碼重新洗牌
05 宏觀終局:美國財政紀律與民粹經濟學之間達成新平衡,或陷入制度性通膨僵局
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
美初領失業救濟回升卻仍處歷史低檔:勞動市場韌性的終極壓力測試
現金紅利若增加居民可支配所得,可能在勞動市場穩健、薪資通膨仍具黏性的環境下刺激需求,使核心通膨更難回落並侵蝕聯準會抗通膨信譽。
Real Matters目標價遭齊砍至C$7.43:北美房貸鑑價科技平台還有轉機嗎?
川普關稅紅利現金紓困構想若落地,將再度釋放大量流動性並推升黏性通膨,迫使聯準會延後降息,進一步壓縮成長型不動產科技股如 Real Matters 的估值本夢比空間,與近期分析師齊砍目標價的修正趨勢形成同一利率-通膨預期軸線上的共振
英國DWP十月新制上線:社福金給付結構性調整即將生效
英國央行因通膨暗潮按兵不動、薪資-物價螺旋未解,DWP 同步以 CPI 為基準調升統一福利金,與川普現金紅包同屬「財政補貼對抗通膨侵蝕購買力」的政策應對模式,反映全球主要經濟體在通膨黏性下被迫以轉移支付穩定民生的共通邏輯
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。



