AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

從造價到造利:解析美建築業「前期施工」如何重塑玻璃帷幕獲利方程式
前瞻科技

從造價到造利:解析美建築業「前期施工」如何重塑玻璃帷幕獲利方程式

#建築產業 #營建工程管理 #玻璃帷幕牆 #ESG綠建築 #非住宅營造
就緒
聲線:
倍速:
字級:
⚡ 核心事實

美國建築產業正面臨一場由「不確定性」驅動的商業模式典範轉移。根據美國建築師協會(AIA)與 Deltek 共同發布的 6 月《建築業務指數》(ABI),雖指數仍低於 50 榮枯線並持續下滑,但下滑速度已趨緩,且專案詢價量在過去兩年穩健成長,顯示市場並非缺乏需求,而是案件轉化週期被大幅拉長。

為此,AIA 共識營造預測小組已將 2027 年非住宅類營造支出的預估年增率從原先的 2.2% 上調至 3%。在專案週期變慢、業主對預算與融資更加審慎的背景下,「如何讓已承接的案子真正獲利」已取代「如何贏得更多案子」,成為建築團隊與玻璃帷幕承包商最迫切的生存命題。

業界普遍認為,透過前期施工(Preconstruction)階段的深度協作,能有效將風險與成本控管節點大幅前移。業界專家指出,帷幕系統的決策不僅是造價問題,更是驅動整體專案獲利與建物價值的核心變數,若前期未將範疇、進度與預算充分審驗,往往會在工地端埋下利潤流失的因子。

🔥 背景脈絡與利益角力

本篇報導本質上並非典型的政商利益博弈或地緣角力事件,而是一場建築產業內部作業流程與利潤結構的深度演化。其核心矛盾在於:傳統「設計-招標-施工」(Design-Bid-Build)的線性切割流程,與現代建築對高度客製化、嚴格性能要求及緊迫時程之間的結構性斷裂。

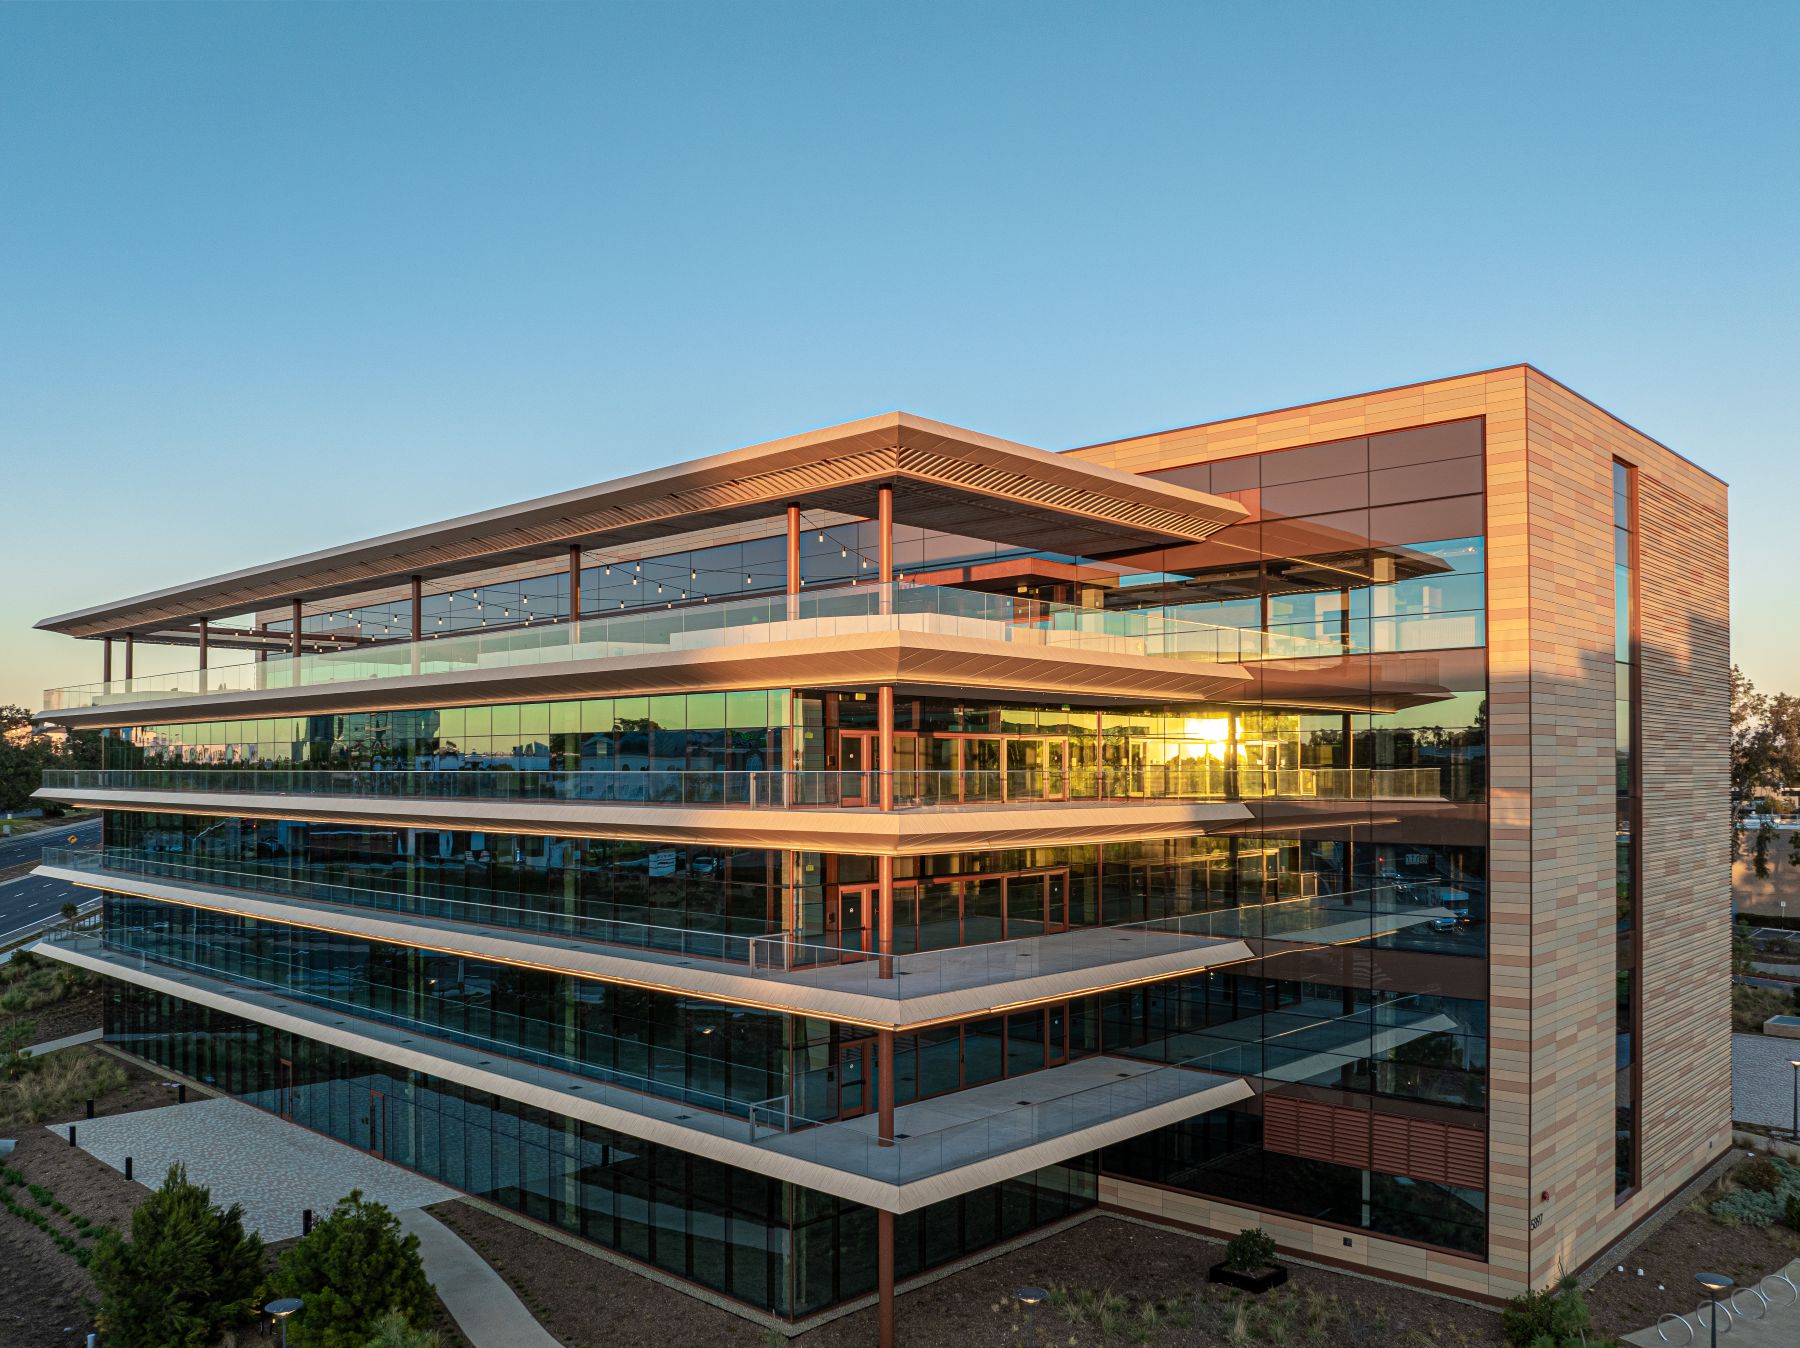
在這樣的結構性斷裂中,玻璃帷幕承包商與製造商被迫成為「前期施工」轉型的最大受益者。當業主面臨預算超支風險、營造商面臨工期延宕時,擁有專業帷幕知識的供應商成為最關鍵的「風險翻譯者」,他們透過早期介入,將設計圖上的抽象概念轉化為可製造、可安裝、且符合預算的實體系統。

然而,這場典範轉移正面臨傳統產業慣性的強大阻力。阻力主要來自三方:

1.
業主與開發商的成本心態:初期投入前期施工被視為「額外成本」,而非「風險預防投資」,導致許多團隊寧願在後期承受更高額的變更設計費用。
2.
總包商(GC)資訊孤島效應:由於帷幕材料多由專業分包商採購,總包商在前期缺乏直接成本資訊,造成跨團隊的資訊不對等與決策延遲。
3.
競爭性招標制度的制約:業界仍存在對「公開競爭招標」的執著,認為早期介入特定廠商會破壞市場競爭。

這些阻力的本質,是產業鏈中「利潤分配時點」與「風險承擔時點」的不對稱——誰在前期承擔整合成本,誰就能在後期掌握利潤保護的主導權。這也是為何 OBE 360、Enclos、Kawneer Collaborative 等大廠正積極將前期施工服務「制度化、流程化」,企圖將這項原本屬於「加值服務」的環節,提升為不可取代的策略性商業模式。

🎯 各界影響評估
💻 產業與技術
建築與帷幕產業的供應鏈整合度將顯著提升。BIM(建築資訊模型)、設計協作(Design-Assist)與可製造性設計(DFMA)的技術堆疊,將從過去的輔助工具轉變為前期施工的核心基礎設施。
📈 市場與投資
投資人應重新評估建築科技(ConTech)與綠建築供應鏈的估值模型。具備前期施工整合能力的帷幕大廠與設計服務機構,將享有更高毛利與更穩定的現金流。
🛒 民眾與社會
終端使用者初期可能不會直接感受到成本變化,但企業租戶與商辦使用者將會受益於更高品質、更節能的辦公空間,因為前期施工能有效降低建物的長期營運能耗與維護成本。
🔮 歷史借鏡與未來展望

這場由「不確定性」與「利潤保衛」共同驅動的產業轉型,未來 3 至 5 年的演進路徑可對比 2008 年金融海嘯後建築業強調「節能減碳」的轉型歷程。當年 LEED 認證從利基走向主流,徹底改寫了玻璃帷幕的材料選擇與設計邏輯;而今日的「前期施工革命」,將可能從根本上重塑建築團隊的協作模式與收費結構。

1.
基準情境(Base Case):前期施工服務將在未來 2 至 3 年內,逐漸從「利基加值服務」演變為「中大型專案的標準配備」。預估約有 40% 至 50% 的非住宅新建案將採用不同程度的早期帷幕整合模式。AIA 預測的 2027 年 3% 非住宅支出成長將逐步兌現,整體產業獲利率溫和回升。帷幕大廠透過設計協作模式,深化與一級建築師事務所的夥伴關係,將前期施工轉化為「可重複銷售的標準化產品」。
2.
極端風險情境(Downside Case):若聯準會貨幣政策轉向更為鷹派,或區域性銀行信貸緊縮延長,業主的融資不確定性將進一步惡化,導致前期施工的「前期投入」被業主視為不可承受的奢侈成本。產業將退縮至傳統的「低價競標」模式,使 OBE 360、Enclos 等大廠被迫降價競爭,前期施工服務面臨被「商品化」的風險。此情境下,產業整體毛利將被壓縮至 3% 以下,引發新一波中小型帷幕承包商的倒閉潮。
3.
轉折突破情境(Upside Case):前期施工的數位化與 AI 化將開啟新的典範。當生成式 AI 與 BIM 深度整合,能在幾小時內模擬數百種帷幕系統的可製造性、成本與能耗表現時,前期施工將從「人工經驗導向」轉向「演算法決策導向」。率先掌握 AI 前期施工工具的龍頭廠商,將取得類似「建築業的台積電」地位,壟斷高階綠建築與生技園區等利基市場,並將毛利率推升至雙位數百分比,徹底改寫建築供應鏈的價值分配規則。
💡 總結與決策建議

面對建築業這場靜悄悄的利潤結構重塑,相關利害關係人應採取以下具體行動:

1.
即時避險策略:營造商與帷幕承包商應在未承接的專案中,立即盤點所有「前期未審驗」的範疇缺口,並建立內部前期施工 SOP。對於已進入施工階段但缺乏前期整合的專案,應優先配置資源於「設計變更預警系統」,以避免在工地端爆發連鎖性 RFI(資訊請求)與成本超支。
2.
中長期佈局:企業應將前期施工從「成本中心」重新定位為「利潤中心」。積極投資 BIM、DFMA 與 AI 模擬工具,並培養具備跨領域整合能力的「前期施工專案經理」。對於投資人而言,則應提早卡位那些已建立前期施工制度化流程的帷幕製造商與建築科技新創,這些企業將在 2027 年市場回升週期中,享有顯著的估值溢價。
蝴蝶效應連鎖傳導 4 階連鎖
⚡ 01 起因觸發

01 起因觸發:聯準會升息循環與融資成本高漲,導致業主決策週期延長、預算審查趨於保守

🌊 02 一階傳導

02 一階傳導:建築團隊與帷幕承包商面臨「案子難以轉化為營收」的現金流壓力,被迫尋求利潤保護機制

💥 03 二階擴散

03 二階擴散:OBE 360、Enclos、Kawneer Collaborative 等大廠將前期施工服務制度化,重新定義供應商價值

🌐 04 終局影響

04 宏觀終局:建築產業鏈從「設計-招標-施工」線性切割,邁向「前期整合導向」的新常態,獲利結構與風險分配規則被永久改寫

🔗

跨事件因果網路圖譜 2 驗證節點

AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章

起因 影響 後續
INTELLIGENCE NETWORK

延伸情報網絡 • 推薦閱讀

以同領域因果連動與最新情報節點為軸心,延伸閱讀牽動全局的關鍵事件

瀏覽更多「前瞻科技」 →
前瞻科技
📅 2026-10-26 🛡️ 86 分

亞洲財報週緊盯AI投資回報

亞洲進入全年最密集的企業財報週,約 **550家、占MSCI亞太指數成分股近半數** 的公司將公布營運成果。市場焦點集中於AI基礎建設能否轉化為實際獲利,以及成長是否從科技業擴…

前瞻科技
📅 2026-10-26 🛡️ 68 分

Kraken把DeFi收益帶進代幣化股票與ETF

加密貨幣交易平台 Kraken 計畫把傳統金融的收益型資產,包括代幣化股票與代幣化 ETF,導入其 DeFi 與鏈上交易生態。**核心變化不是把股票單純鏈上化,而是讓持有人直接…

🏠 首頁 🗺️ 地圖 💼 自選 📚 專題 🔒 登入