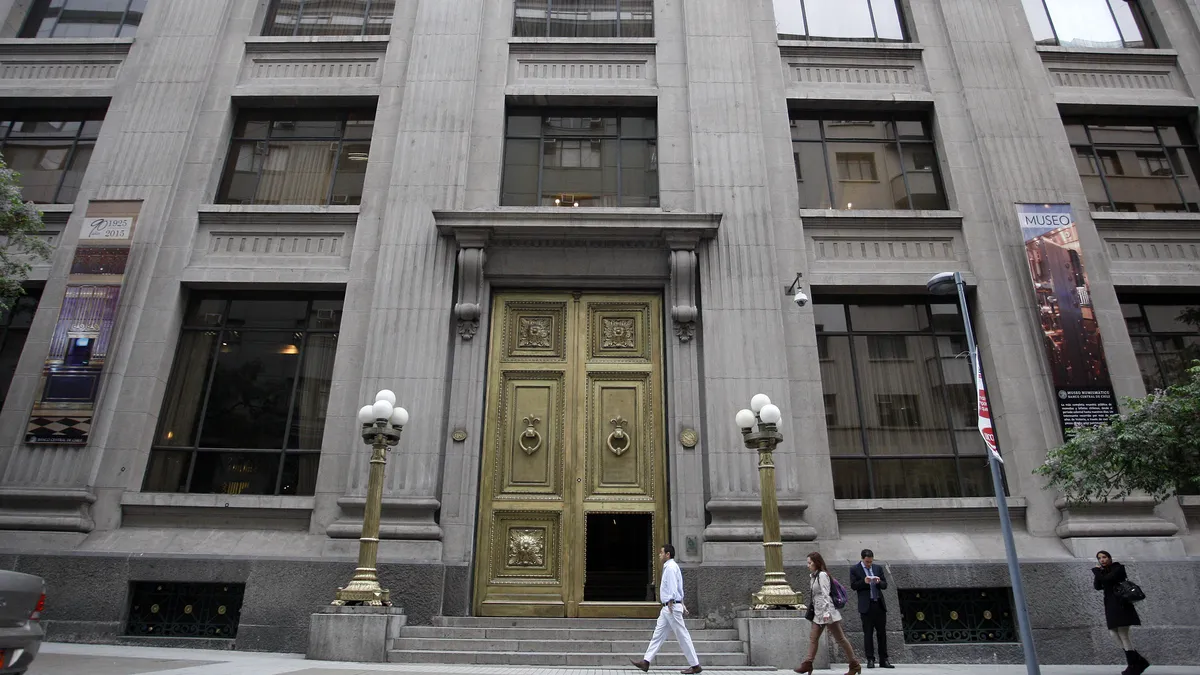
2026年9月之際,智利在新任總統卡斯特(Kast)的主政下,正以更為友善外資的姿態,向全球資本市場敞開聖地牙哥證券交易所(Bolsa de Comercio de Santiago)這扇拉丁美洲最具深度的大門。
這座成立於1893年11月27日、擁有古典主義立面的交易所,目前正處於去互助化(demutualisation)的關鍵轉型期,逐步由會員制轉為公開公司架構,但仍保留會員經紀商優先交易權。智利金融市場委員會(CMF)作為單一金融監理機關,自2019年整併原證券監理機構以來,便統一監管 BCS 與電子證券交易所(BEC)兩大交易場所。
在制度層面,外資投資人無需特別許可即可持有與本地投資人完全相同的股權類別,既無產業限制,亦無國籍歧視條款。外籍個人或基金只要透過 CMF 持牌的 corredor de bolsa(證券經紀商)開戶,即可取得智利的稅務識別號 RUT,並直接下單參與 09:30 至 17:00 的盤中交易,T+2 交割制度亦與國際主流市場接軌。
截至 2026 年 9 月 10 日,S&P IPSA 指數收在 11,300.24 點,單日下挫 0.62%;銅價報 6.61 美元,創下年增 46.70% 的驚人漲幅;Southern Copper 股價年增更高達 104.01%。AFP 退休基金管理資產約達 2,460 億美元,其中 55.7% 配置於海外,44.3% 留在國內,成為穩定本地市場的超大型機構買盤。
本研究核心事件並非典型意義上的政商利益角力或地緣博弈,而是一場制度演進 × 資源民族主義 × 全球淨零轉型三方交織的結構性金融歷史進程。因此本段聚焦於智利資本市場的歷史脈絡、礦業經濟的戰略演進,以及卡斯特新政在此脈絡下的定位。
1. 制度演進的長河:從潘戈(Pinochet)時代到卡斯特時代
智利在拉丁美洲最早實現資本帳戶完全開放,這並非偶然,而是源自冷戰末期軍政府推行的市場化改革遺產,並經歷 1990 年代民主轉型後政權輪替仍穩定延續。BCS 在百餘年歷史中孕育出 IPSA 指數、QF 養老金體系等區域標竿制度。卡斯特政府所謂的「新政」,本質上是對既有開放框架的政治信號強化,而非制度重塑。真正的張力在於:當全球保護主義升高(美國《通膨削減法案》、歐盟《關鍵原料法案》),一個資源型新興經濟體的「開放紅利」是否仍具競爭力?
2. 銅與鋰的雙重敘事:地緣金屬與綠色金屬的交鋒
智利作為全球最大銅生產國,銅出口佔總出口額逾 50%,使其匯率(CLP)與倫敦金屬交易所銅價高度聯動——這正是當日 USD/CLP 維持在 913.98、年內仍貶值 5.67% 的結構性根源。然而更具時代意義的是 SQM 這家鋰電巨頭:其股價年漲 49.03%,代表鋰已從邊陲商品躍升為戰略物資。卡斯特政見中對國有化的曖昧態度,與跨國礦業巨頭及全球電動車供應鏈的期待形成微妙拉鋸,是這場制度演進中最深的結構性矛盾。
3. AFP 制度改革的內政壓力
AFP 規模龐大且高度影響市場流動性,2017 至 2022 年間已歷經數輪改革討論。卡斯特若進一步推動退休金替代方案,將牽動約 2,460 億美元的資產配置版圖,亦將重塑本地股市與債市的買盤厚度,這對外資而言是制度性風險。
戰略貿易流向與供應鏈依賴度
HS 2805 / HS 2612資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $145 億美元 (牽動 >$4.8 兆終端製造)
對照 1990 年代拉美新興市場危機與 2008 年金融海嘯後的資源出口國反彈模式,卡斯特時期智利資本市場未來 12 至 24 個月將呈現三種情境演進:
01 起因觸發:卡斯特政府釋出市場親善訊號,外資聚焦聖地牙哥交易所准入與礦業政策走向
02 一階傳導:CMF 監管下的 corredor de bolsa 經紀商迎來外資開戶潮,BCS 交易量與交割頻率提升
03 二階擴散:銅鋰戰略物資價格波動傳導至電池、電動車、半導體供應鏈成本端,並影響全球礦業股估值
04 三階深化:AFP 退休金制度改革若啟動,將重塑 2,460 億美元資產配置版圖,引發本地債市與外匯市場連鎖反應
05 宏觀終局:智利若成功成為 MSCI 新興市場升評候選者,將重塑整個拉丁美洲資產配置權重,引發墨、巴、阿等區域大國競相開放資本市場的典範轉移
跨事件因果網路圖譜 1 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。



