AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

川普擬發現金紅利衝擊國庫 國會與經濟學家齊聲踩煞車
全球經濟

川普擬發現金紅利衝擊國庫 國會與經濟學家齊聲踩煞車

#美國財政政策 #總體經濟刺激 #關稅收入再分配 #民粹經濟學 #聯邦赤字
就緒
聲線:
倍速:
字級:
⚡ 核心事實

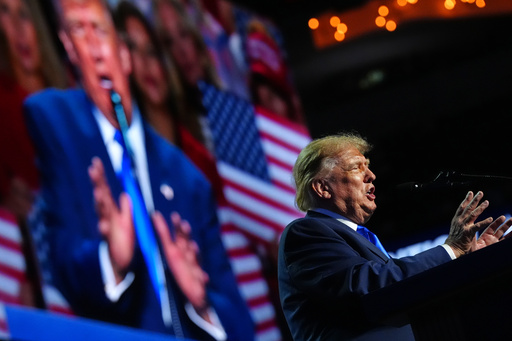
美國總統川普近期再度拋出以「現金紅利」形式直接發放款項給美國民眾的構想,資金來源初步設定為聯邦政府對進口商品加徵關稅所獲的鉅額稅收。此議題迅速從政治宣示升級為國會與華爾街的攻防焦點,民主與共和兩黨議員均對此方案表達高度保留,財政保守派更直言此舉將嚴重侵蝕聯邦財政紀律。

根據美國財政部最新資料,2025年截至第三季,關稅收入已突破兩千億美元大關,創下歷史新高,成為聯邦政府非稅收收入的主要支柱。然而,川普政府若將這筆「意外之財」直接轉化為全民補貼,等同於把短期關稅收入轉化為長期財政承諾,在稅基尚未擴張、社會安全與醫療保險支出持續攀升的結構性壓力下,這筆錢能否「撐得住」成為各方疑慮的核心。

經濟學界普遍持反對立場,理由包括:通膨風險升溫、儲蓄率偏低的美國家庭傾向將補貼轉化為消費支出,恐推升物價;此外,直接現金發放對縮小貧富差距的效果極為有限,反而可能擴大進口依賴型產業與本土製造業之間的資源錯配。種種質疑聲浪,使這項構想在進入實質立法程序前,便已面臨嚴峻的政治與學術雙重夾擊。

🧭 背景脈絡與深層解析

這場「現金紅利」之爭,表面是財政工具之爭,實則是三股深層政治經濟勢力的結構性角力。

第一、財政保守派與民粹路線的意識形態對撞。共和黨傳統派系——包括財政鷹派與企業稅改革倡議者——視關稅收入為削減所得稅或填補社會安全信託基金的戰略儲備,絕非可任意消耗的「政治糖果」;但川普基本盤則將直接現金視為對全球化受害者(即被進口品衝擊的藍領勞工)的政治補償,強調「誰被課稅,誰就該拿回錢」的對等邏輯。

第二、貨幣政策與財政政策的雙重緊縮矛盾。聯準會(Fed)為對抗通膨正維持高利率環境,若此刻聯邦政府大規模發放現金,等同於在緊縮循環中注入財政擴張因子,將迫使鮑爾領導的聯準會在「抗通膨」與「容忍成長」之間做出痛苦取捨。華爾街機構普遍估算,若發放金額超過三千億美元,將直接抵消聯準會半年以上的緊縮效果,並可能引發殖利率曲線重新陡峭化。

第三、跨黨派的財政紀律共識。民主黨進步派批評此方案是「以關稅之名行減稅之實」,迴避對富人與企業加稅的正當性;共和黨保守派則擔憂此例一開,未來任何總統都能以「特殊收入」為由擴張支出,徹底瓦解預算協商制度。這種罕見的跨黨派反對聯盟,使該方案的政治可行性遠低於市場最初預期。

真正的受益者與受損方其實高度集中:受損方是依賴進口中間材的中小企業與受關稅轉嫁影響的下游零售商;受益者則是選舉動員考量下的關鍵搖擺州選民——尤其是2024年大選中由藍轉紅的賓州、密西根與威斯康辛等鐵鏽帶州。這場政策辯論的本質,是川普在第二任期試圖將關稅工具從「談判籌碼」轉化為「社會福利財源」的一次豪賭,風險與政治紅利同樣巨大。

🎯 各界影響評估
💻 產業與技術
直接現金紅利若拍板,將驟然改變消費性電子產品的短期需求曲線。對仰賴跨境供應鏈的硬體品牌(如蘋果、Dell)而言,紅利可能帶動短期換機潮,但同時也將因進口關稅轉嫁而壓縮毛利;
📈 市場與投資
此政策是美股、美債與美元三市的重大不確定性事件。發放規模若超出三千億美元,將推升長端公債殖利率50至80個基點,對科技股估值形成壓力;
🛒 民眾與社會
終端消費者短期內看似受惠,實則承受雙重剝削。雖然帳面可拿到數百至數千美元現金,但因補貼款項來自進口關稅,進而推升的物價終將回流至日常民生物資,從電子產品、家電到成衣都將出現「先拿錢、後加價」的循環。
🔮 歷史借鏡與未來展望

對照歷史脈絡,美國過往曾實施過三次大規模直接現金發放:2001年布希政府的退稅支票、2008年金融海嘯後的經濟刺激法案、以及2020年疫情期間的《CARES Act》。這三次經驗的共同結論是:直接現金發放在啟動初期確實能提振消費信心,但對長期經濟成長的邊際效益迅速遞減,且容易在發放結束後形成需求斷崖。

以下為未來三種可能情境推演:

1.
基準情境(機率約50%):方案大幅縮水後象徵性通過。國會最終可能妥協出規模僅約500至800億美元的「精準版」方案,限縮於中低所得家庭或社會安全領取者,並設定嚴格退場機制。此情境下,市場衝擊溫和,但川普的政治宣示效果將大打折扣,基本盤支持度恐出現微幅鬆動。
2.
極端風險情境(機率約25%):方案遭國會全面封殺,川普以行政命令強推。若川普援引《國際緊急經濟權力法》(IEEPA)等行政權工具繞過國會直接發放,將引爆憲政危機,並導致標普500指數在短期內出現5%至8%的修正,美債殖利率飆升,美元指數可能跌破100整數關卡。此情境雖機率較低,但政治不確定性溢價將急劇攀升。
3.
轉折突破情境(機率約25%):方案意外催生美國版「主權財富基金」雛型。若川普成功說服國會將部分關稅收入常規化、制度化為類似阿拉斯加永久基金(Alaska Permanent Fund)的分紅機制,將是美國財政史上最具典範轉移意義的結構性改革,不僅可緩解貧富差距,也能為聯邦政府提供長期戰略儲備。但此情境需跨越跨黨派共識、財政透明度、與基金管理獨立性等三大制度門檻,難度極高。

無論哪種情境成真,美國財政政策已正式進入「關稅財政化」的新階段,這將是2025至2030年全球總經格局最值得追蹤的結構性變數。

💡 總結與決策建議
1.
即時避險策略:投資人應在方案明朗化前,適度減碼對進口高度敏感的消費性電子與零售類股,轉進內需型服務與必需消費類股;同時透過殖利率曲線操作或公債期貨,對沖長端利率飆升風險。密切追蹤CBO預算評估、聯準會會議紀錄與參議院財政委員會的表決時程,這三項將決定市場方向的關鍵節點。
2.
中長期佈局:無論方案通過與否,美國財政赤字貨幣化與關稅收入結構性提升的大趨勢已不可逆。建議中長期超配與通膨連結資產(如TIPS通膨連結公債、實質資產REITs)、並關注美元儲備地位重估主題;企業則應重新審視供應鏈布局,提高北美與近岸外包(nearshoring)的比例,以對沖長期關稅不確定性。
蝴蝶效應連鎖傳導 6 階連鎖
⚡ 01 起因觸發

01 起因觸發:川普基於關稅盈餘提出全民現金紅利構想

🌊 02 一階傳導

02 一階傳導:國會跨黨派議員與經濟學界聯手反對

💥 03 二階擴散

03 二階擴散:進口依賴型中小企業面臨關稅成本上升壓力

🔥 04 三階連鎖

04 三階擴散:聯準會貨幣政策空間遭財政擴張擠壓

🌪️ 05 系統共振

05 四階外溢:美債殖利率飆升影響新興市場資金流動

🌐 06 終局影響

06 宏觀終局:美國財政結構轉向「關稅財政化」新體制

🔗

跨事件因果網路圖譜 1 驗證節點

AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏛️ 聯準會 (FRED) 總經指標驗證 FRED: T10Y2Y

10Y-2Y 美國公債殖利率利差

-0.15 % ▲ +6.25% (近30日)
💡 智庫總經因果穿透點評:

全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。

INTELLIGENCE NETWORK

延伸情報網絡 • 推薦閱讀

以同領域因果連動與最新情報節點為軸心,延伸閱讀牽動全局的關鍵事件

瀏覽更多「全球經濟」 →
全球經濟
📅 2026-10-26 🛡️ 78 分

顧問資產整合潮:下一個財富管理戰場

隨著財富管理由交易導向轉向費基式顧問與整體規劃,顧問業正浮現一個結構性缺口:客戶的部分資產仍留在非顧問帳戶、同一券商的非顧問帳戶,或其他機構,且未納入配置、再平衡及風險檢視。 …

全球經濟
📅 2026-10-26 🛡️ 86 分

澳洲重修關鍵礦產戰略 搶占綠金加工版圖

**澳洲政府更新《關鍵礦產策略》,將政策重心由單純擴大開採,轉向能同時提升經濟與戰略價值的完整供應鏈。**新版策略延續至2030年,源於政府2023年啟動的檢討工作,重點涵蓋澳…

🏠 首頁 🗺️ 地圖 💼 自選 📚 專題 🔒 登入

