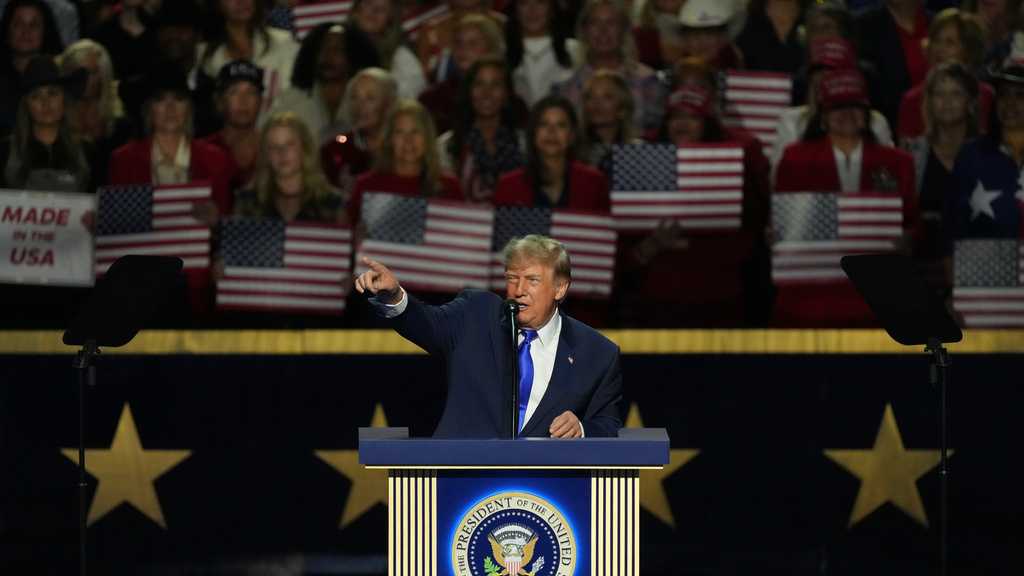
美國總統川普於2026年9月10日於達拉斯舉行的共和黨期中選舉造勢大會上,拋出震撼性的「川普紅利(Trump Dividend)」政見,承諾若共和黨於期中選舉維持國會控制權,將發放每位成年公民5,000美元現金。
根據美國人口普查局統計,全美約有2.6億成年人,若全額發放,總支出將突破1.2兆美元,這個數字相當於聯邦政府於疫情期間發放的三輪紓困金總和(約8,140億美元)的1.5倍,更超越五角大廈年度預算與聯邦醫療保險(Medicare)支出總和。
然而,川普在演說中幾乎未說明資金來源與發放機制。副總統范斯(JD Vance)會後試圖滅火,暗示高所得者可能排除在外,並將關稅收入列為潛在財源。問題是,國會預算辦公室(CBO)統計2025財年海關稅收僅1,950億美元,僅佔所需資金的16%,數字差距極為懸殊。俄亥俄州共和黨參議員莫雷諾(Bernie Moreno)雖已表態將研擬法案,但聯邦赤字已逼近1.8兆美元、國債突破40兆美元大關,肯塔基州共和黨聯邦眾議員梅西(Thomas Massie)已公開反彈,警告大規模發放現金可能引發通膨海嘯。
此事件本質為「政治選舉支票」與「財政紀律」之間的終極對撞,牽涉白宮行政權、國會立法權、貨幣政策獨立性與選民民意的四方角力。
表面上看,這是川普試圖複製2017年減稅與疫情期間紓困紅利政治紅利的選戰策略;深層次則是民粹式財政擴張與聯邦債信極限的拉扯戰。共和黨傳統保守派長期高喊財政紀錄,但川普此次提案的本質是「拿未來世代的稅收與舉債換取當下選票」。
從財政結構剖析,1.2兆美元的支出選項極為有限:
值得關注的是,此案並非川普首次開出選舉支票跳票:他先前曾推銷「政府效率部(DOGE)紅利」與「2,000美元關稅紅利」,最終均無疾而終。此次的5,000美元紅利更像是瞄準期中選舉動員基本盤的純粹政治工具,而非具備立法可行性的政策方案。國會兩黨最終買單的機率極低,真正的角力戰場在於這項提案能否有效催出保守派選票,而非能否通過參眾兩院。
回顧歷史,1971年尼克森關閉黃金窗口後,美國財政與貨幣紀律逐步鬆動;2001年小布希退稅支票與2008、2020年疫情紓困金,都曾在短期內提振消費但埋下長期通膨伏筆。川普5,000美元紅利提案正是這條「政治支票通貨膨脵化」軌跡的極端延伸。
對照歷史相似事件:2001年小布希政府退稅規模約960億美元(通膨後約1,800億美元),當時國會迅速通過;本次1.2兆美元規模相當於「退稅×6.6倍」,且時逢國債突破40兆、利率循環高點,立法與市場阻力皆不可同日而語。
預測未來三大情境如下:
面對這場政治支票與財政紀律的史詩級對撞,所有市場參與者都必須揚棄『等待政策明朗化』的傳統思維,因為此案的破壞力早在立法投票前就已透過殖利率曲線、通膨預期與匯率定價釋放。
具體行動建議如下:
01 起因觸發:川普於2026年共和黨期中造勢大會拋出5,000美元全民紅利政見,瞄準選戰動員
02 一階傳導:美債殖利率曲線陡峭化、美元指數走弱、通膨預期升溫,金融市場立即重估財政風險
03 二階擴散:聯準會利率政策獨立性受壓力測試、新興市場資金回流美元資產意願降低、全球債市同步承壓
04 宏觀終局:若提案部分兌現,美國將走向「赤字貨幣化」長期化路徑,典範轉移至通膨常態化經濟結構,2028年總統大選將成為財政路線圖終極公投
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
川普五千美元支票豪語:經濟學家戳破中期選舉前夕的選票焦慮
同一政見事件,經濟學家從適法性與兌現可能性切入,與目標文章從財政可行性切入形成互補驗證,並同指通膨與選舉操作疑慮
美國柴油驚見每加侖6美元天價:通膨未歇,能源轉型再添變數
美國大規模現金紅利疊加關稅與赤字擴大,恐推升全球通膨預期,迫使ECB等主要央行維持鷹式升息以防輸入性通膨外溢
印度新國門啟航兩月:Jewar 機場的多式樞紐夢與最後一哩難題
Jewar機場周邊規劃的日資製造、潔淨能源、資料中心與半導體聚落,正是川普紅利幻夢所揭示的全球供應鏈再分工下的印度受惠節點之一;然而印度當前股市廣度惡化、權值股撐盤的結構性裂痕(10561),使機場工業城鎮的招商落地仍面臨資本面逆風,凸顯「基建先行、產業未到」的時間差風險。
勞動節後美股休市效應:Intuit股價滑落313.94美元背後訊號
川普1.2兆美元紅利政見若推行將推升通膨與赤字壓力,迫使聯準會延後降息、推高長端利率,進一步壓縮Intuit等高本益比成長股的估值空間,為其股價修正的潛在宏觀背景。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。




