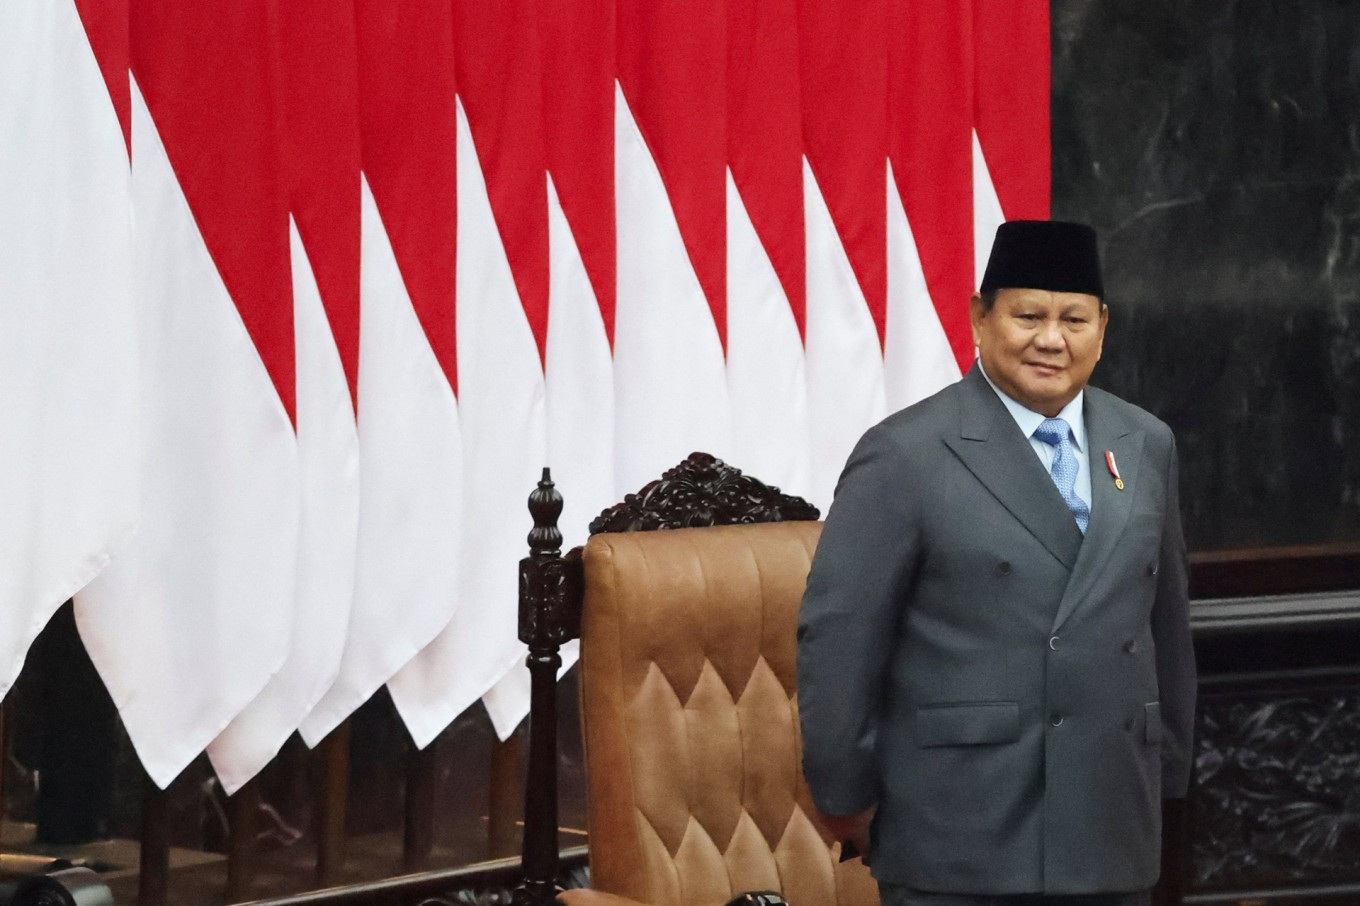
印尼國會立法機構已正式進入《國家戰略物資交易所》草案的討論程序,這項法案呼應總統普拉博沃(Prabowo Subianto)上月於國會提出2027年度國家預算時所揭示的長期戰略痛點——印尼雖為全球棕櫚油、鎳礦與煤炭的頂尖生產國,定價權卻長期由海外交易所掌控,導致外匯收益大量流失。
根據草案架構,政府將設立兩個新機構:國家戰略物資委員會(DKSN)以及戰略物資交易所,並指定主權財富基金「Danantara Indonesia(DSI)」作為所有相關出口活動的單一閘道。政策目標明確鎖定三大主軸:遏止低開發票與移轉訂價造成的逃漏稅、將定價主導權收回國內、並同步挹注國庫稅收。
然而,立法時程備受爭議。政府原先設定九月中旬前完成三讀闖關的極速目標,但面對學界與部分立法委員對法案定義過於空泛、可能演變為「橡皮圖章條款」的強烈質疑,國會不得不重新評估節奏。法案涉及農民、礦工與數百萬供應鏈從業者的生計,其定義範疇若未嚴謹界定,連稻米等基本糧食恐都將被納入戰略物資管制。
這場立法角力的本質,是「國家資本介入市場」與「自由市場定價機制」之間的傳統拉鋸戰,背後牽涉印尼能否突破「資源詛咒」的結構性難題。
支持陣營的戰略邏輯清晰而立體:印尼鎳礦儲量居全球之冠、棕櫚油產量傲視各國、煤炭出口為亞洲火電供應鏈命脈,但這些資源紅利長期被倫敦金屬交易所(LME)與國際炒家截流。官方主張透過去中心化的國內交易所與Danantara單一出口通道,可有效防堵外資透過開曼群島或新加坡紙上公司進行移轉訂價的漏洞,讓每噸鎳礦、每艘棕櫚油貨櫃的真實價值回歸國庫與農民手中。
反對陣營則直指三大結構性病灶:第一,法案定義過於模糊,從鎳、煤一路延伸至糧食,可能成為執政者任意解釋的「橡皮條款」,成為新形態的尋租工具;第二,指定Danantara作為單一出口通道,形同賦予主權基金「強制壟斷」的法定地位,恐壓縮數萬家中小貿易商與農民合作社的生存空間;第三,倉促立法恐排擠學術論證與利害關係人協商,尤其最底層的農民與礦工在程序中幾乎缺席。
從歷史脈絡觀察,印尼自1967年石油時代起便反覆嘗試建立大宗物資的國家定價機制,1998年亞洲金融風暴後部分原物料曾被迫回歸市場化。此次的戰略交易所草案,可視為後蘇哈托時代民粹經濟主義與產業主權論述的最新一波實踐。然而,學界普遍警告:強迫市場接受單一交易所與單一出口通道,若缺乏完善監理與市場深度,反而可能人為壓低流動性、提高基差風險,最終受害最深的是最缺乏避險工具的在地農民。
經驗顯示,原物料生產國單方面奪回定價權的嘗試,後果往往呈現極端分化。我們對法案演進路徑提出三種前瞻情境評估:
01 起因觸發:普拉博沃總統於2027預算致詞揭示原物料定價權長期外流痛點
02 一階傳導:國會啟動《國家戰略物資交易所》草案立法程序
03 二階擴散:棕櫚油、鎳礦、煤炭供應鏈定價機制面臨強制重組
04 三階擴散:丹那朗單一出口通道恐觸發WTO貿易夥伴反傾銷審查
05 宏觀終局:東協大宗物資定價生態系將逐步與倫敦金屬交易所脫鉤或重組
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
從政策對話到百億實戰:拉瑪佛沙揭南非印度經濟夥伴新典範
印尼推動原物料主權定價機制,與南非、印度同屬全球南方國家強化資源定價權的策略共振,反映「原物料詛咒」的反制路徑在南半球形成趨勢性擴散
印度礦業跨出國界:Deccan Gold啟動吉爾吉斯煉金廠
印度礦業透過海外設廠(Deccan Gold 進軍吉爾吉斯)爭取上游掌控權,與印尼設立國家交易所收回定價權同屬新興市場擺脫西方交易所殖民式定價的同主線演進
印度小型鋼廠借貸上限拉升至300億盧比 基建狂潮下的Rhetan TMT擴張豪賭
印尼推動戰略物資交易所奪回定價權,與印度中小鋼廠搶攻基建商機形成南亞/東南亞原物料供應鏈的競合主線,反映兩國各自以政策手段強化內需基建與上游資源主權的戰略共振
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。