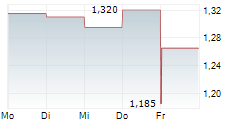
博通(Broadcom, NASDAQ:AVGO)正面臨AI客製化晶片市場的結構性典範轉移,其與Google TPU(張量處理器)合作關係遭到嚴峻挑戰。Macquarie分析師Arthur Lai於9月3日報告指出,市場對博通可能流失TPU市占的擔憂,已大致反映在股價中——博通股價自歷史高點回落約24%。
背後的隱憂包括:Google為強化供應鏈自主,正擴大與聯發科(MediaTek)及Marvell的合作,逐步降低對博通的依賴。然而,Anthropic的算力擴張為博通開啟了一扇規模可能上看400億美元的新機會之窗。
今年4月,Anthropic宣布與Google及博通擴大合作,以鎖定下一代TPU產能,用於訓練與推論其Claude系列模型。在財務數據上,博通2026會計年度第三季AI半導體營收年增221%,達167億美元;管理層預期2027會計年度AI半導體營收將達約1,150億美元,並有望在2028年攀升至2,300億美元,確立其AI浪潮核心受惠者的戰略地位。
這是一場典型的AI晶片客製化賽道中的「客戶權力再平衡」博弈,涉及三大利益相關方的戰略拉扯。
一、博通 vs. Google:垂直整合壓力下的依存關係裂痕
Google是博通TPU聯合設計(JDM)合作模式的最大客戶,但Google正積極強化晶片自研能力,並透過引入聯發科、Marvell等第二供應商來分散風險。對Google而言,此舉是為了降低成本、避免單一供應商綁定;對博通而言,則是失去「AI護城河獨家供應商」地位的生存威脅。這場衝突的本質,是超大規模雲端業者(Hyperscaler)在AI算力軍備競賽中,試圖將底層硬體供應鏈「內化」的長期趨勢。
二、博通 vs. Anthropic:新算力霸權的戰略押注
Anthropic在Claude模型需求爆發下,急需龐大且可預測的TPU產能,因而選擇與Google、博通建立三方合作關係。對Anthropic而言,此舉既能確保算力供應、又能降低對NVIDIA GPU的單一依賴;對博通而言,則是證明其客製化XPU(客製加速處理器)技術可跨客戶複製的關鍵一役。若400億美元商機能順利兌現,將徹底翻轉市場對博通「過度依賴Google」的疑慮。
三、博通 vs. 金融資本:AI XPV平台的新戰場
博通與Apollo、黑石(Blackstone)合作推出AI XPV(外部私有算力)平台,目標支援超過20GW的算力容量。這代表博通已從「純晶片供應商」進化為「AI基礎設施整合者」,透過金融工程與硬體設計的結合,鎖定下一代超大規模AI叢集的需求。這場競合的最終贏家,將是能在客製化晶片設計、高速乙太網路互連(如博通的Tomahawk系列)、以及資本調度能力上同時取勝的玩家。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
回顧歷史,半導體產業曾多次上演「客戶垂直整合」的經典案例。例如,Apple於2010年逐步以自研晶片取代Samsung與Imagination Technologies的GPU供應,最終重塑了行動裝置晶片市場格局;又如Amazon透過Graviton晶片降低對Intel的依賴,確立了超大規模雲端業者的垂直整合典範。博通當前所處的位置,正與當年的Imagination Technologies相似——面臨最大客戶的自研壓力,必須證明自身能開拓新客戶以對沖風險。
基於此歷史鏡鑑與當前產業變數,預測未來12至24個月可能的三種情境如下:
面對博通的雙面刃格局,市場參與者應採取分層策略應對:
01 起因觸發:Google為強化供應鏈自主,擴大與聯發科、Marvell合作,削弱博通TPU獨家地位
02 一階傳導:博通股價自高點回落24%,華爾街重新評估其AI客製化晶片護城河深度
03 二階擴散:Anthropic宣布與Google、博通三方合作,鎖定下一代TPU產能,驗證客製化XPU跨客戶複製模式
04 三階擴散:博通攜手Apollo、黑石推出AI XPV平台,跨界整合金融資本與算力基礎設施
05 宏觀終局:AI晶片市場從NVIDIA獨大轉向「GPU通用+ASIC客製」雙軌並行,重塑半導體產業權力結構
跨事件因果網路圖譜 6 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
黃仁勳宣告AGI降臨:GPT-6 Astra引爆算力霸權新典範
黃仁勳揭露OpenAI訓練Astra動用逾10萬組Grace Blackwell NVLink72系統,印證AI算力軍備規模躍升,直接推升博通AI半導體營收至千億美元級距,並驅動Google擴大與聯發科、Marvell合作以分散TPU供應鏈
High-NA雙軌時程:台積電與ASML的投資敘事大分歧
博通AI半導體營收年增221%並預期2028年突破2,300億美元,反映AI晶片複雜度與算力需求呈指數級增長,直接驅動台積電與ASML必須提前於2030年導入High-NA EUV以攻克微縮瓶頸與多層晶圓製程挑戰
OpenAI垂直紮根晶片設計 價格戰開打力壓開源陣營
OpenAI 自研「Jalapeño」客製化 AI 晶片並將晶片設計模型商品化,與博通面臨的 Google TPU 轉單危機、Anthropic 算力擴張競合,共同構成 AI 客製化晶片市場的典範轉移主線,加速客製化矽晶片取代通用 GPU 的產業拐點。
分流電阻走到盡頭?磁性感測重塑功率電子遊戲規則
AI伺服器與48V高頻功率架構成為主流,使分流電阻面臨功耗瓶頸,磁性感測與寬能隙元件需求攀升,此一功率半導體典範轉移與博通所處的AI客製化晶片市場擴張共同構成AI硬體基礎設施升級的雙軌敘事,反映AI算力擴張對全供應鏈的傳導效應
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。