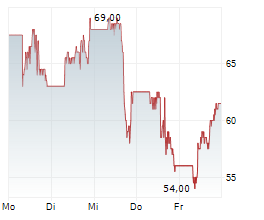
中國AI晶片新創企業上海曦算科技(Enflame Technology)於2026年9月11日在上海證券交易所掛牌上市,股價盤中一度飆漲234%,收盤漲幅仍高達約180%,震撼全球資本市場。公司此次IPO共發行約4,300萬股,發行價142.18元人民幣,總募資金額達61億元人民幣(約9.12亿美元)。
曦算科技的兩位共同創辦人——60歲董事長趙立東(美籍)與48歲執行長張亞林,憑藉持股身價同步躍升至約21亿美元,雙雙躋身全球億萬富豪之列。 曦算成立於2018年,是中國試圖打造本土NVIDIA替代方案的四家「小龍」新創之一,與壁仞科技、MetaX(沐曦)、摩爾線程並列。
然而,市場狂歡背後藏有嚴峻的基本面警訊:公司2024年營收雖年增近40%至9.902億元人民幣,但單年度淨損仍高達12億元人民幣。 此外,騰訊不僅是曦算最大客戶(貢獻逾80%營收),更是最大股東,自2018年成立起即持股近20%,雙重身分使雙方綁定極深。
曦算科技上市狂潮的本質,並非單純企業經營成功,而是中美科技脫鉤背景下中國「強制國產替代」政策紅利與半導體產業結構性虧損的激烈碰撞。
表面看是兩位創辦人一夕致富的財富神話,骨子裡卻是中國試圖在半導體領域構建自主供應鏈、抵禦美國出口管制的戰略豪賭。 趙立東與張亞林皆出身AMD中國部門,張亞林更曾操刀微軟Xbox One客製化晶片開發,這種「美系練兵、中系作戰」的人才回流,正是中國半導體國家隊的典型路徑。
更深層的矛盾在於資本市場與企業基本面的嚴重背離。曦算2024年仍深陷12億元人民幣虧損,營收高度集中於騰訊單一客戶(超過80%),本質上仍是一家「燒錢換技術」的高度脆弱新創。 此次上市首日狂飆180%,與壁仞、沐曦、摩爾線程掛牌後股價自高點崩跌的軌跡如出一撤,凸顯A股散戶與機構對「中國版NVIDIA」題材的非理性追捧。
值得警惕的是,騰訊既是最大客戶(占營收80%以上)又是最大股東(持股近20%),這種「客戶即股東」的雙重綁定結構,使曦算的營收真實性、議價能力與獨立性皆蒙上陰影。 在美國持續封鎖H100、A100等高階AI晶片輸中的背景下,這類「替代型」晶片新創即使技術仍落後NVIDIA兩到三代,仍享有政策保護溢價;但此一紅利能延續多久,將是觀察中國半導體自主化進度的關鍵指標。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對照2010年代中國太陽能、面板、電動車等「政策扶持產業」的資本市場軌跡,曦算科技的命運將高度取決於美中科技冷戰的下一階段走向,以及中國國家資本能否持續容忍這些新創的長期巨額虧損。
未來12個月最關鍵的觀察指標為:(1)騰訊佔營收比重能否降至50%以下;(2)公司是否取得國有雲端客戶合約;(3)美國是否將曦算列入實體清單。
01 起因觸發:美國持續擴大對中國AI晶片出口管制,催生中國本土替代晶片的政策紅利與資本題材熱潮
02 一階傳導:曦算、壁仞、沐曦、摩爾線程「中國四小龍」新創相關赴上海證交所掛牌,推升中國半導體類股估值
03 二階擴散:A股散戶與機構資金大量湧入半導體板塊,連帶推升中芯國際、寒武紀等相關供應鏈類股
04 三階外溢:美國政策圈與國會可能將曦算等中國AI晶片新創列入下一波實體清單,升高美中科技脫鉤強度
05 宏觀終局:中國AI晶片自主化進程將成為「東升西落」科技敘事的重要試金石,若成功將重塑全球半導體供應鏈版圖
跨事件因果網路圖譜 7 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
AI末日論成期中選舉變數:華府放任路線的政治成本全面引爆
美方對中國AI晶片出口管制與川普放任路線,使中方加速扶植本土NVIDIA替代方案,曦算科技作為「小龍」新創獲資本狂潮加持,IPO首日飆漲180%即為地緣脫鉤下的國產替代敘事具體兌現
美眾院議長拒絕AI暫停令:中美科技霸主之戰的白宮風暴
眾院議長強森拒絕AI暫停令,理由為避免中國在AI競賽中超越美國,間接為中國本土AI晶片新創創造戰略需求與估值溢價空間,推升曦算科技掛牌熱度
美兩黨聯手圍堵AI失控風險:科技巨頭與國會共築防線
美兩黨圍堵AI失控風險的監管立法氛圍,與中國端加速AI晶片自主化形成中美雙軌脫鉤敘事,曦算科技上市為中方去美化供應鏈的資本市場里程碑事件
埃及攜手輝達打造10億美元AI資料中心:北非數位主權的戰略豪賭
杜拜2032年啟用年吸2.6億人次的超級機場,強化阿聯酋作為海灣數位樞紐地位,推動輝達將AI廊道從海灣延伸至埃及,形成「阿聯酋算力樞紐+埃及AI資料中心」的區域分工。