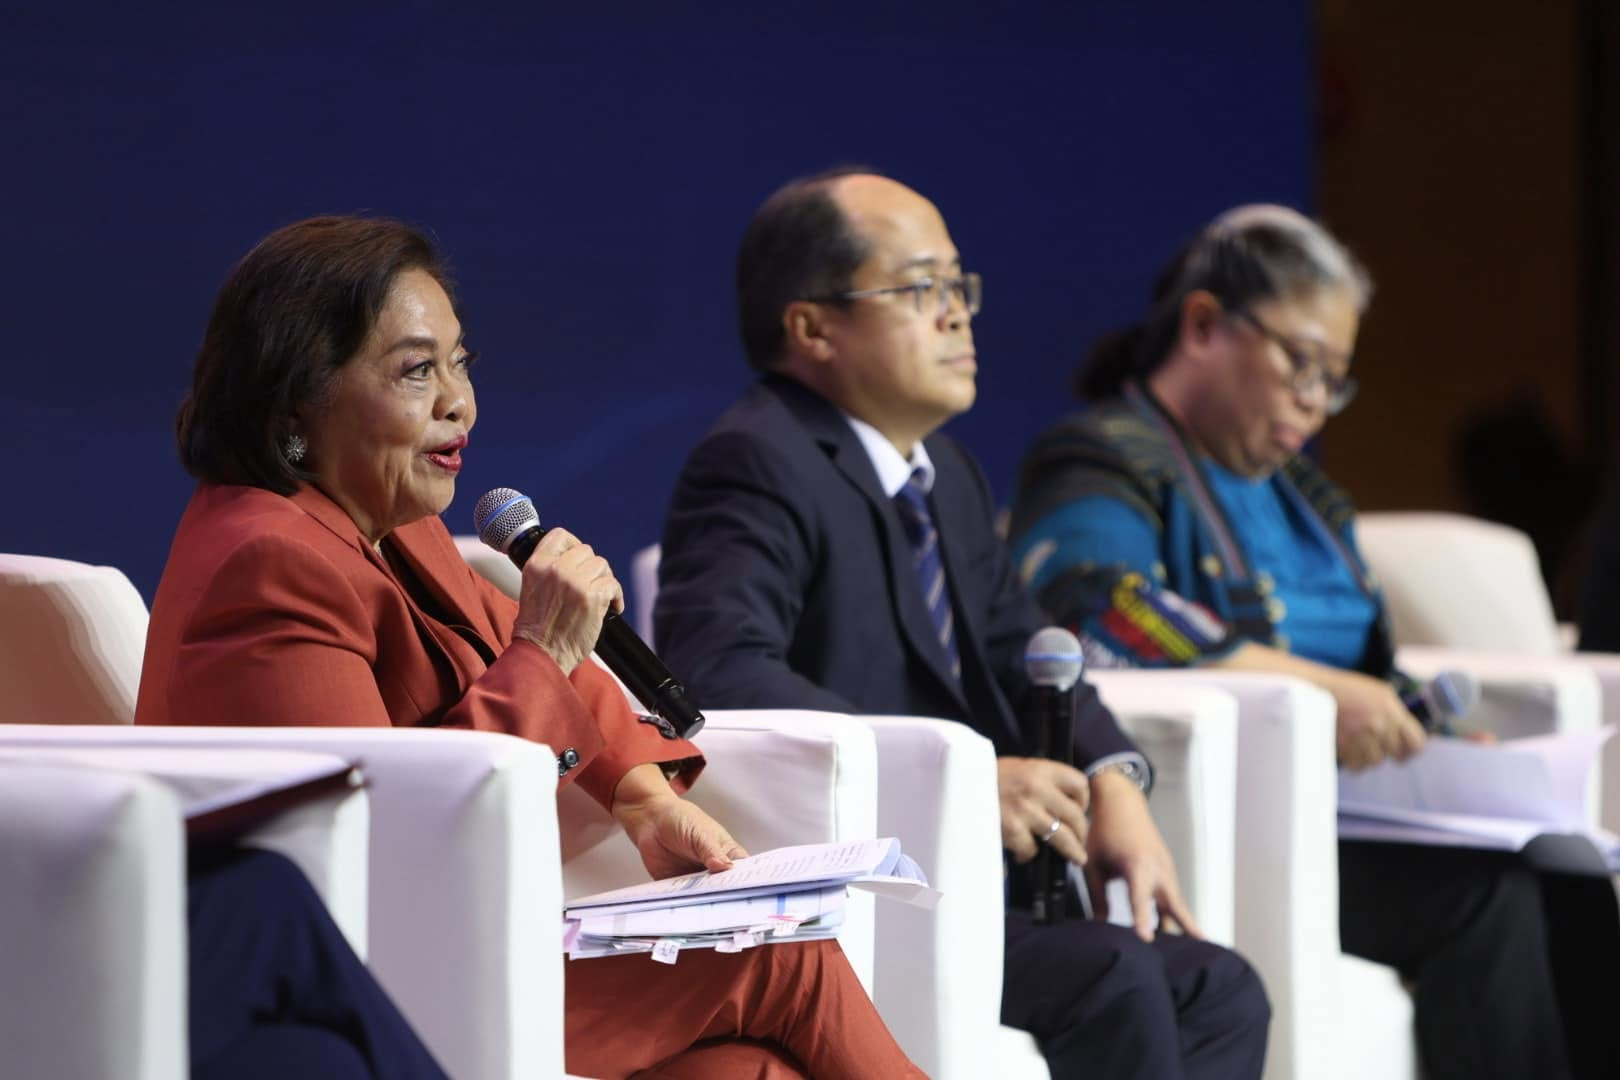
菲律賓克拉克自由港區(Clark Freeport Zone)近期於「LEC誘因論壇」中,正式向國內外投資人展示新一波投資便利化(Investment Facilitation)改革措施,強調透過簡化行政流程、優化稅務獎勵及強化單一窗口服務,吸引製造業、科技服務業與新興產業進駐。克拉克特區長期被定位為前美軍克拉克空軍基地轉型而成之經濟特區,隸屬於呂宋島中部(Pampanga省),是菲律賓「基地轉型」政策的指標示範區。
此次論壇主軸聚焦於「投資便利化」,意味著菲國政府不再僅以傳統租稅減免作為唯一招商籌碼,而是進一步將焦點轉向行政效率提升與投資人權益保障制度。論壇匯集了菲律賓投資署(BOI)、克拉克發展公司(CDC)、當地商會及外資代表,共同討論如何加速綠地投資審批、土地租賃彈性化,以及跨境人才簽證鬆綁等具體措施。這顯示杜特蒂政府與現任小馬可仕政府延續一貫的「特區經濟學」路線,試圖在後疫情時代重塑菲律賓吸引外資的整體競爭力。
克拉克特區的強化與菲律賓整體經濟戰略,存在多層次的背景脈絡與結構性矛盾,值得深入剖析。
首先,克拉克特區的歷史定位本身即是菲律賓國家戰略的縮影。1991年皮納圖博火山爆發後,美軍撤離克拉克蘇比克灣兩大基地,菲律賓隨後通過《基地轉換發展法》,將前軍事基地轉為經濟特區。克拉克自此承擔了「國土空間再活化」與「美菲同盟象徵轉型」雙重任務,其發展節奏始終受制於中央政府預算、政治派系與地方利益。
其次,在東協區域競爭壓力下,菲律賓面臨越南、印尼、馬來西亞的強力磁吸效應。越南憑藉廣泛的雙邊自由貿易協定(EVFTA、UKVFTA、CPTPP)與低廉勞動成本,已成為外資首選製造基地;印尼則透過「下游化」戰略禁止原礦出口,強迫外資在本地設廠;馬來西亞則在半導體封測、數據中心領域建立護城河。菲律賓若僅靠租稅減免,並無明顯差異化優勢,因此轉向「投資便利化」是不得不然的策略升級。
第三,克拉克與蘇比克、克拉克與馬尼拉都會區之間存在結構性競爭。蘇比克灣自由港因深水港優勢鎖定重型製造業與物流,馬尼拉都會區則因BPO產業群聚成為服務業重鎮,克拉克夾在中間須尋找差異化定位——目前看來,科技服務、輕資產製造、智慧物流、太空相關產業(因鄰近克拉克國際機場跑道條件優異)成為其突圍方向。
最後,呂宋島中部的政治生態亦不容忽視。Pampang省歷來為政治世家角力場,地方政治的穩定性與聯邦層級的支持力道,將直接影響特區政策能否延續。整體而言,克拉克此波誘因論壇並非單純的招商活動,而是菲律賓在全球供應鏈重組與東協內部競爭加劇下的戰略回應。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
克拉克特區投資便利化改革的長線成效,將高度取決於菲律賓中央政府的政治意志、行政效率與東協外部競爭動態。歷史經驗顯示,1990年代初期蘇比克與克拉克的「基地轉型」曾因政治不確定性、治安問題與電力供應不穩而延宕多年;2000年代初期克拉克BPO與觀光產業的崛起,則得益於全球外包浪潮與廉價航空興起。當前這一波改革,正站在「美中供應鏈脫鉤」與「東協內部分流」的雙重歷史交匯點上。
01 起因觸發:克拉克特區於LEC誘因論壇公布投資便利化改革方案,強化招商力度
02 一階傳導:克拉克發展公司(CDC)與BOI加速審批流程,刺激本地科技服務與輕資產製造業進駐
03 二階擴散:中呂宋地區(Pampanga、Tarlac、Bataan)地產、物流、再生能源產業受惠
04 跨國外溢:在「中國+1」供應鏈重組趨勢下,台、日、韓電子代工與半導體封測業者將克拉克納入評估清單
05 宏觀終局:菲律賓有望從東協招商「後段班」晉升為中等順位玩家,但若改革落實不力,將持續被越南、印尼甩開
領域延伸情報推薦 相關延伸研讀
依主題領域自動關聯之高參考價值外電情報