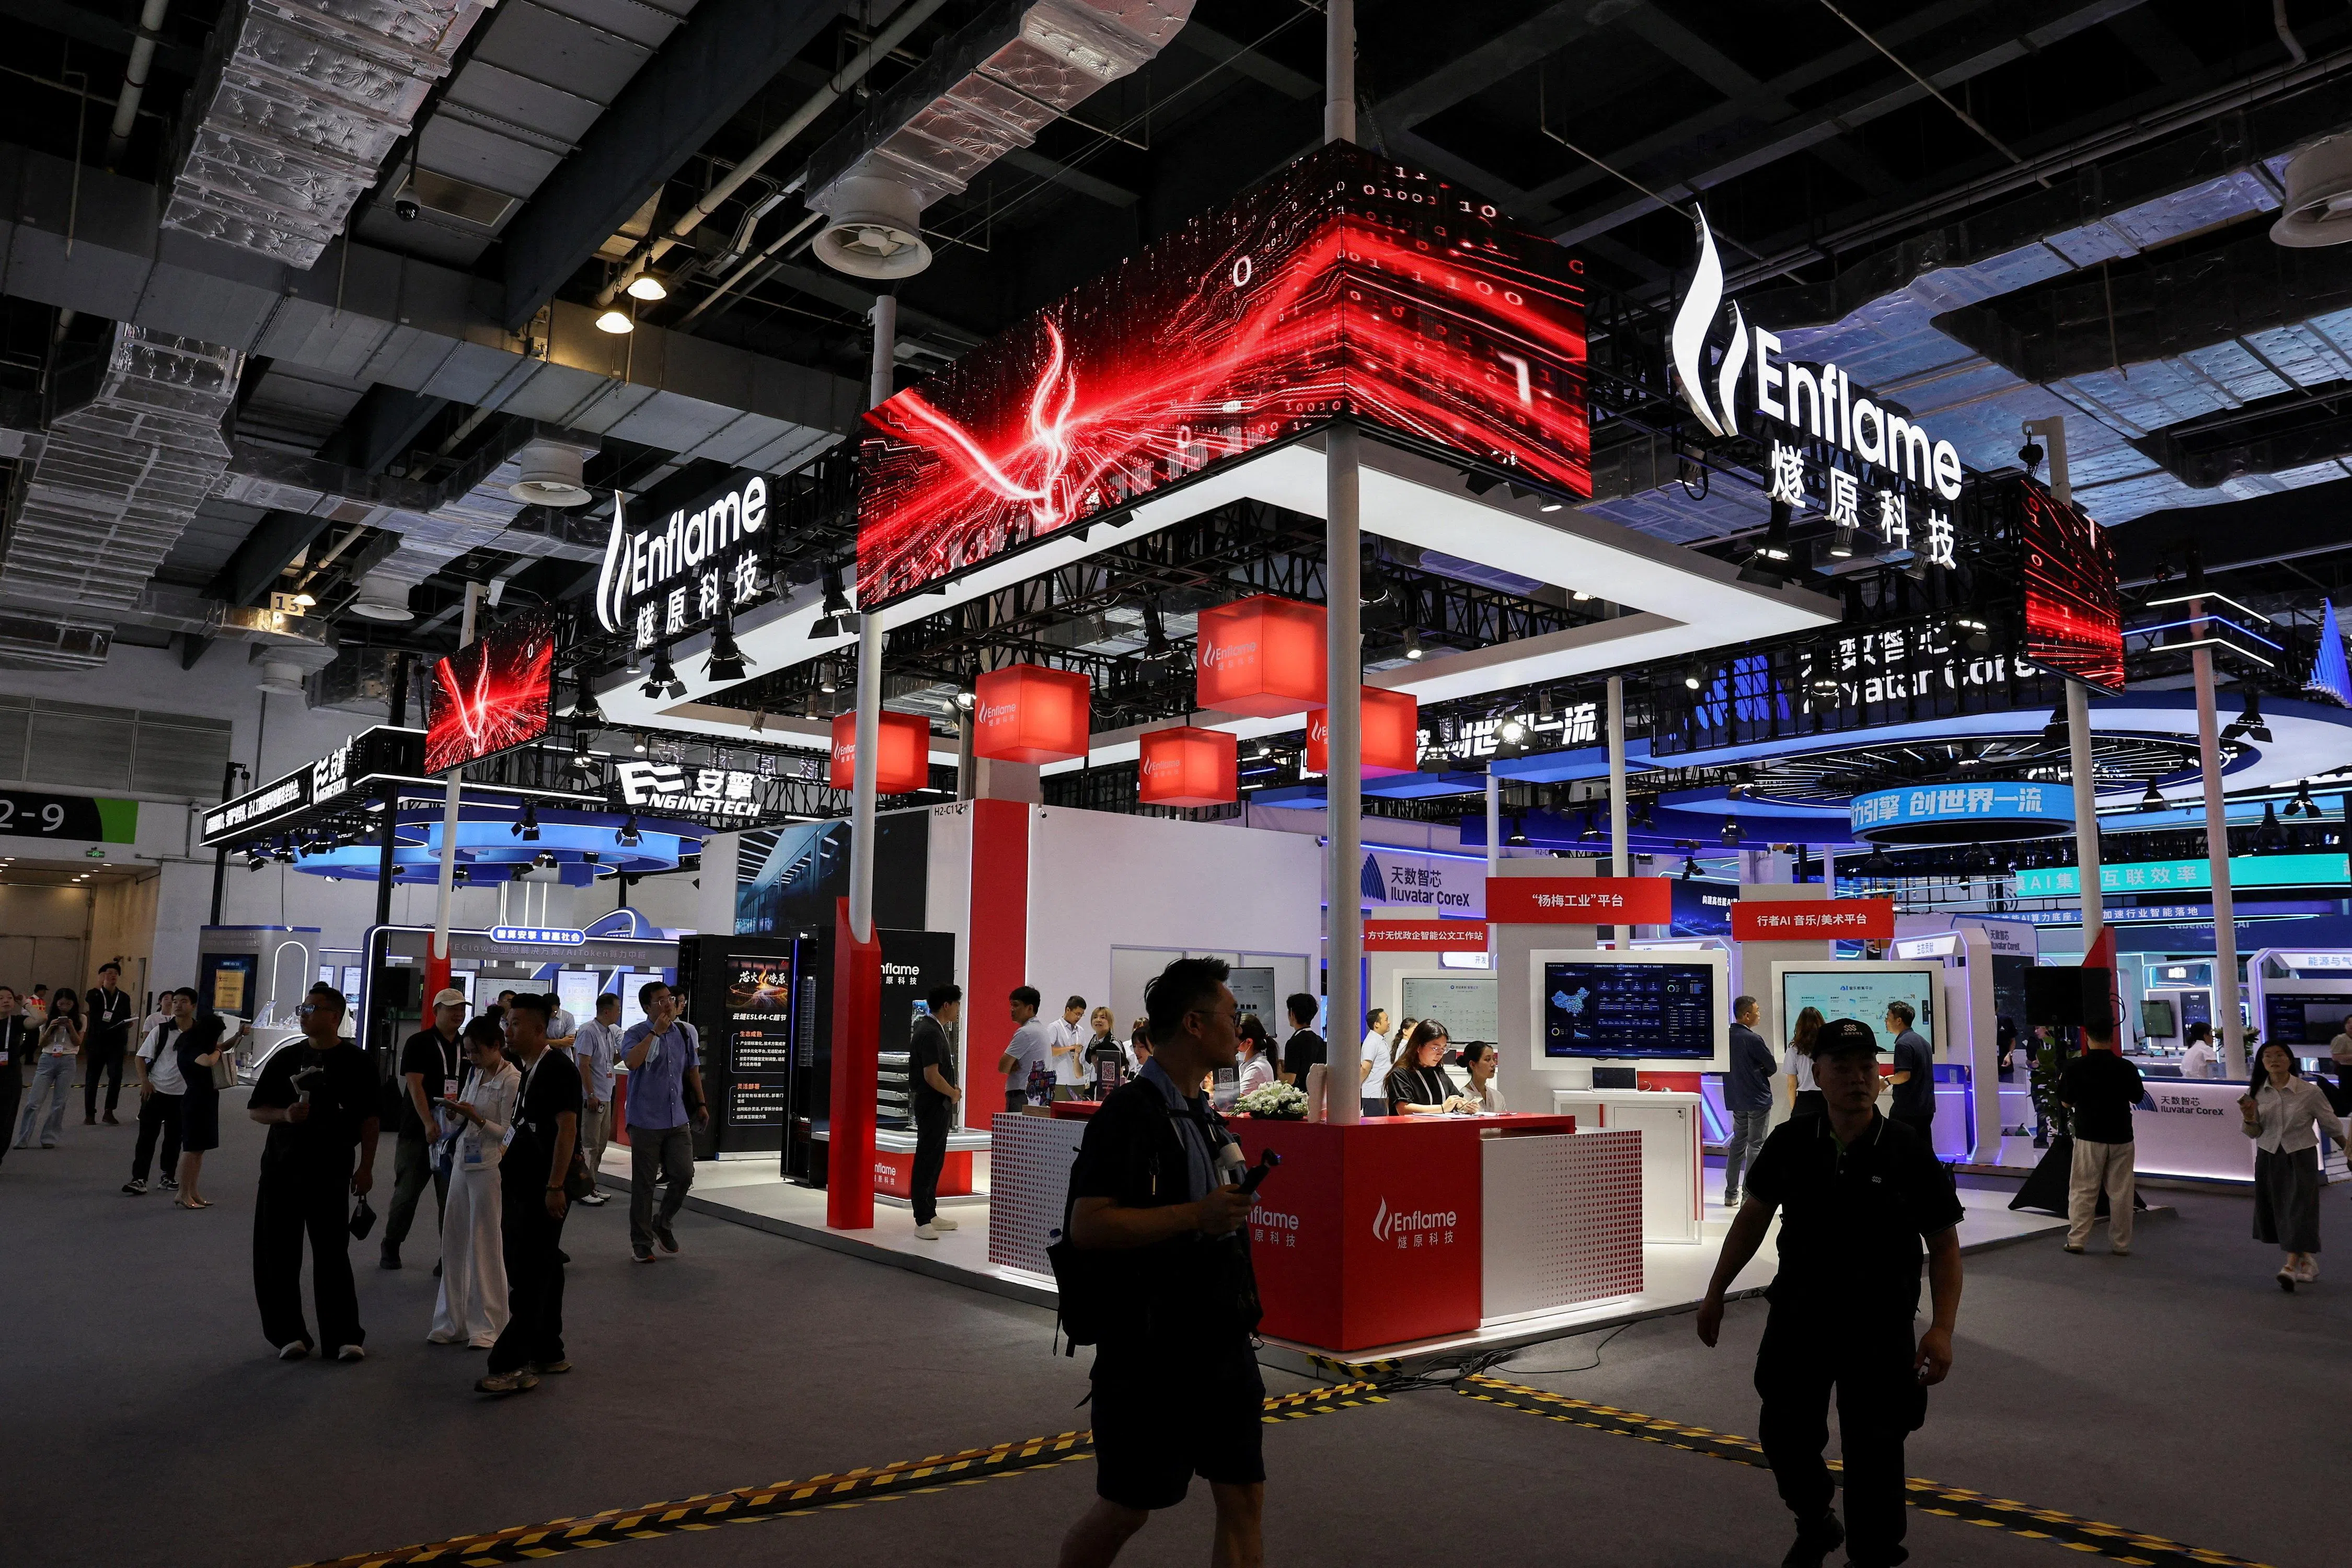
中國AI晶片新創企業上海瀾起科技(Enflame Technology)於2026年9月11日在上海證交所掛牌上市,首日股價飆漲最高達234%,使共同創辦人趙立東與張亞林的身價瞬間攀升至每人約25億美元。這家成立於2018年的電腦晶片製造商,員工數不足900人,且自創立以來從未實現獲利。
儘管面臨供應鏈瓶頸、輝達等全球巨頭的激烈競爭,以及地緣政治帶來的多季虧損,瀾起科技的首次公開發行(IPO)仍獲得超額認購。2025年公司營收為9.9億人民幣(約1.38億美元),其中近84%來自單一最大客戶騰訊,但同期淨虧損高達11.6億人民幣(約1.6億美元),主因為研發投入巨大。
值得注意的是,騰訊同時持有該公司20%的股權,扮演雙重角色。兩位創辦人曾任職於超微半導體(AMD),趙立東擁有20年矽谷經驗並曾任清華紫光副總裁,張亞林則在AMD上海研發中心主導核心晶片開發。他們刻意避開與輝達通用GPU的直接競爭,轉而開發一種運行於輝達生態系之外的替代性晶片。
本事件本質上並非單純的政商陰謀,而是中國半導體產業在地緣政治壓力下,透過資本市場進行一場「戰略獨立性」的集體豪賭,牽涉多層次的利益博弈與結構性矛盾。
第一層矛盾:技術路線 vs. 主流生態。 瀾起科技選擇開發輝達運算生態系之外的替代性晶片,這被DGA集團技術合夥人Paul Triolo形容為「高風險的戰略獨立形式」。這條路線雖然避開了與輝達的正面衝突,卻也意味著必須自行建立軟體堆疊、開發者社群與應用場景,這對一家成立僅8年的新創公司而言,技術與生態系的建置難度極高。
第二層矛盾:客戶集中度 vs. 營收可持續性。 騰訊既是最大股東(持股20%)又是最大客戶(貢獻84%營收),這種雙重角色雖然在初期提供了穩定的訂單來源與資金支持,卻也帶來了巨大的客戶集中風險。若騰訊調整AI基礎設施投資策略,或將訂單轉向華為、寒武紀等競爭對手,瀾起科技的營收基礎將瞬間崩塌。
第三層矛盾:地緣政治 vs. 供應鏈自主。 2023年底,地緣政治緊張迫使該公司降級部分晶片設計以維持對台積電(TSMC)先進製程的存取權限。這揭示了一個殘酷現實:即便中國全力扶植本土AI晶片產業,最頂尖的晶片製造仍高度依賴台灣的代工產能。所謂的「去美化」並非真正的技術獨立,而是在美中科技戰夾縫中的妥協性生存。
第四層矛盾:國家安全溢價 vs. 市場紀律。 中國地方政府推動的國有計算專案(如無錫、慶陽的數據中心)為瀾起科技提供了重要的營收來源,但這些訂單本質上帶有政策驅動色彩。投資人是否正在為真實的市場需求買單,還是在為地緣政治驅動的「戰略儲備」支付溢價,這是當前估值最大的不確定性。
從利益格局來看,最大受益者是兩位創辦人與早期投資人(含騰訊),他們透過IPO鎖定了巨額紙上富貴;而最大風險承受者則是二級市場的散戶投資人,他們在缺乏獲利基本面支撐下,以FOMO(錯失恐懼症)心態追逐AI題材熱潮。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
經驗顯示,當科技類股在缺乏獲利支撐下出現群聚性IPO狂飆時,通常預示著產業泡沫的頂部訊號。回顧2000年網路泡沫、2014-2015年中國軍工概念股熱潮,以及2021年SPAC上市潮,當市場以「未來敘事」取代「當下現金流」進行定價時,隨之而來的往往是殘酷的板塊輪動與資金退潮。瀾起科技與同期掛牌的競爭對手(如Moore Threads、MetaX)的命運,將成為中國AI半導體產業的關鍵壓力測試。
01 起因觸發:美中科技戰升級推動中國AI晶片國產化政策,資本市場FOMO心態追捧AI題材
02 一階傳導:瀾起科技、Moore Threads、MetaX等中國AI晶片新創集體赴A股IPO,形成板塊聯動效應
03 二階擴散:台積電面臨「降級代工」的地緣政治壓力,輝達中國市占率遭國產晶片侵蝕
04 三階深化:騰訊、阿里等雲端巨頭調整AI基礎設施採購策略,加大本土晶片採用比例
05 宏觀終局:全球AI晶片市場分裂為輝達主導的西方陣營與中國自主可控陣營,標準化生態系走向碎片化
跨事件因果網路圖譜 9 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
雲端三巨頭財報驗證AI紅利正盛:甲骨文雲基建領跑、Adobe破億用戶、Anthropic點名中企蒸餾攻擊
甲骨文雲端基建營收超預期、Adobe上修全年財測,正驗證AI紅利帶動半導體需求結構性擴張,此供需熱度直接連動台灣半導體聚落(台積電先進製程、美光台灣廠人力維穩),形成同一AI算力軍備競賽主線下的資本與勞動配置連鎖
美光加碼68個月薪酬炸彈 破解台灣半導體勞資新賽局
美光加碼台灣員工薪酬,反映半導體人才爭奪戰因中國AI晶片新創IPO狂潮與輝達競爭加劇而白熱化,迫使國際記憶體大廠以天價獎金鎖定台灣工程師,防堵人才外流至本土AI晶片獨角獸
高通陷智慧手機逆風 92%機構砍倉與AI PC豪賭的戰略十字路口
中國AI晶片新創瀾起科技以輝達生態系替代方案姿態上市,反映中國半導體在地化突圍潮,與高通在AI PC與手機晶片市場面臨的結構性壓力形成同一中美晶片脫鉤主線下的第二波競爭外溢。
台積電8月營收創單月歷史新高 AI需求引爆年增53%史詩級成長
台積電AI訂單井噴使先進製程產能高度集中於龍頭,迫使中國AI晶片新創如瀾起科技轉向輝達生態系外的替代架構,並透過IPO資本市場狂歡尋求突圍與造富效應。