AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

黃豆帝國:從中國田間到美國餐桌的隱形征服史
全球經濟

黃豆帝國:從中國田間到美國餐桌的隱形征服史

#農產品供應鏈 #生質能源 #美中貿易戰 #食品加工產業 #再生能源政策
就緒
聲線:
倍速:
字級:
⚡ 核心事實

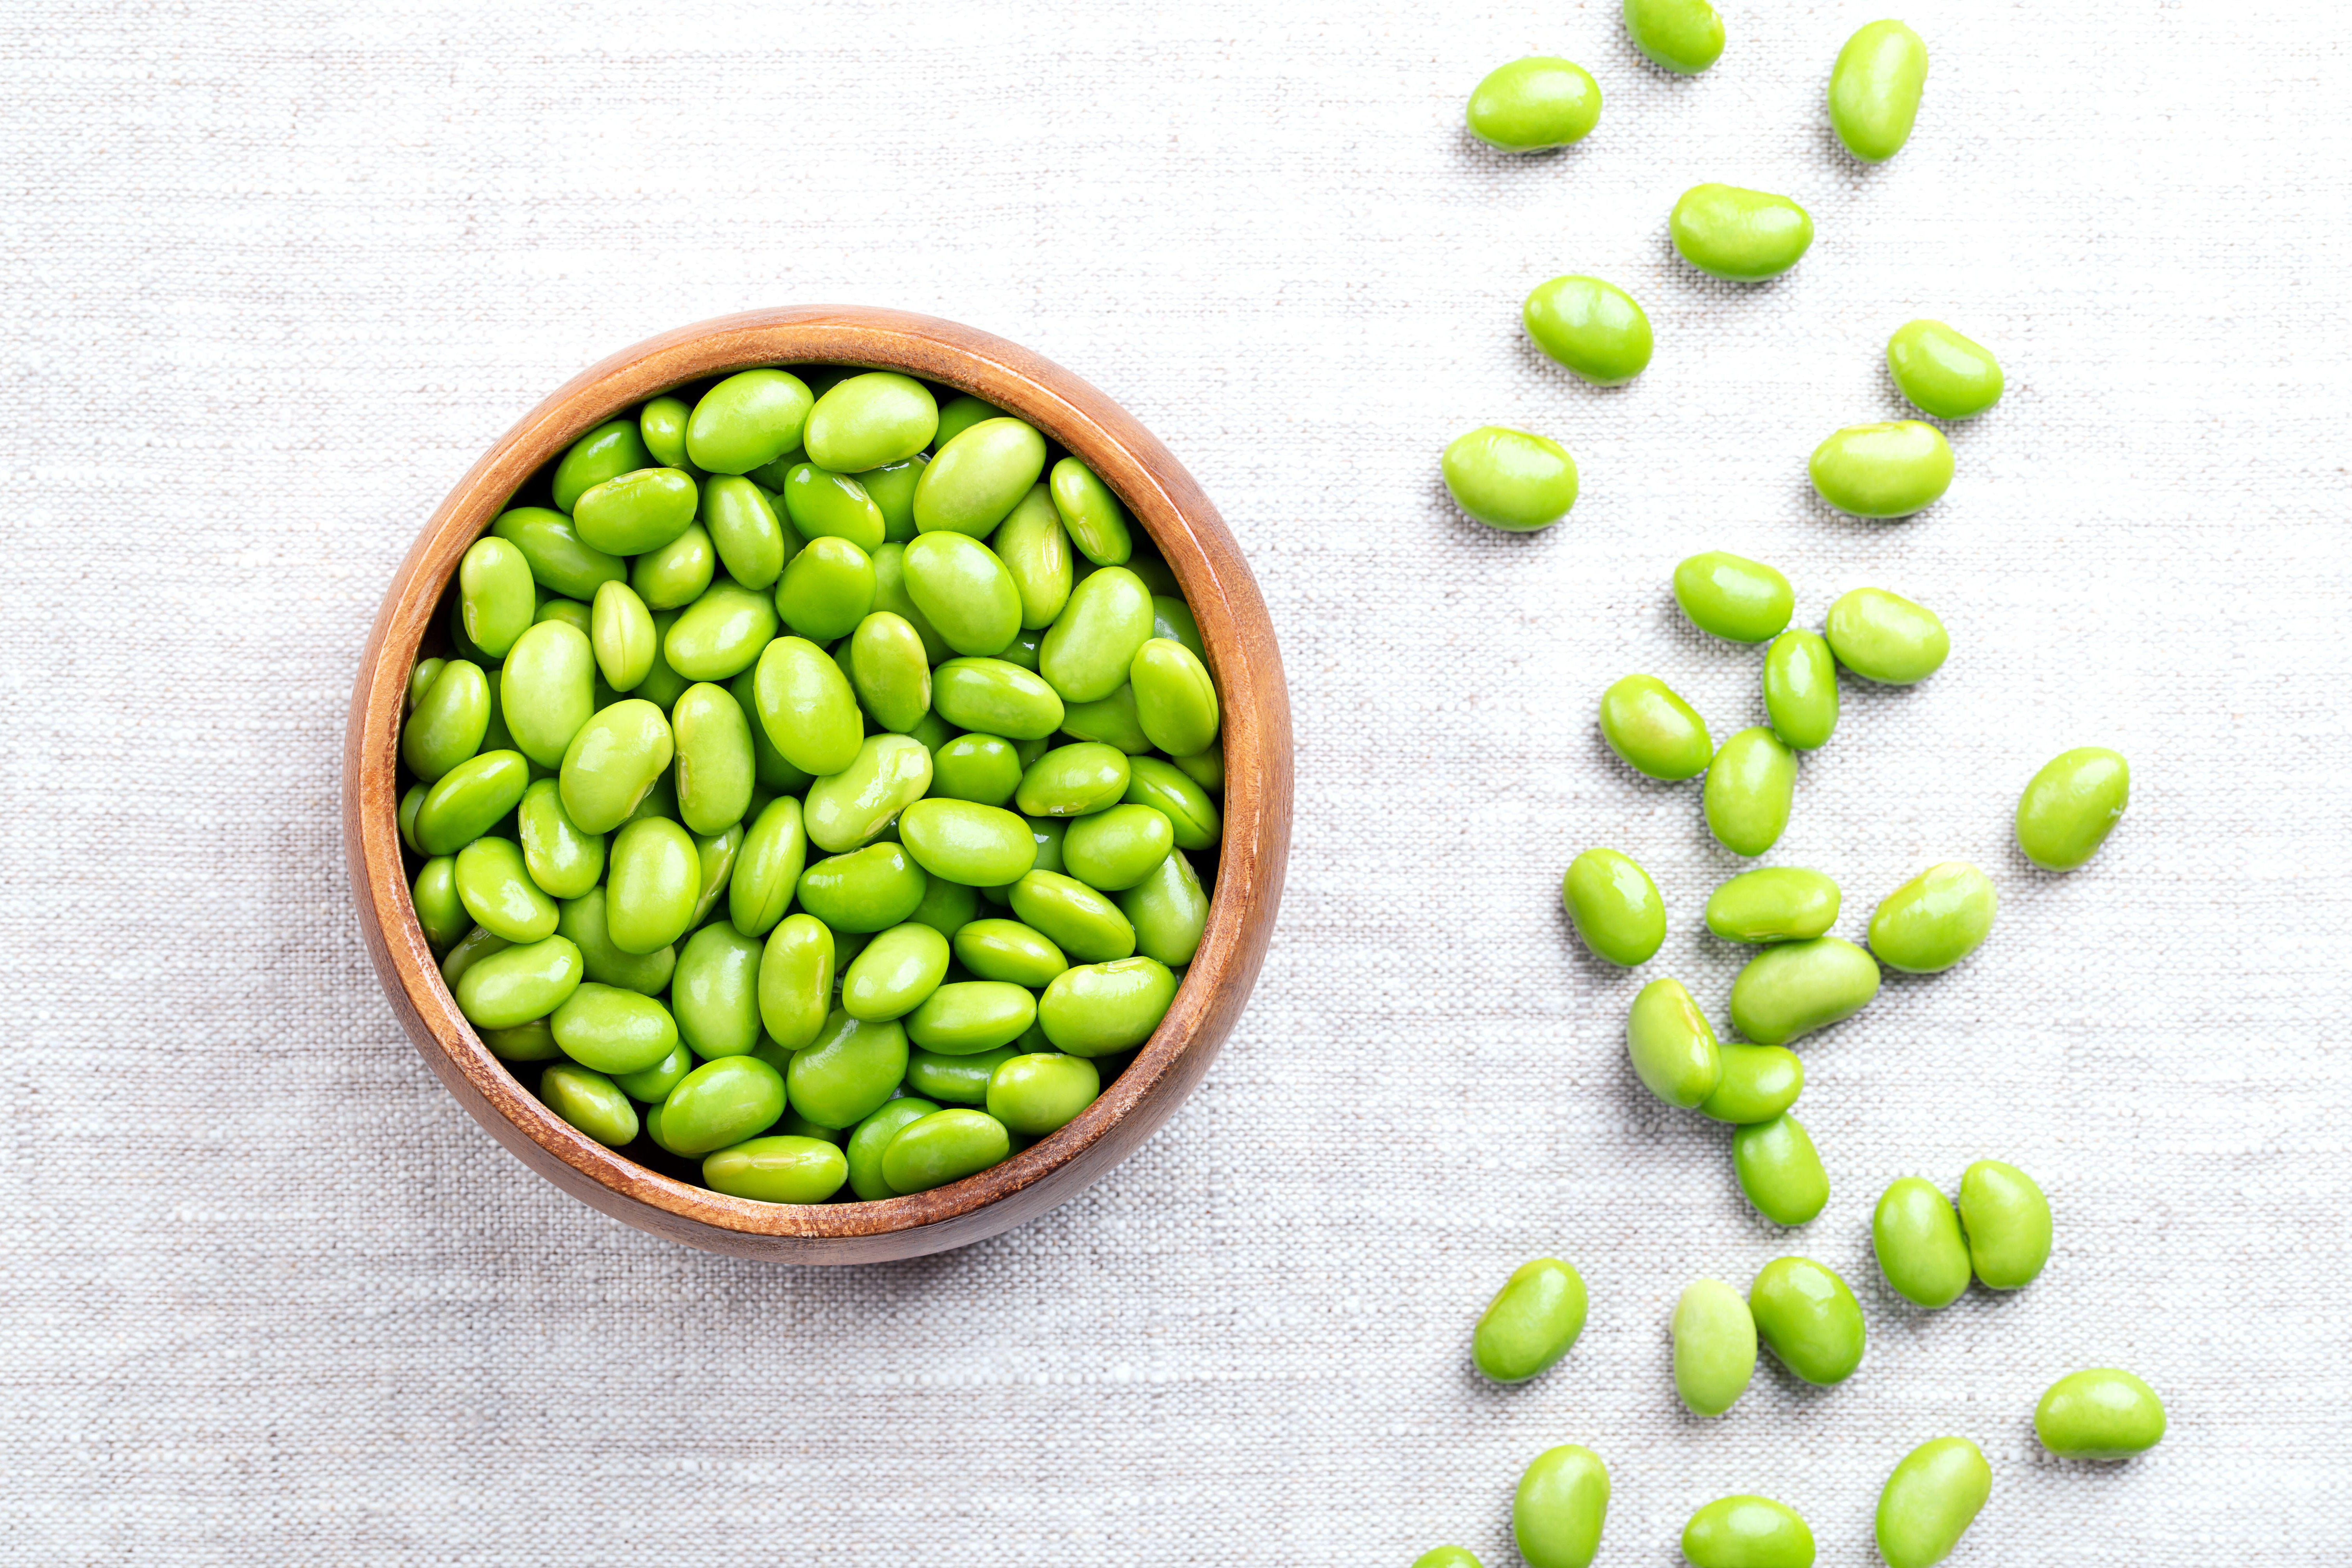
美國農業部預測,2026年美國黃豆產量將締造歷史新高的45.2億英斗,以每英斗60磅計算,相當於每位美國人可分得約800磅黃豆。這個數字背後,揭示了一段長達260年的農業演進史:1764年,英國水手Samuel Bowen將黃豆從中國帶入喬治亞州薩凡納;1900年前後,美國農業部植物探勘員Frank Meyer自中國引進數十個品種,經Charles Piper與William Morse在阿靈頓試驗農場篩選後推向全國。

1930年代,亨利·福特以8,000英亩土地種植300個黃豆品種,研發出大豆塑膠車身與大豆油漆,1935年起每輛車消耗約一英斗黃豆。二戰期間進口油脂斷供,加速國內大豆油崛起;戰後畜牧業對蛋白質飼料的龐大需求,使榨油副產物大豆粉成為另一頭金牛。至2008年,大豆油占美國食用油的消費比重已達約80%,每年用量高達180億磅。

如今,2026年3月敲定的聯邦再生燃料新規,再度將大豆油推向生質柴油與航空燃油的能源賽局,從農田到油箱的循環正式閉環。

🔥 背景脈絡與利益角力

這場「黃豆靜默革命」本質並非傳統的政商利益博弈,而是一部由技術演進、政策紅利與消費結構共同編織的產業演化史。理解其深層結構,需從三條脈絡交織切入:

第一條脈絡是產業鏈的化學裂變。1910年代興起的工業壓榨技術,最初僅機械榨油;數十年後化學萃取法成熟,將一顆黃豆拆解為兩種高價值商品——高蛋白飼料粕與多元用途油脂。這種「一次壓榨、雙重收益」的模式,徹底改變了黃豆的經濟學,使其從單純的飼料作物躍升為農工複合原料。

第二條脈絡是政策與戰爭的雙重催化。二戰切斷進口油脂供應鏈,聯邦政府積極推動國產植物油,使大豆油從邊陲躍升主流;戰後1950至1970年代,美國人均奶油消費從16.4磅腰斬至5磅,人造奶油則從2.9磅翻倍至11.1磅,這場「脂肪革命」的成本基礎正是廉價大豆油。疊加上數十年來的再生能源聯邦指令,黃豆如今橫跨食品、飼料、工業原料與生質燃料四大戰場。

第三條脈絡是地緣政治的反向連結。黃豆雖在北美發揚光大,但其遺傳基因與早期種原來自中國,使中美貿易戰中北京對美國黃豆的採購,成為左右美國農業州政治版圖與農民收益的戰略籌碼。這條從廣州到喬治亞、再從華盛頓反饋至北京的迴路,正是當前全球農產品地緣博弈的縮影。

🎯 各界影響評估
💻 產業與技術
食品加工與生質燃料的技術整合已成主戰場。氫化技術讓大豆油固化成短化與人造奶油,奠定加工食品的脂肪基石;
📈 市場與投資
再生能源政策紅利重塑農糧類股估值模型。2026年3月聯邦再生燃料新規擴大煉油商與進口商的生質燃料摻配義務,將使大豆油從食品加工端的副產品,轉化為能源端的主商品。
🛒 民眾與社會
終端飲食與能源價格將同步受牽動。大豆油占美國食用油約80%的結構性地位,使任何產區異動(如美中貿易戰、農場破產)皆會透過沙拉醬、嬰兒配方奶粉、酥炸食品等日常通路傳導至消費者物價;
🔮 歷史借鏡與未來展望
1.
基準情境(機率約55%):大豆將持續作為美國農業的「多用途錨定作物」,2026年產量衝上45.2億英斗,食用油與飼料兩大傳統市場維持穩定,生質柴油摻配需求年均成長3%至5%,農民收益與食品通膨維持溫和平衡。再生能源聯邦指令若不再加碼,大豆油將在食品與燃料間達到動態均衡,市場波動主要受美國中西部氣候與美中貿易談判牽動。
2.
極端風險情境(機率約25%):若美中貿易戰再度升級、北京對美國黃豆實施報復性關稅或完全轉單至巴西,美國中西部農場將面臨產銷結構性失衡,黃豆庫存飆升將壓低農場端價格,但因生質柴油強制摻配義務存在,國內油脂市場反而可能出現「內銷燃料、外銷滯銷」的撕裂局面,農民淨收益急劇萎縮,聯邦農業補貼將被迫擴大。
3.
轉折突破情境(機率約20%):若永續航空燃料(SAF)技術突破瓶頸,大豆油從生質柴油躍升為SAF的主要進料,將徹底翻轉黃豆的產業定位。屆時食品級與燃料級油脂將出現明確分流,催生分級收購與專用品系育種的新商業模式,美國農業巨擘的煉油資產估值可望迎來重估,同時帶動生技育種公司、轉化酶研發商與農業數據平台形成新一波併購浪潮。
💡 總結與決策建議
1.
即時避險策略:投資人應密切追蹤USDA季度庫存報告與聯邦環保署(EPA)再生燃料摻配率調整動態,建立大豆油與玉米乙醇的跨品項對沖部位,降低單一農作物價格波動對投組的衝擊;食品加工業者則應提前簽訂2026/27榨季長約,鎖定榨油副產物成本。
2.
中長期佈局:機構投資人可將目光鎖定具備垂直整合能力的農業巨擘與生質煉油商,佈局SAF轉型題材與專用品系育種研發商,以掌握黃豆從「食品原料」轉型為「能源作物」的價值鏈重組機遇;消費品牌商則須提前重塑供應商審查機制,因應美國中西部氣候風險與地緣政治雙重變數,確保食用油與植物蛋白的採購韌性。
蝴蝶效應連鎖傳導 5 階連鎖
⚡ 01 起因觸發

01 起因觸發:2026年3月聯邦再生燃料新規擴大生質柴油摻配義務,疊加USDA預估45.2億英斗歷史新高的供應端爆發

🌊 02 一階傳導

02 一階傳導:美國大豆壓榨廠與煉油商產能利用率飆升,農業巨擘ADM、Bunge、Cargill的壓榨與煉油資產價值重估

💥 03 二階擴散

03 二階擴散:食用油、飼料、SAF航空燃油三大下游產業同時承壓與受惠,食品通膨與運輸燃料成本連動

🔥 04 三階連鎖

04 三階外溢:美中貿易戰框架下,中國轉單巴西使美國農場端價格承壓,聯邦農業補貼規模被迫擴張

🌐 05 終局影響

05 宏觀終局:大豆從單純農產作物升級為「農工能源三位一體」戰略物資,全球農產品地緣格局重新洗牌

🔗

跨事件因果網路圖譜 2 驗證節點

AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
起因 影響 後續
INTELLIGENCE NETWORK

延伸情報網絡 • 推薦閱讀

以同領域因果連動與最新情報節點為軸心,延伸閱讀牽動全局的關鍵事件

瀏覽更多「全球經濟」 →
🏠 首頁 🗺️ 地圖 💼 自選 📚 專題 🔒 登入