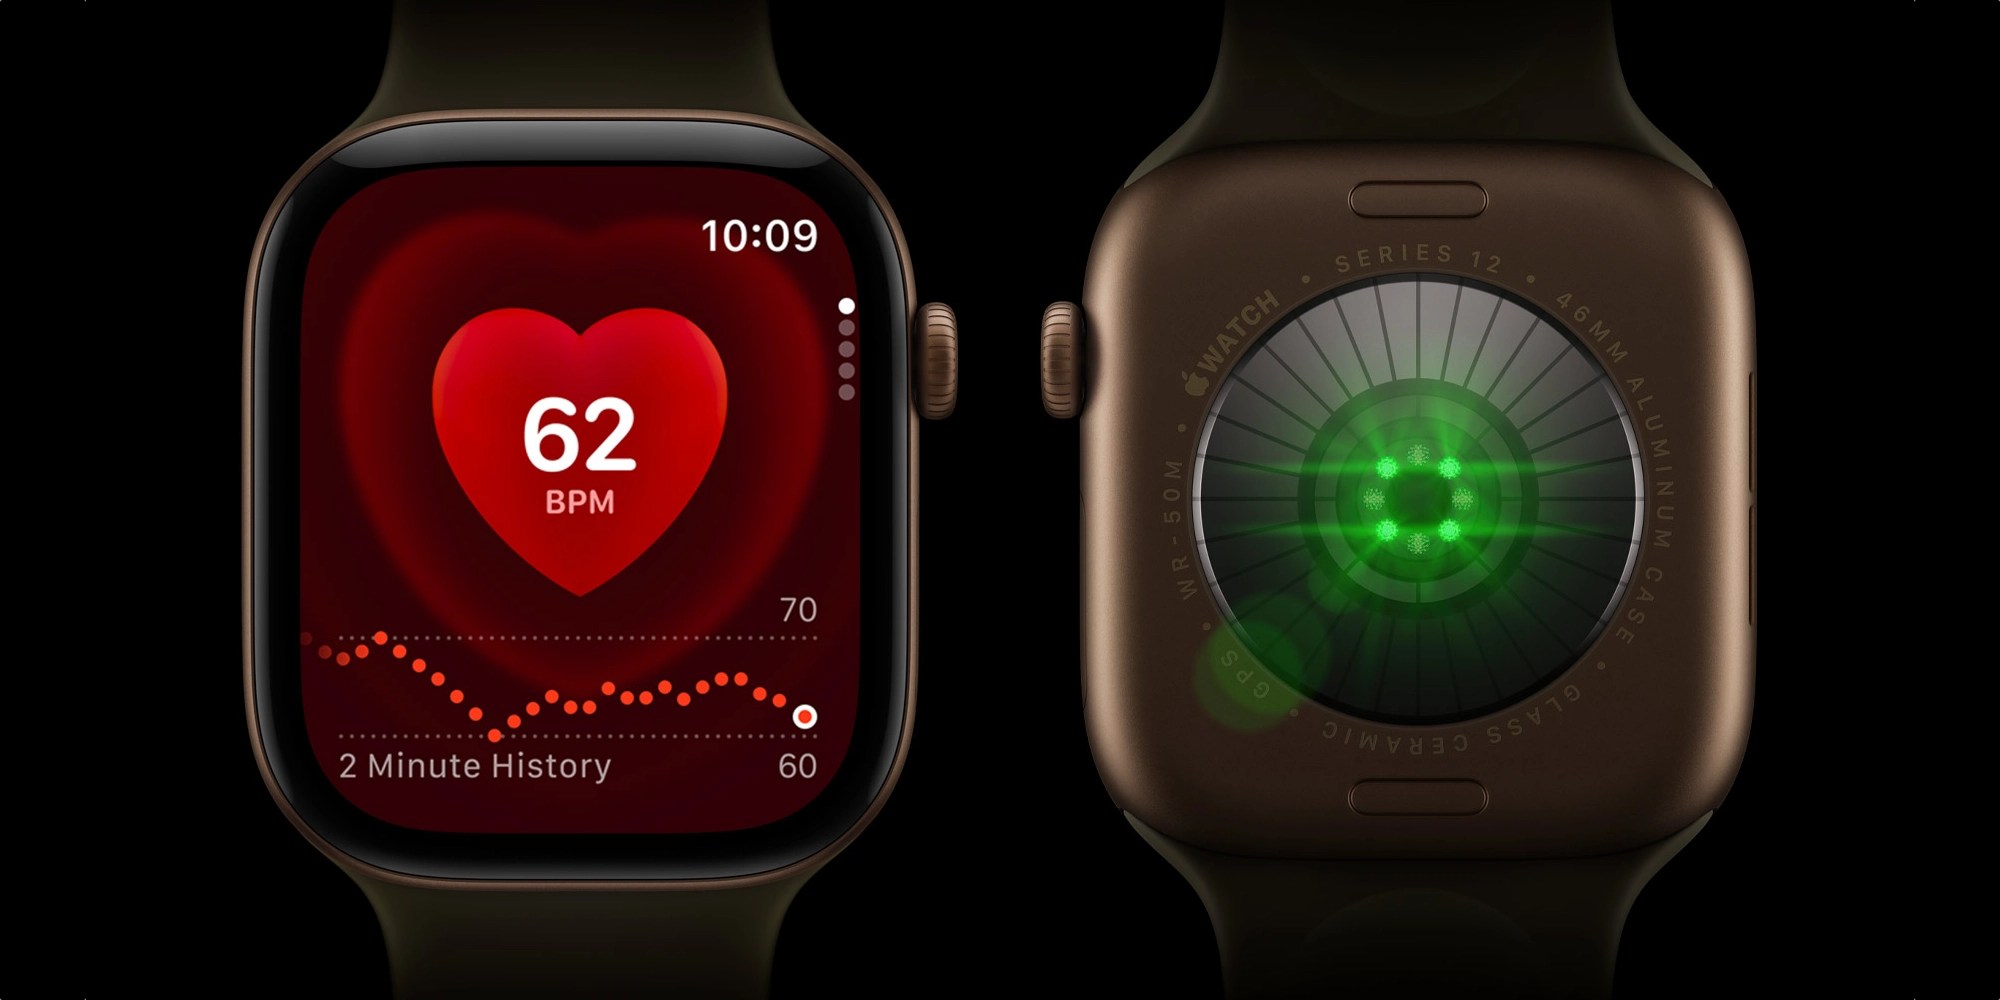
蘋果於 2026 年 9 月正式公布其最新旗艦穿戴裝置 Apple Watch Series 12 與 Apple Watch Ultra 4,搭載全新「Health Sensing System 健康感測系統」,並以一份橫跨五個臨床試驗據點、動員 1,460 名受測者(其中 1,254 人納入最終分析)的九頁研究白皮書作為後盾,大膽宣稱該系統締造「穿戴式裝置史上最精準的心率感測」紀錄。
本次實驗設計極為嚴謹,受測者於同一時間分別配戴 Apple Watch Series 12 與一款競品手環,並以臨床級 Polar H10 心電圖胸帶作為黃金標準(Reference Device)。橫向對標陣容囊括 Garmin Forerunner 970、Google Pixel Watch 4、Huawei Watch 5、Samsung Galaxy Watch 8、WHOOP 5,以及穿戴於食指上的 Oura Ring 5。實驗情境涵蓋戶外路跑、跑步機間歇訓練、踩踏飛輪、高強度間歇(HIIT)與重量訓練,並納入靜態休息、桌面工作、備餐與步行等日常情境,以模擬「擺臂干擾、心率驟變與節奏鎖定(cadence lock)」三大光學感測難題。
最終量化數據顯示,在 159 組個別活動與測量比較中,Apple Watch Series 12 於 139 組取得統計上顯著優於對手的準確度,涵蓋運動與日常雙重場景。售價方面,Series 12 預購價 399 美元起、Ultra 4 預購價 799 美元起,9 月 18 日正式開賣。
本事件本質為消費性電子巨擘之間的穿戴式健康感測技術規格競賽,涉及光學 PPG 感測、訊號處理演算法與臨床驗證方法論的全面較量,並未涉及地緣政治或國家級利益博弈,故不適合以陰謀論角度強行套用利益角力框架。以下將從技術演進、產業競爭格局與標準制定權三個結構性視角,深入拆解此一典範轉移的深層意涵。
一、光學心率感測的長期技術瓶頸
光學體積變化描記法(Photoplethysmography, PPG)自 2010 年代商用化以來,始終面臨三大結構性缺陷:在擺臂劇烈時因血液灌流訊號被動作雜訊淹沒;高強度運動時因血管收縮導致訊號失真;以及跑步時手部節奏震動與心臟脈搏頻率接近,造成「節奏鎖定」誤判。蘋果此次升級核心在於重新設計光學與電學感測硬體的雙軌融合,搭配專屬訊號處理演算法,並據此衍生出 HRV 恢復力(Recovery HRV)與備戰度(Readiness)等高階指標。
二、消費性穿戴市場的紅海化與健康數據的護城河化
當硬體規格日益同質化,產業競爭已從「誰能測得到」轉向「誰測得更準」。蘋果此舉釋出強烈訊號:穿戴裝置的下一個戰場已從功能性競賽進入臨床級數據可信度競賽。Garmin 專精運動員、WHOOP 強打恢復科學、Oura 切入睡眠與戒指市場、Google 與三星則背靠龐大 Android 生態系。蘋果挾規模化受測者、自有研究團隊與九頁白皮書的學術包裝,將「精準度」拉高為新的產業基準線,對中小型新創公司形成嚴峻的資本與數據門檻。
三、從「消費電子」到「數位醫療」的定位位移
長期以來,穿戴裝置的健康數據多被視為「參考性質」,難以進入醫療決策流程。蘋果透過嚴謹臨床試驗設計、公開同儕審閱等級的研究方法,正嘗試將其感測器定位從「消費電子配件」推向「可被醫療專業信賴的數據來源」,這對未來保險給付、遠距醫療與處方級健康監測市場的版圖重分配,具有深遠的結構性影響。
國際制裁與出口管制警報
🔴 極高風險 (CRITICAL)資料來源:OpenSanctions / US BIS Entity List
⚠️ 合規與地緣風險要點: 受美國出口管制條例 (EAR) 與外國直接產品規則 (FDPR) 全面封鎖,限制取得先進 EDA 工具、極紫外光 (EUV) 設備與 5G 射頻晶片。
戰略貿易流向與供應鏈依賴度
HS 8507資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $1,300 億美元 / 年 (複合成長率 >24%)
回顧穿戴裝置發展史,2015 年 Apple Watch 初代問世時引發「智慧手錶是否為必需品」的大規模質疑;2018 年心電圖功能加入後開啟醫療級應用濫觴;2020 年血氧監測成為疫情時代標配。每一次技術躍進都伴隨一輪市場洗牌與典範轉移,而本次健康感測系統的升級,極可能成為下一波產業重組的引爆點。基於歷史軌跡與當前技術節點,以下預測三種未來情境:
面對穿戴裝置市場的精準度競賽與健康數據價值重估,各利害關係人應採取以下差異化行動策略:
01 起因觸發:蘋果發布搭載 Health Sensing System 的 Apple Watch Series 12 與 Ultra 4,以九頁臨床研究白皮書主張史上最精準心率感測
02 一階傳導:直接衝擊 Garmin、WHOOP、Oura、Google、Samsung、Huawei 等競爭品牌的精準度行銷話術與臨床驗證投入
03 二階擴散:光學感測器、PPG 類比前端 IC、訊號處理晶片供應鏈迎來規格升級換機潮;生醫演算法人才需求急增
04 宏觀終局:穿戴裝置從消費電子邁向「可被醫療信賴的數據來源」,重塑遠距醫療、保險給付與數位健康監測的全球產業版圖
領域延伸情報推薦 相關延伸研讀
依主題領域自動關聯之高參考價值外電情報