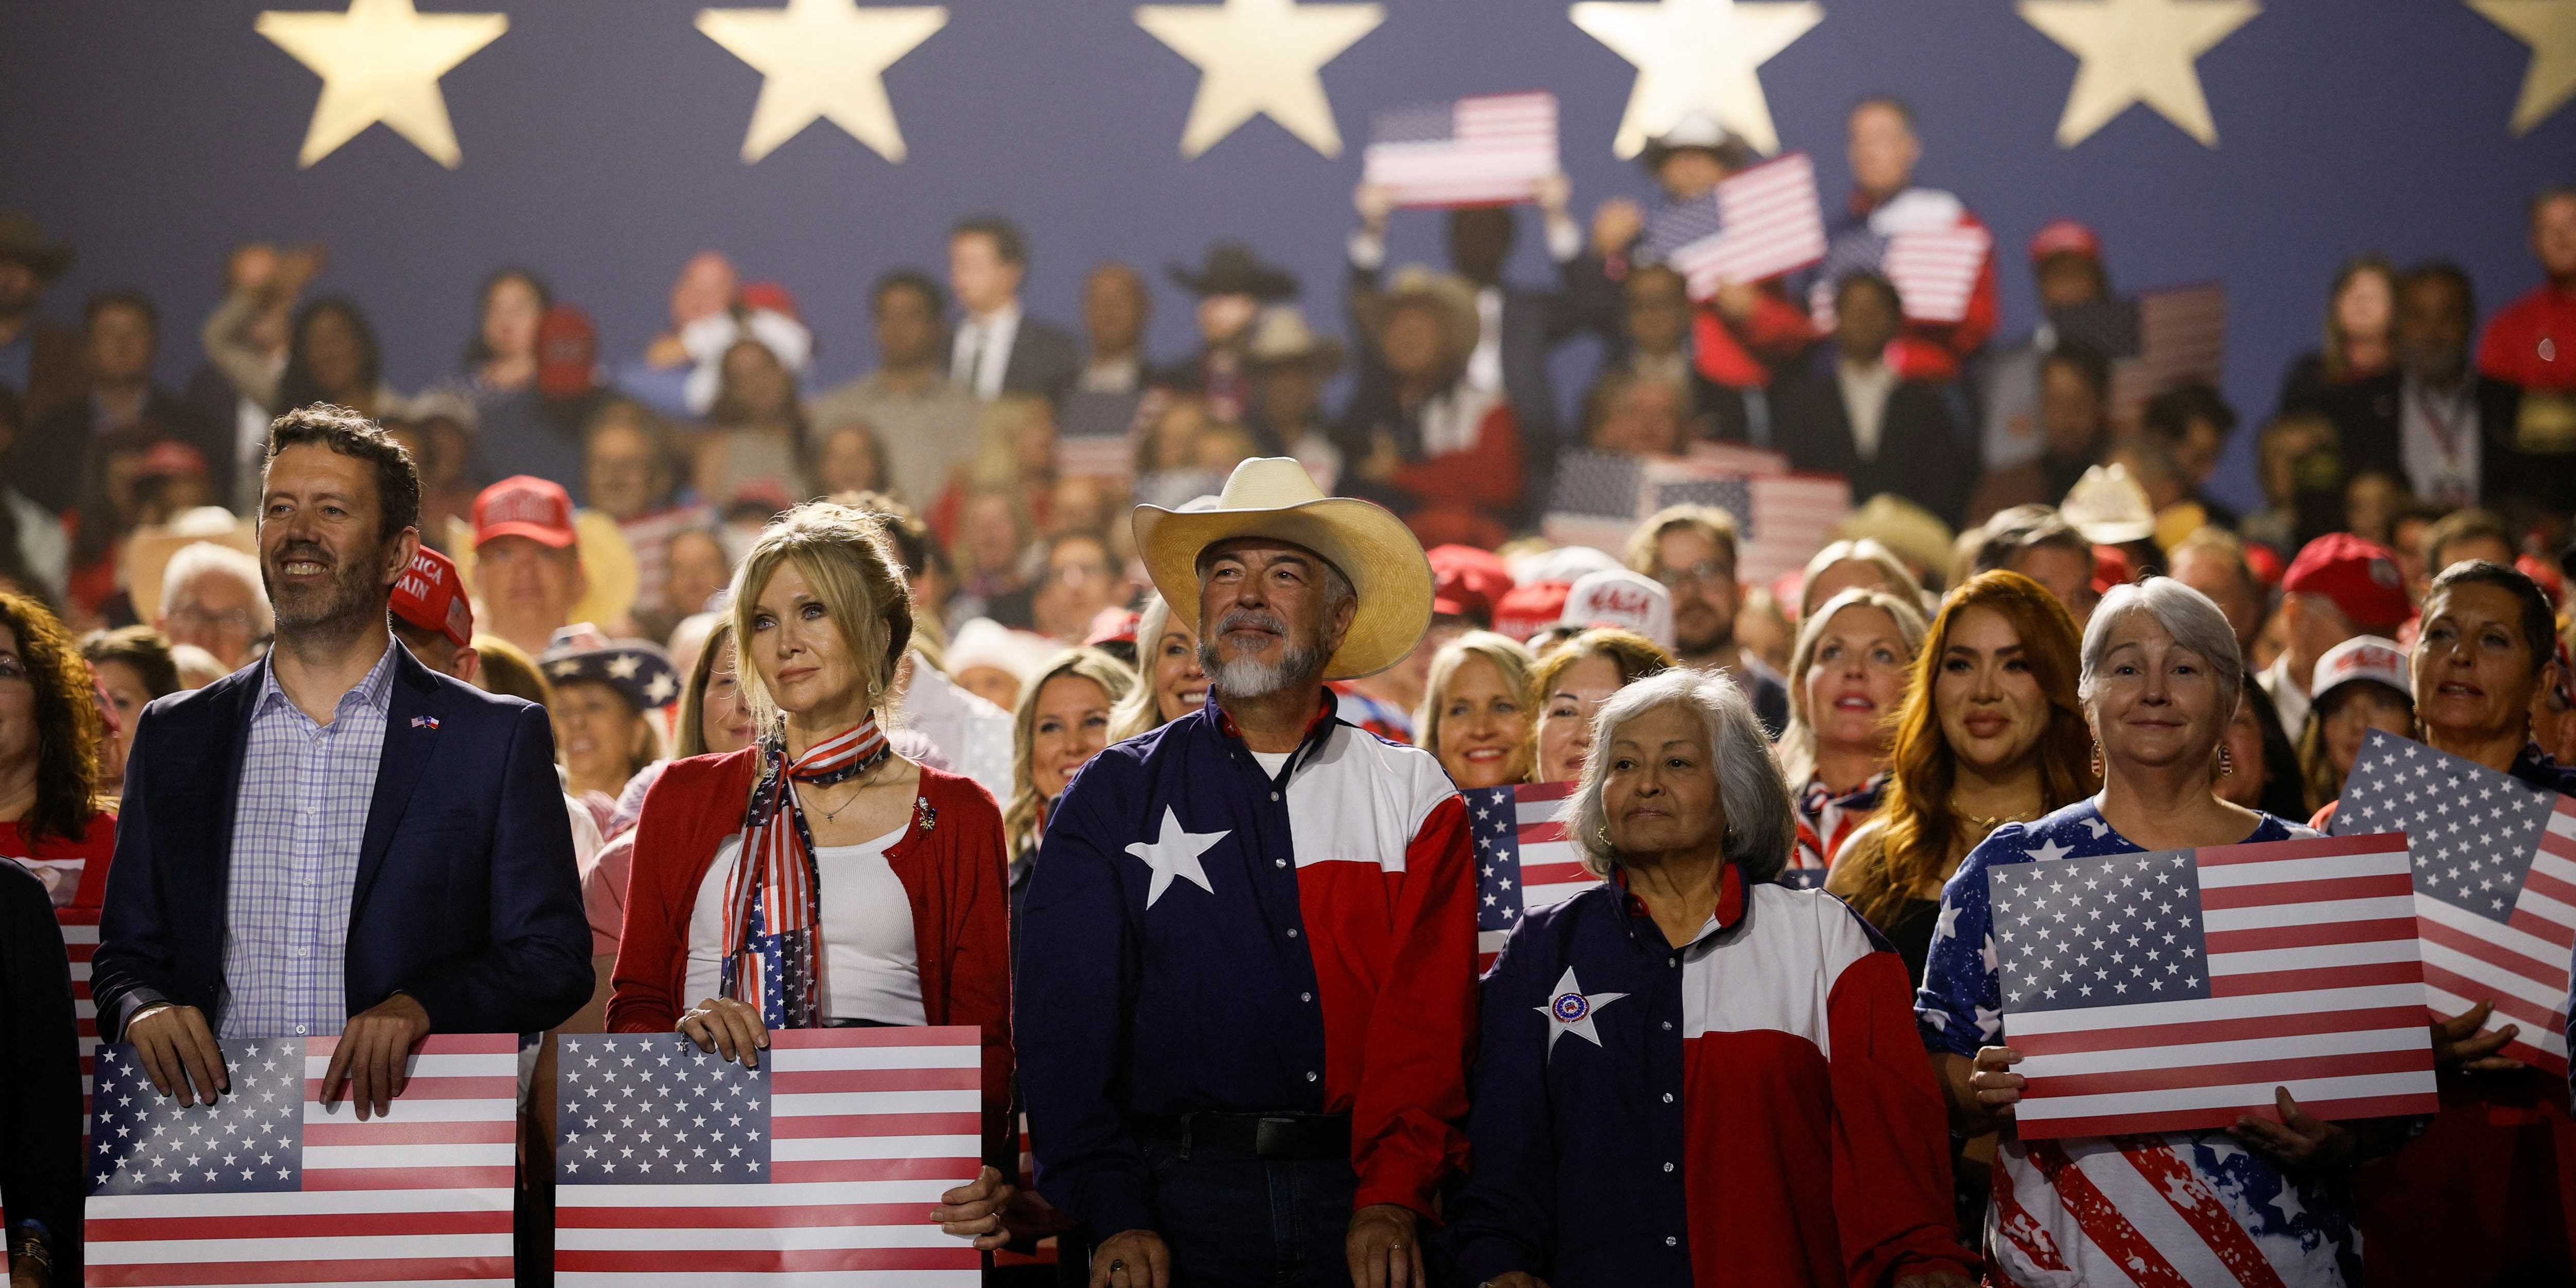
美國總統川普於 2026 年 9 月 10 日在達拉斯舉行的「共和黨期中選舉大會」上宣布,若共和黨於 11 月順利保住國會控制權,將向每位成年美國人發放 5,000 美元的現金紅利,他將此稱為「川普紅利」(Trump Dividend)。然而,此提議在財政上極度不負責任:美聯社報導指出,這筆支出規模將超過 1 兆美元,且必須經國會批准,同時將進一步惡化美國逼近 1.8 兆美元的年度預算赤字。Politico 同步指出,「共和黨財政鷹派」對此反應冷淡,認為此一支出將超越疫情期間發放的紓困金規模,恐使赤字失控。
值得注意的是,川普本人並未說明資金從何而來,僅強調款項僅限美國公民使用,且必須在國內消費。副總統 JD Vance 隨後補充,資金來源可能為進口關稅收入,但美聯社隨即指出,「此一支出規模遠超美國至今透過保護主義措施所收取的總額」。無論資金來源為何,這筆支出都將疊加至國債之上,而美國國債已於上個月歷史性地突破 40 兆美元大關。
這場政治豪賭的本質,是一場精心設計的「選舉綁架」與財政紀律的全面決裂。從歷史脈絡觀察,川普自第二任期開始,便已多次提出發放支票的承諾,包括「DOGE 紅利 5,000 美元」、「關稅紅利 2,000 美元」、「歐記健保節流紅利 1,000 美元」,至今沒有一張支票真正兌現。這揭示出一個殘酷的現實:支票從來不是政策工具,而是選戰動員的話術武器。
若從利益角力角度深入剖析,共和黨內部正面臨嚴重的路線分歧:
更值得警惕的是,此舉已將美國推向結構性財政懸崖的邊緣:40 兆美元國債、1.8 兆美元年度赤字、逼近 6 美元/加侖的柴油價格,加上持續升溫的通膨壓力,這些數字共同構成一場完美風暴,而川普選擇的應對方式,竟是用一個更龐大的赤字承諾來掩蓋現有的赤字危機。
回顧歷史,沒有任何一個成熟經濟體能在國債佔 GDP 比重持續攀升、年度赤字逼近 2 兆美元的背景下,憑空發放 1 兆美元等級的全民現金。1980 年代雷根政府的「赤字經濟學」最終引發儲貸危機,2008 年金融海嘯前的赤字擴張則引爆次貸風暴,當前的財政路徑與上述危機前夕有著驚人的結構相似性。
01 起因觸發:川普於共和黨期中大會拋出 5,000 美元「川普紅利」選舉支票承諾
02 一階傳導:美聯社、Politico 同步披露財政不可行,共和黨財政鷹派公開反對
03 二階擴散:最高法院關稅違憲裁定與行政團隊強推新關稅形成憲政衝突
04 三階擴散:國債突破 40 兆美元、柴油逼近 6 美元,民眾實質購買力持續下滑
05 宏觀終局:美元信用受損、美債殖利率飆升,全球金融市場進入政策不確定性暴風眼
跨事件因果網路圖譜 5 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
美元霸權裂縫:美國體系五大衰變警訊深度解構
目標文章指出聯邦債務已突破34兆、利息支出侵蝕實體預算,候選文章#10926顯示此壓力已進一步惡化至40兆國債、年度赤字逼近1.8兆,且川普「5000美元紅利」提議疊加使財政懸崖加速成形,構成同一債務危機主線的後續政策外溢與政治加劇效應。
共和黨金主砸20億美元劍指麻州!企業鉅子如何撼動美國地方政治版圖?
川普以現金紅利綁架期中選舉的操作模式,與共和黨金主砸 20 億美元罷免麻州州長同屬「億萬富豪直接介入選舉、重塑地方政治版圖」的主軸延伸,顯示極右派資金正同時透過聯邦與州級選舉雙軌推進政治重組。
油市驚濤駭浪:地緣裂解下的能源新格局深度剖析
川普以進口關稅充當紅利財源的論述,與當前油市因中東地緣裂解疊加的通膨壓力交織,使關稅收入在能源進口成本飆升背景下實質縮水,進一步暴露其財政提案的不可行性
南非中期預算:財政懸崖逼近,轉型深陷泥淖
美國年度預算赤字逼近1.8兆美元、國債突破40兆,與南非2014年中期預算揭露的財政懸崖同屬「擴張性財政紀律崩壞」的結構性案例,呈現新興市場與成熟經濟體在財政可持續性上的共同警訊
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。