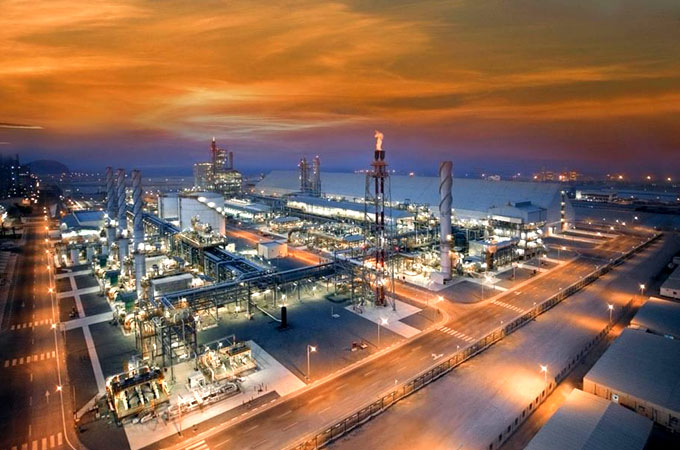
阿拉伯聯合大公國(UAE)氮肥與氨氣生產龍頭 Fertiglobe 近日宣布與多家德國頂尖工業集團簽署合作備忘錄(MoU),共同探索綠氨與低碳氨的供應鏈整合方案。Fertiglobe 為阿布達比國家石油公司(ADNOC)與荷蘭 OCI Global 的合資企業,目前為全球最大的氮肥產品出口商之一,年產能超過 650 萬公噸。
本次協議的核心在於將 Fertiglobe 位於阿聯酋及阿爾及利亞的氨氣產能,與德國工業巨擘在能源、化工與物流領域的基礎設施進行對接,鎖定歐洲去碳化政策下的龐大氫能衍生燃料商機。這筆交易是海灣產油國首次以「能源載體出口國」角色切入歐洲工業轉型供應鏈的關鍵指標,顯示中東資源國正試圖將傳統化石燃料的出口紅利,系統性地轉化為綠色化工原料的長期契約收入。
值得注意的是,Fertiglobe 已於 2023 年完成首次商業規模綠氨出口至德國,透過阿布達比的太陽能供電進行電解水製氫,並進一步合成為無碳排的綠色氨氣。此次與德國企業深化合作,意味著雙方正從「試點配送」邁向「常態化貿易航線」的策略升級。
本事件並非傳統意義上的地緣軍事衝突或企業壟斷爭議,而是一場在「全球能源典範轉移」大背景下,各國重塑工業原料貿易版圖的結構性佈局。若以利益博弈視角切入,可從三個層面解析其深層張力:
第一、能源出口大國的身份焦慮與再定位。阿聯酋深知石油時代終將結束,但若僅被動等待綠能技術成熟,國家財政將面臨「荷蘭病」式的崩潰風險。透過氨氣——這種易於長途運輸且無需極低溫設備的氫能載體——Fertiglobe 實質上是將「中東太陽能」轉化為「德國工廠燃料」,延續資源國的出口命脈。這是一場精心設計的「工業原料國籍」延續戰略。
第二、歐洲內部能源供應路線之爭。德國一方面仰賴進口低碳氨來替代俄羅斯天然氣與部分工業用氫,另一方面卻面臨本土電解槽產業、北非綠氫直送管線、以及中東船運氨三條路線的成本與安全權衡。德國企業此次選擇 Fertiglobe,反映出在碳關稅(CBAM)與 2045 年氣候中和目標雙重壓力下,「進口替代」已從選項升級為剛需。
第三、傳統氮肥市場與新興能源市場的資源排擠。Fertiglobe 既有產能高度服務於農業氮肥市場,若大量轉向綠氨出口,是否會引發全球糧食供應鏈的價格波動,構成對印度、埃及等農業進口大國的隱性衝擊,是這場佈局中不可迴避的系統性風險。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / OFAC SSI
⚠️ 合規與地緣風險要點: 受到歐洲能源脫鉤制裁、北溪管道禁令與國際結算金融限制(SWIFT 剔除)。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
這場中東與歐洲的氨能結盟,並非孤立事件,而是 2020 年以來「氨能外交」浪潮的最新一筆。回顧 2019 年東京燃燒無碳氨發電示範、2021 年沙烏地 Aramco 出口藍氨至日本、2022 年俄烏戰爭後歐洲瘋搗氨替代天然氣,氨氣已從農業配角躍升為國家能源安全戰略物資。基於此歷史脈絡,未來 24 個月可能演變出三種情境:
面對這場結構性的氨能供應鏈重組,各利害關係人應採取以下分層行動:
01 起因觸發:阿聯酋 ADNOC 體系尋求後石油時代的能源載體出口戰略
02 一階傳導:Fertiglobe 既有氨氣產能從農業氮肥市場部分轉向能源市場
03 二階擴散:德國工業巨擘以綠氨替代俄羅斯天然氣鍋爐燃料
04 三階擴散:歐盟碳邊境調整機制(CBAM)加速全球氨氣貿易綠色分流
04 四階擴散:傳統氮肥進口國面臨供應排擠,糧食通膨壓力升高
05 宏觀終局:全球能源貿易版圖從「油氣單一管道」裂解為「綠氨船運、綠氫管線、電力直送」三軌並行的新秩序
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。





