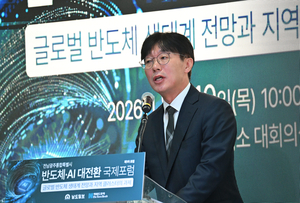
南韓產業通商資源部產業成長政策官李民宇(Lee Min-woo)週四於「全南—光州統合特別都會市半導體與AI轉型全球論壇」上明確指出,政府正將湖南地區(Honam,意指全羅南道與光州廣域市)定位為突破首都圈成長極限、打造AI驅動新產業軸心的關鍵試驗場。李民宇直言:「當以首爾都會區為核心的成長模式已觸及天花板,韓國未來產業競爭力的答案存在於地方。」
核心投資規模已浮上檯面:SK集團規劃投資70兆韓元興建1GW級AI資料中心;Samsung SDS亦規劃投入約17兆韓元建置210MW設施。政策框架涵蓋半導體、實體AI(Physical AI)、AI資料中心三大主軸,再串接各區域特色產業。
湖南地區的指定成長領域橫跨六大面向:未來電力系統、先進半導體製造、AI與自駕車、下一代疫苗、精準醫療等。值得注意的是,李民宇特別強調「不只蓋資料中心,更要將電力、冷卻等周邊設備供應鏈在地化」,試圖以基礎設施為支點,撬動整體生態系的厚實化。
這場湖南AI試驗的本質,並非傳統意義上「企業與企業」或「國家與國家」的零和對抗,而是南韓內部一場深刻的「成長典範轉移」博弈——中央集權式首都圈成長模式,與地方驅動型多極成長模式之間的結構性拉鋸。理解這個角力,必須先回到南韓經濟的歷史脈絡。
過去數十年,南韓的產業、人才與資本高度集中於首爾、京畿道與仁川構成的「首都圈」,形成強烈的「吸取效應」(Agglomeration Effect)。然而,這套模式正面臨三重結構性壓力:第一,人口結構崩塌——全羅南道、光州等湖南地區人口外流嚴重,地方凋敝已成為政治與社會隱憂;第二,地緣政治風險——首爾都會區距離北韓邊境僅約40公里,半導體與AI等戰略產業過度集中於此,被視為國安脆弱點;第三,全球AI軍備競賽壓力——美中兩國正以國家級規模投資算力,南韓若不快速擴張AI基建,恐在這場典範轉移中被邊緣化。
更深層的衝突在於「誰是受益者」。表面看,SK與Samsung SDS等大型財閥是直接受益者,但實際上最大的受益者可能是電力、冷卻、機電整合等中堅設備供應商——因為政府明確將「周邊產業在地化」列為核心戰略,這意味著過去被跨國巨頭(如施耐德電機、Vertiv等)壟斷的高階設備市場,將被強勢騰出訂單空間給本土供應鏈。反觀潛在受損方,則是長期壟斷首都圈不動產與人才虹吸效應的既有利益結構,以及仰賴人力成本優勢的傳統勞動密集型產業。
此外,這項政策也是對南韓「電力瓶頸」的一次豪賭。AI資料中心是極度吃電的怪獸,1GW級設施的用電量幾乎等於一座核電機組的裝置容量。在南韓電力公社(KEPCO)已處於結構性虧損、且被要求「先收五年電費」的特殊背景下,湖南AI基建能否順利落地,高度取決於電網擴張與再生能源配套的同步進度,這也是論壇上德國經濟顧問特別提醒「必須以長期視角推進」的核心原因。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對照過去十年全球AI基建競賽的歷史軌跡,從美國維吉尼亞州「Data Center Alley」、愛爾蘭都柏林、到新加坡與日本北海道,每個案例都揭示了「算力即國力」的鐵律。湖南計畫能否成功,將取決於電力、晶片與人才的三角同步速度。以下預測未來三種情境:
面對這場規模宏大的區域AI基建革命,無論是產業決策者、機構投資人或科技工作者,皆應重新校準戰略佈局:
01 起因觸發:首爾首都圈成長觸頂,南韓政府啟動地方型AI產業軸心戰略
02 一階傳導:SK與Samsung SDS合計約87兆韓元投資落地湖南,啟動大規模資料中心建設潮
03 二階擴散:電力、冷卻、機電整合等周邊供應鏈在地化要求,創造中堅設備商訂單機會
04 宏觀終局:東北亞AI地緣版圖重塑,南韓從首爾單極轉向多極成長結構,惟電力與電網瓶頸為最大不確定性
領域延伸情報推薦 相關延伸研讀
依主題領域自動關聯之高參考價值外電情報