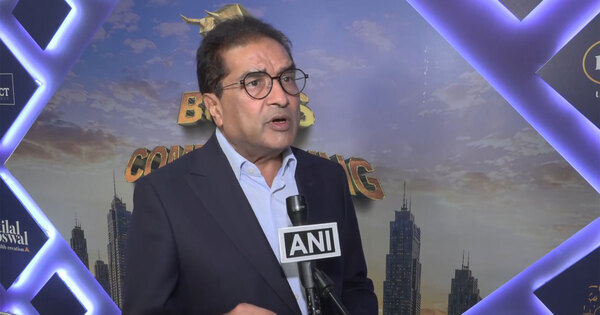
印度重量級投資人、莫迪托斯奧斯瓦爾金融服務公司(Motilal Oswal Financial Services)董事長拉姆迪奧·阿格拉瓦爾(Raamdeo Agrawal)近期公開表態,指出在經歷外資機構投資人(FII)連續數月的鉅額拋售後,印度股市目前已進入「超賣」狀態,FII情緒正從極度悲觀轉為審慎樂觀,這是長線買盤重新進場的關鍵窗口期。阿格拉瓦爾的觀點在達林印度股市指標Nifty 50於歷史高點附近劇烈震盪、外資連續多月淨流出印度股市(2024年累計淨流出規模曾突破400億美元)背景下尤具份量。這位掌管數百億美元資產、被譽為「印度巴菲特」的價值投資教父級人物,其市場轉向訊號往往代表著大型機構資金的集體再平衡決策,亦是散戶與高淨值投資人進場與否的重要風向球。
外資持續撤離印度股市的核心矛盾,在於本土基本面強勁與外部資金面惡化的嚴重背離。自2024年下半年起,FII在印度市場的累計拋售金額一度逼近歷史紀錄,背後驅動力呈現多層次結構:第一,美聯準會維持高利率環境使美元資產收益率居高不下,導致新興市場資金持續回流美國,10年期美債殖利率突破4.5%使印度盧比貶值壓力加劇,間接侵蝕以美元計價的外資報酬;第二,中國大陸推出史無前例的9月24日政策組合拳(降準、降息、創設股市平準基金),導致全球新興市場資金出現「中國—印度」的明顯輪動,部分原配置印度的資金轉向估值更低、政策刺激更猛的中港股市;第三,印度本益比長期偏高,Nifty 50前瞻本益比一度衝上22倍以上,相較MSCI新興市場指數存在30%以上的溢價,使價值型外資難以為繼。
然而,阿格拉瓦爾作為內資陣營最具代表性的「反對派」觀察家,其釋出超賣訊號的戰略意義不容忽視——印度國內共同基金(DII)2024年淨流入規模預估將突破600億美元,創下歷史新高,內資正以驚人速度承接外資拋出的籌碼。這場「內資對外資」的史詩級多空對決,實質上決定了印度資本市場未來三年的估值錨定權究竟落在誰手中。最大受益者顯然是擁有本土資金動員能力與長期視角的印度共同基金公司(如SBI Mutual Fund、HDFC AMC),以及耐得住波動的價值型長線投資人;最大受衝擊者則為過度依賴FII流動性、被動型ETF追蹤MSCI權重的全球資產配置機構。
印度股市過去20年曾出現三次重大「外資恐慌式拋售」事件:2008年全球金融危機、2013年聯準會退場恐慌(taper tantrum)、2020年新冠疫情衝擊,每一次拋售後的12至24個月內,Nifty 50均出現40%以上的強勁反彈。當前2024年FII撤退的規模與持續時間已逼近2013年水準,但與歷史不同的是,此次調整伴隨著印度國內DII資金的史詩級擴張與宏觀基本面(GDP成長率7%、企業盈餘雙位數成長)的強勁支撐,結構性韌性遠超以往。
情境一:基準情境(機率55%)——FII拋售在2025年第一季見頂,DII持續承接,Nifty 50於21,000至23,000區間完成築底,聯準會啟動降息循環後外資於2025年下半年回流,指數重回歷史高點。情境二:樂觀情境(機率25%)——中國政策刺激效應遞減、印度大選後政策延續性確立、聯準會加速降息,FII在6個月內反轉為淨流入,指數在18個月內突破30,000點大關,創歷史新高。情境三:悲觀情境(機率20%)——美聯準會因通膨黏著維持高利率更久、中國經濟復甦確認搶走全球新興市場資金、印巴邊境衝突升級,FII拋售延續至2025年底,盧比貶破88兌1美元,Nifty下探18,000點,引發內資動能衰竭。
最關鍵的前瞻推演在於:本次「FII撤退+DII擴張」的雙軌格局若能順利運作,將確立印度資本市場「去美元化配置」的歷史性結構轉變,使印度從「外資附庸型市場」進化為「內資主權型市場」,這將是繼1991年經濟自由化、2016年廢鈔令、2020年新冠改革後,印度金融體系的第四次結構性躍遷。阿格拉瓦爾的發聲,極可能正是這一歷史轉折的早期訊號。
01 起因觸發:美聯準會維持高利率疊加中國9月24日政策刺激組合拳,導致全球新興市場資金從印度轉向中國
02 一階傳導:FII連續多月淨流出印度股市(單月最高達80億美元),印度盧比貶值至84兌1美元歷史新低,Nifty 50自高點修正逾10%
03 二階擴散:印度國內共同基金(DII)創紀錄淨流入承接外資拋盤,形成「內資崛起、外資退場」的雙軌格局,價值投資派代表阿格拉瓦爾發出超賣訊號
04 三階共振:MSCI新興市場指數權重重新平衡,被動型ETF被迫減持印度,引發估值修正進一步深化,散戶投資人情緒指標降至2020年3月以來最低
05 宏觀終局:印度資本市場結構性轉型,從「外資驅動型」轉向「內資主權型」,2025年將成為印度金融體系歷史性轉折的起點,重塑全球新興市場資金配置版圖
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
歐股估值紅利耗盡 AI生產力成下一波多頭關鍵命脈
歐股自2025年11月起累計跑贏MSCI ACWI 2.2個百分點、跑贏美股4.8個百分點,且估值折價從24%收斂至10%,使全球機構資金出現「從新興市場轉向歐股」的板塊再配置效應,是驅動FII連續多月自印度股市撤出400億美元以上的核心資金流因之一,間接促成阿格拉瓦爾觀察到的「超賣」訊號浮現。
AI神童對沖基金單月崩跌67%:槓桿盛宴後的世紀級算帳
AI神童基金單月崩跌67%引發的全球AI敘事交易去槓桿浪潮,象徵2025年中後段對沖基金體系經歷的結構性風險偏好收縮;該波衝擊促使全球機構法人全面降槓桿、削減新興市場曝險,構成FII持續自印度等新興市場撤離的全球風險情緒背景,與阿格拉瓦爾所述「FII從極度悲觀轉向審慎樂觀」的情緒轉折形成因果鏈條。
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。