AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

中國長征668射星:銀河航太SAR衛星組網啟動
前瞻科技

中國長征668射星:銀河航太SAR衛星組網啟動

#太空科技 #衛星部署 #遙測感測 #商業航太 #軍民融合
就緒
聲線:
倍速:
字級:
核心事實

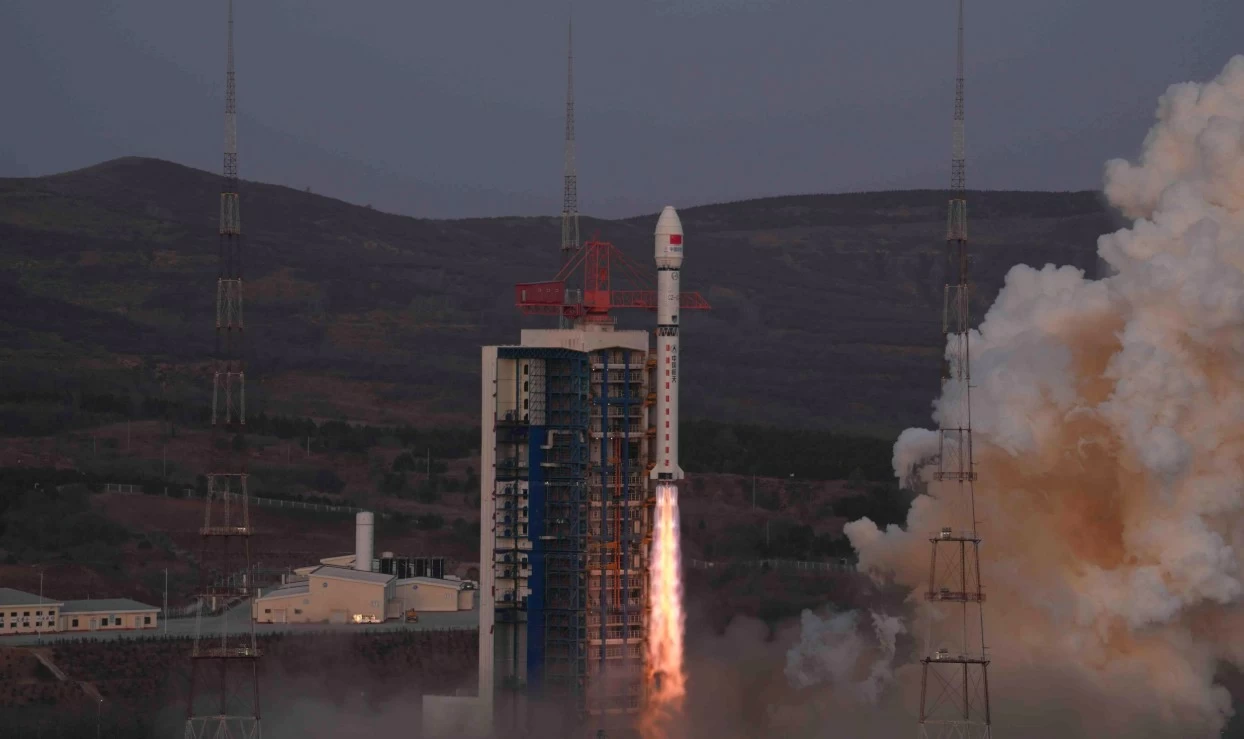
中國於山西太原衛星發射中心再次執行長征系列火箭任務,精準於北京時間下午6時50分發射長征二號丁運載火箭,將「PIESAT-2 13至16號」共四枚遙測衛星送入軌道。此次發射為長征系列火箭第668次任務,象徵中國低軌道衛星組網進入高密度常運階段。本次升空的四枚衛星皆由中國新創企業銀河航太(GalaxySpace)研製,搭載合成孔徑雷達(SAR)技術,具備高解析度酬載與軌道即時智慧處理能力,可全天候穿透雲層進行地表觀察,象徵中國正在加速建構「智慧太空基礎設施」。長征二號丁為兩節液態燃料火箭,可將1.3噸酬載送入700公里高的太陽同步軌道,技術雖屬成熟型號,但透過高頻次與模組化發射,已成為中國建構衛星星座的「主力載具」。

🔥 背景脈絡與利益角力

本事件本質為中國商業航太與國家戰略整合下的常規技術推進,並非典型地緣衝突事件,因此不宜以傳統政商陰謀論或集團利益角力框架強行詮釋,而應回歸「技術演進脈絡」與「結構性產業成因」進行深度剖析。

從技術演進脈絡來看,合成孔徑雷達(SAR)過去長期為歐美航太大廠(如空中巴士、Maxar)與國家軍事機構壟斷的高階技術。中國此次透過銀河航太等民營新創企業完成SAR衛星星座組建,標誌著技術典範從「國家太空機構獨佔」轉向「商業航太與國家任務雙軌並進」的結構性轉變。此模式與SpaceX與美國太空軍、星鏈計畫的合作邏輯高度相似,凸顯「軍民融合」與「商業採購」已成全球太空競賽的新主流。

從結構性誘發成因來看,銀河航太本身即是中國「科創板」培育出的指標性獨角獸,其商業模式核心在於「SAR資料即服務」(SAR Data-as-a-Service),透過軌道智慧處理大幅縮短資料下傳與應用端決策的時間差。本次發射的13至16號衛星,意味著其「PIESAT-2」系列已進入規模化部署階段,進一步與中國國家電網、應急管理部、農業農村部及地方政府的數位孿生城市、森林防火、水患監測等專案深度綁定。長征二號丁自2018年全面升級後,年發射頻率穩定維持在每年15至20次之間,已成為中國「高頻組網、低成本交付」太空戰略的關鍵基礎設施

🎯 各界影響評估
💻 產業與技術
對技術架構的核心衝擊在於「軌道邊緣運算」(On-orbit Edge Computing)的實戰落地——傳統SAR衛星需將龐大原始雷達資料回傳地面站處理,本次衛星具備軌道智慧處理能力,將大幅降低地面端頻寬需求與延遲。
📈 市場與投資
資本市場應重新評估中國商業航太獨角獸的估值錨定,銀河航太若於2027年前完成IPO,市場估值將直接對標美國BlackSky、Capella Space等SAR衛星營運商。
🛒 民眾與社會
對終端消費者的實質影響體現在「災損預警精度的全面升級,未來三年內,中國長江流域、珠江流域的水患預警準確率可望從現行的70%提升至85%以上,連帶影響農業保險費率與房貸利率的風險定價。
🔮 歷史借鏡與未來展望

若將本次發射置於全球衛星產業史中對標,2014至2018年間中國年均衛星發射量約為22次,至2024年已突破260次,年均複合成長率超過50%,遠超美國同期的成長速度。基於此歷史軌跡,可對未來12至36個月進行三種情境預測:

1.
基準情境(機率約60%:中國將持續以每季3至5次的頻率推進SAR衛星星座組建,至2027年底前完成至少48枚PIESAT-2系列衛星部署,並與應急管理部、農業農村部完成資料採購合約簽署。長征系列年發射次數將於2026年底前突破第700次里程碑,確立中國「全球發射頻率最高國家」的地位。
2.
極端風險情境(機率約15%:若美中科技戰升級,美方可能將銀河航太列入實體清單(Entity List),限制其取得歐美高功率SAR晶片與相關射頻元件,恐導致其衛星量產時程延宕6至12個月,並推升單星成本20%30%。此情境將迫使中國加速本土化合物半導體供應鏈全面去美化。
3.
轉折突破情境(機率約25%:若銀河航太於2026年底前成功試運行「軌道SAR資料直連5G專網」技術,將徹底顛覆傳統衛星資料下傳模式,使SAR資料延遲從分鐘級縮短至秒級,並引爆亞太區域的緊急救援、智慧城市與自駕車高精度地圖市場的應用爆發。此情境下,銀河航太的估值有望突破150億美元,成為亞洲市值最高的純商業航太公司。
💡 總結與決策建議

面對中國商業航太的高速組網化與SAR技術民主化趨勢,各界利害關係人應採取以下具體行動:

1.
即時避險策略投資人應於未來6個月內完成對中國SAR衛星產業鏈上游(化合物半導體、相控陣列天線)的曝險盤點,並對仍高度依賴單一SAR資料源的應用服務商(如部分亞太區農業保險平台)進行供應商多元化,以規避地緣制裁風險。
2.
中長期佈局科技業者應將「軌道邊緣運算」與SAR資料處理演算法納入2026至2028年技術路線圖核心項目,同步建立開源InSAR處理框架的內部研發能量;政府決策層則應加速制定SAR遙測資料的隱私保護與國土監測應用雙軌法律框架,以在數位治理與產業發展間取得平衡。
蝴蝶效應連鎖傳導 5 階連鎖
01 起因觸發

01 起因觸發:銀河航太完成PIESAT-2 13至16號SAR衛星量產,搭載長征二號丁自太原發射中心升空

🌊 02 一階傳導

02 一階傳導:中國應急管理部、農業農村部等中央部會將率先採用SAR即時資料,提升水患與農損預警能力

💥 03 二階擴散

03 二階擴散:亞太區農業保險公司、自駕車高精度地圖廠商將面臨「資料來源國產化」轉型壓力

🔥 04 三階連鎖

04 三階外溢:歐美SAR衛星資料供應商(如ICEYE、Capella)恐將被迫降價以維持市佔,連帶衝擊全球太空科技板塊估值

🌐 05 終局影響

05 宏觀終局:全球太空競賽典範正式從「國家太空機構主導」轉向「軍民商三軌整合」,重塑未來十年的國土安全與數位治理版圖

🔗

因果網路圖譜 3 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏠 首頁 🗺️ 地圖 🔒 登入