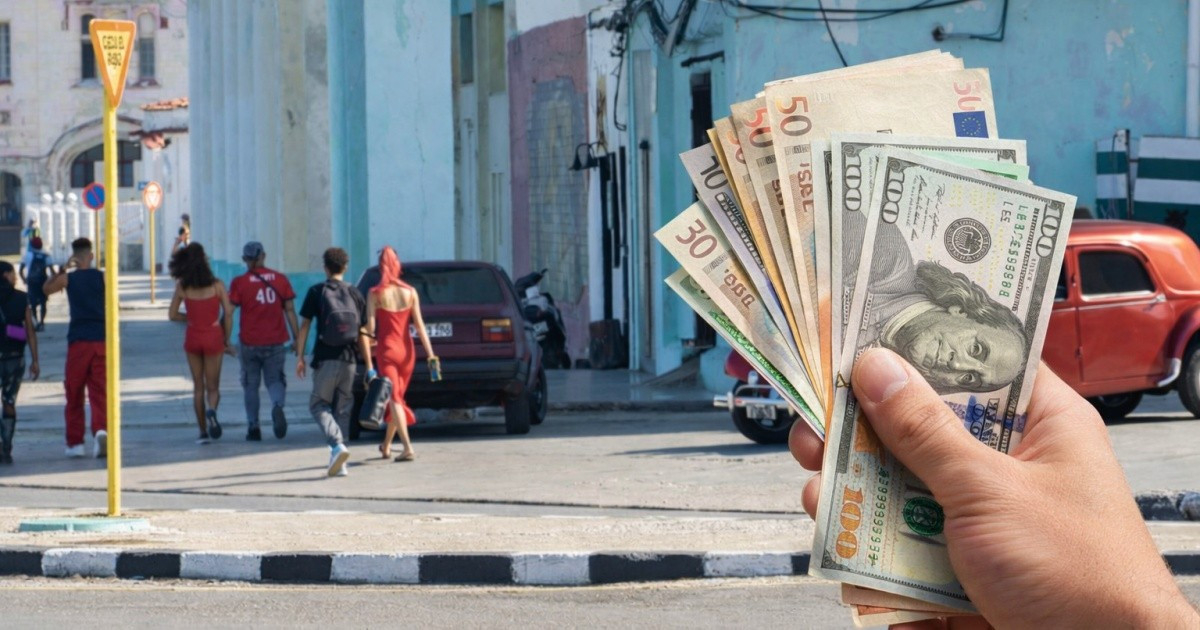
古巴非正式外匯市場(俗稱「黑市」)近期出現顯著匯率分化走勢。美元兌古巴披索(CUP)在黑市買賣價持續攀升,反映民間對美元資產的強烈需求與避險心態;與此同時,歐元兌披索匯率則呈現相對持穩態勢,買賣價波動幅度有限。這種「美元獨強、歐元停滯」的剪刀差現象,凸顯古巴社會對外幣信任度的嚴重傾斜——美元已成為古巴地下經濟與儲蓄保值的核心錨定貨幣,而歐元的流通性與實際購買力則被邊緣化。
從交易數據觀察,美元黑市買入價與賣出價之間的價差持續擴大,代表持有美元的賣方惜售心態濃厚,市場流動性緊縮。這與古巴近年來面臨的外匯枯竭、國有商店進口商品短缺、民生物資配給制度崩解等結構性困境高度相關。黑市匯率實質上已成為反映古巴真實經濟體溫的最即時指標,其波動遠比官方公布的匯率更具參考價值。
古巴黑市匯率的極端分化,本質上是該國半個多世紀以來經濟結構性矛盾的具體投射,並不適合簡化為傳統意義上的「多方利益博弈」,而應深入理解其歷史脈絡與制度演進。
一、雙重貨幣制度的歷史遺產
古巴自1994年起廢除美元在境內的合法流通地位,轉而實施「可兌換披索」(CUC)與「古巴披索」(CUP)並行的雙軌制。2021年貨幣統一改革雖宣告CUC退場,但實質上並未解決外匯管制與配給制度的核心矛盾,反而在過渡期內製造了更大的價格扭曲與黑市套利空間。黑市匯率正是制度性扭曲在民間市場的「洩壓閥」,任何官方政策調整都會立即反映在黑市價格的劇烈波動上。
二、美國制裁與外匯管制的結構性壓力
自川普政府時代將古巴重新列入「支持恐怖主義國家」名單後,國際金融體系對古巴的合規審查趨嚴,正當管道匯款與貿易結算的成本與風險急劇上升。美元匯款(remittances)作為古巴民間最重要的外匯來源之一,受到制裁框架的直接擠壓,迫使民間轉向非正式管道獲取美元,推升黑市美元溢價。歐元因受制裁衝擊相對較小,理論上應有較強需求,但實務上美元在古巴地下經濟的「通用結算地位」已根深柢固,形成路徑依賴效應。
三、民生物資短缺與儲蓄保值的集體理性
古巴國有商店長期空架,民眾須透過黑市取得進口藥品、食品與民生必需品。持有美元等同持有「進口通行證」,這使得美元的邊際效用遠高於歐元——民眾即便同時持有兩種外幣,也傾向優先出售歐元、囤積美元,造成黑市上歐元供應相對充裕而美元嚴重稀缺,最終反映為美元升值、歐元持平的價格結構。此現象背後是經濟學中最基本的供需法則,但驅動它的則是制度失靈與制裁壓力的雙重擠壓。
四、深層結構意涵
此一匯率分化現象實質上是古巴社會對「美元體系」與「歐元體系」信任度的微型投票。美元在全球貿易結算與地下經濟中的支配性地位,使其成為高壓經濟體的首選避險資產,而歐元在缺乏歐盟直接經援與投資管道的背景下,對古巴民眾的實質吸引力自然受限。這也預示著在制裁解除或重大改革啟動前,古巴黑市美元的強勢格局難以逆轉。
對照歷史經驗,古巴黑市匯率的走向高度仰賴三項結構性變數:美國制裁政策的鬆緊、國內經濟改革的深度、以及外部經援與投資管道的重啟。基於此,我們提出以下三種情境預測:
面對古巴黑市匯率高度分化所揭示的結構性風險,企業與投資人應採取以下分層行動策略:
01 起因觸發:美國制裁收緊與古巴外匯枯竭,迫使民眾湧入黑市搶購美元資產
02 一階傳導:黑市美元買賣價差擴大,民生物資進口成本飆漲,國有商店空架惡化
03 二階擴散:古巴中產階級加速萎縮與資本外逃,移民潮壓力外溢至美國佛州與墨西哥
04 三階共振:加勒比海郵輪、航空與菸酒進口商面臨供應鏈中斷風險,地緣政治緊張升溫
05 宏觀終局:古巴經濟結構性危機加深,迫使國際社會重新評估制裁政策的成本效益,並為後制裁時代的市場重啟預作準備
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。