AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

玻利維亞終結二十年柴油補貼:83% 漲價背後的財政斷崖與 IMF 紓困
全球經濟

玻利維亞終結二十年柴油補貼:83% 漲價背後的財政斷崖與 IMF 紓困

#能源補貼改革 #新興市場財政危機 #IMF 紓困貸款 #拉丁美洲總體經濟 #燃料定價機制 #高通膨傳導效應
就緒
聲線:
倍速:
字級:
核心事實

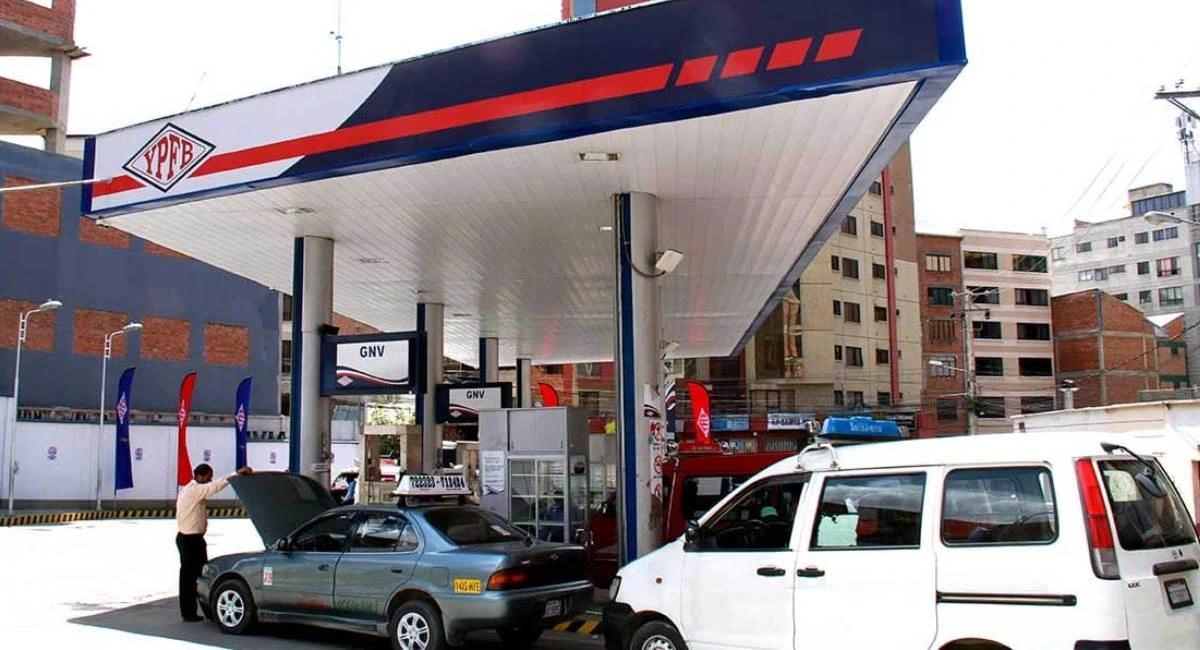
玻利維亞新任中間派總統羅德里戈・帕斯(Rodrigo Paz)於 2026 年 9 月 18 日批准《最高命令第 5716 號》(Supreme Decree 5716),並於 9 月 19 日正式生效,一舉將零售柴油價格由每公升 9.80 玻利維亞諾(約 0.89 美元)調漲至 17.95 玻利維亞諾(約 1.63 美元),漲幅高達 83%,正式終結該國長達二十餘年的廉價柴油時代。

此項命令同步廢止 8 月 16 日的 DS 5676 與 9 月 1 日的 DS 5698 兩項過渡性命令,改採全新的市場定價機制——將柴油零售價與國際指標價格「Argus ULSD Colonial 62」掛鉤,並設定正負 5% 的浮動區間,由主管機關於每個營業日重新計算。此外,命令亦附帶兩項配套措施:汽油進口關稅降至 0% 直至 2027 年底,彈性燃料(flex-fuel)獎勵延長至 2030 年 4 月,旨在引入民間進口商打破國營油氣公司 YPFB 的壟斷。

推動改革的直接導火線,是燃料補貼每週耗費國庫約 5,500 萬美元,而玻利維亞央行的外匯存底已捉襟見肘。時機的巧合更值得玩味:參議院在命令公布前數小時批准了 IMF 高達 19 億美元的紓困信貸,眾議院前一晚已先行通過,IMF 理事會預計 10 月 2 日進行表決。對自駕的居外人士而言,加滿一個 40 公升油箱的成本由 36 美元躍升至約 65 美元;但真正的變數在於柴油驅動全國巴士、貨車與農機的後續效應——運輸工會尚未公布票價調整方案,糧食價格的上漲壓力亦尚待量化。

🧭 背景脈絡與深層解析

這場改革本質上是一場國家財政可承受性與社會政治穩定之間的結構性博弈,背後至少有四股力量在角力。

第一,左派 MAS 時代遺產 vs. 中間派改革意志。燃料補貼是 2006 年起「社會運動邁向社會主義」(MAS)執政時期的核心政績象徵,歷經莫拉萊斯(Evo Morales)與阿爾塞(Luis Arce)兩任政府,早已成為民眾生活不可分割的一部分。補貼政策長年壓低柴油至全美洲最廉價水準之一,但代價是國庫失血、燃料走私至鄰國猖獗,以及對國營美元的高度依賴。帕斯總統於 2025 年 10 月以 54.5% 得票率當選後,將「逐步淘汰補貼」列為競選核心承諾,12 月初啟動第一波調漲,此次 83% 的大幅跳升是兌現政見的最關鍵一步。

第二,IMF 紓困條件 vs. 國家主權的微妙拉鋸。燃料補貼改革正是 IMF 紓困案中最重視的「財政訊號」,19 億美元信貸的國會批准與漲價命令幾乎同步公布,時序上絕非巧合。對帕斯政府而言,接受 IMF 條件意味著在拉美左派浪潮中罕見地向華盛頓與布魯塞爾靠攏;但對玻國社會而言,這無疑是對 20 年民生慣例的劇烈衝擊。

第三,國營壟斷 vs. 民間進口的產業權力重分配。命令中將特定汽油進口關稅降至 0% 並延長彈性燃料獎勵至 2030 年,實質上是鬆綁 YPFB 對燃料供應鏈的長期掌控,企圖引入民間資本填補國營企業效率不足的缺口。這對 YPFB 工會與其政治盟友而言,是一場看不見的既得利益保衛戰。

第四,運輸工會、農民與都市消費者的三方壓力測試。柴油是玻國巴士、長途貨運與農業機械的命脈,83% 的漲價對農產品運銷成本與都市通勤票價將產生二階擴散效應。運輸工會迄今未公布票價調整方案,但歷史經驗顯示,每一次重大燃料調漲都可能引發罷工與街頭抗議,政府如何在改革力度與社會承受度之間取得平衡,將是未來 30 至 90 天的關鍵觀察指標。

🎯 各界影響評估
💻 產業與技術
對能源與供應鏈技術專業人士而言,「Argus ULSD Colonial 62 + 5% 區間 + 每日重定價」這套浮動機制是拉美極少數的「全自動定價」實驗,將成為定價演算法、即時數據饋送與避險模型的標竿案例。
📈 市場與投資
YPFB 國營壟斷鬆動是 2026 年拉美能源板塊最重大的產業重估事件之一。短期內,玻利維亞主權債與 IMF 紓困條件連動,披索黑市匯率(11 Bs/USD)與官方價(6.96 Bs/USD)差距逾 50%,潛藏資本管制放鬆題材。
🛒 民眾與社會
自駕居外人士加滿油箱成本從 36 美元升至約 65 美元,漲幅約 80%,但占比相對有限。真正的民生衝擊將透過巴士票價、計程車費與糧食品項間接擴散,特別是依賴公路運輸的西部高原城市(拉巴斯、奧魯羅、科恰班巴)居民。
🚢

戰略貿易流向與供應鏈依賴度

HS 2709

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)

石油原油及瀝青礦原油 (Petroleum Crude Oil)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
沙烏地阿拉伯 (SA) OPEC 核心領袖 (Aramco) 16%
俄羅斯 (RU) 轉向中印折價銷售 12%
美國 (US) 二疊紀盆地頁岩油出口 10%
加拿大 (CA) 油砂重油主要供應美國 9%
伊拉克 (IQ) 波斯灣關鍵出口國 8%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
中國 72% 原油依賴海運進口(經麻六甲海峽)
印度 85% 原油仰賴中東與俄羅斯折價供應
歐盟 全面由俄油轉向美、挪、非海運替代
🔮 歷史借鏡與未來展望
1.
基準情境(機率約 55%:IMF 理事會於 10 月 2 日如期通過 19 億美元信貸,披索黑市價逐步向官方價靠攏,外匯存底止血成功。柴油價格在新機制下維持 16 至 18 玻幣區間震盪,運輸工會在政府補貼票價後勉強接受,糧食通膨在 3 至 6 個月內逐步反映至 5%8% 區間,社會抗議可控,帕斯總統支持率短期下挫後於 2027 年回升。這是改革陣痛期最短的劇本。
2.
極端風險情境(機率約 25%:IMF 因治理疑慮或地緣因素延後撥款,披索黑市價貶破 13 Bs/USD,柴油走私至秘魯、巴西的套利空間再度擴大,引發運輸工會大規模罷工、西部礦工串連抗爭。糧食通膨可能在 6 個月內突破 15%,帕斯政府被迫宣布緊急狀態、凍結部分調漲,改革進度大幅倒退,2027 年地方選舉 MAS 派可能捲土重來。
3.
轉折突破情境(機率約 20%:改革意外成為拉美「後補貼時代」的轉型典範。民間進口商與彈性燃料供應鏈迅速崛起,2027 至 2028 年玻利維亞吸引超過 20 億美元外人直接投資進入能源後勤產業,披索在 18 個月內完成統一匯率,糧食通膨在 12 個月內回落至 4% 以下。帕斯成功連任,並將玻國推向「中等收入陷阱突破者」的拉美新樣板,與同期智利、烏拉圭的財政整頓形成共振。
💡 總結與決策建議
1.
即時避險策略:海外派駐與進出口商應於 9 月底前完成以黑市匯率(11 Bs/USD)為基礎的玻國薪資與報價模型重估,並預留 10%15% 的運輸成本緩衝,避免被未來兩週的票價調整直接侵蝕毛利。短期持有美元現金、規避長債,是過渡期最務實的資產配置。
2.
中長期佈局:投資人可鎖定兩個長線主軸——一是 2027 年 Q1 起的民間汽油進口商執照戰,YPFB 鬆動將釋出逾 15 億美元的年採購商機;二是彈性燃料與生質乙醇供應鏈,2030 年獎勵截止前將吸引跨國農業巨擘進場。同時密切追蹤 10 月 2 日 IMF 理事會表決與黑市匯率走勢,作為加碼或退場的關鍵訊號。
🔗

因果網路圖譜 3 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏛️ 聯準會 (FRED) 總經指標驗證 FRED: T10Y2Y

10Y-2Y 美國公債殖利率利差

-0.15 % ▲ +6.25% (近30日)
💡 智庫總經因果穿透點評:

全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。

🏠 首頁 🗺️ 地圖 🔒 登入