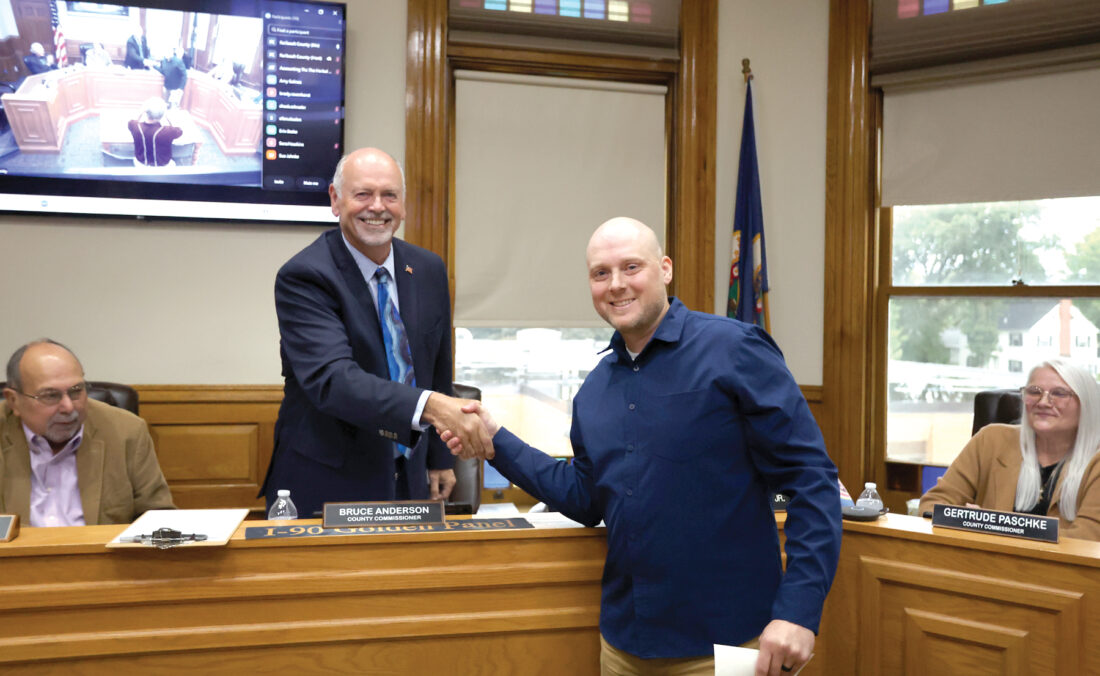
美國明尼蘇達州南部的費里博爾特郡(Faribault County)委員會於2026年9月15日召開例行會議,以3票對2票的些微差距,通過2027會計年度總淨稅額初步上限為1,897萬5,495美元的新提案,較前一年度增加14.75%。這項決議是依據州法要求,於9月底前設定的「預告性上限」,象徵郡政府仍有空間在12月15日的「稅務真相聽證會」(Truth in Taxation Hearing)前向下調整,但不得向上加碼。
支持調漲的3位委員為主席Bruce Anderson、Bill Groskreutz與Greg Young;反對的則是Tom Loveall與Gertrude Paschke。 當日下午議程還包括公共工程進度更新(CSH 8橋樑箱型涵洞安裝)、道路路權內乾草捲管理政策(每年10月31日前須移離)、兒童照護補貼(2,500美元協助家庭托育符合消防逃生法規)、以及新住宅建設稅務減免政策鬆綁等多項民生與基建議案。
郡政府同時核准多項人事與採購案,包括為10年資深估價官Brady Rauenhorst表揚、通過CAMAvision估價軟體五年合約、發行員工信用卡及多項在職訓練預算,整體運作呈現典型美國小型郡政府的治理節奏。
本事件本質上屬於美國地方政府「公共財政承壓」與「選民稅負敏感度」之間的結構性張力,並非陰謀論式的利益博弈,而是可從歷史脈絡與制度設計角度深入剖析的治理難題。
從背景脈絡觀察,明尼蘇達州自2000年代以來,地方財源高度依賴州政府補助(LGA)與不動產稅。當州級財政吃緊、通膨高漲疊加基建成本攀升,地方郡政府往往被迫以「設定稅率上限」的方式提前編列預算,以避免年終被迫大幅調漲引發民怨。本次14.75%的調幅,在美國地方稅務史上屬於偏高水準,遠超過一般通膨年增率約2至3個百分點的水準。
值得關注的是其制度設計的深層矛盾——「預告性稅率上限」機制看似為選民提供保障,實則創造出一種「錨定效應」。3票贊成的委員以「先設上限再下修」的政治話術,預先框定了12月最終稅率的談判空間,這在美國地方政治中是一種高度成熟的預算操作策略。而反對的兩位委員,則明顯感受到選民對通膨時代加稅的強烈反感——尤其在2024至2026年美國歷經高通膨與生活成本危機後,地方加稅已成為政治敏感議題。
更深層的結構性成因在於:美國鄉村型郡正面臨人口老化、稅基萎縮、聯邦補助不確定性上升的三重擠壓。此次14.75%的調漲極可能反映:估價基準上修(ref估值增加)、退休基金提撥壓力、道路與橋樑維護經費膨脹等多項因素疊加。此外,郡政府同時通過「新建設住宅稅務減免」政策鬆綁,顯示其試圖在稅率調漲與招商留人(鼓勵住宅新建)之間取得平衡,這也是美國小型郡政府面對人口外流時的典型財政工具組合。
對比美國過去十年小型郡政府的稅務調整紀錄,可預見以下三種發展情境:
長期觀察,14.75%這樣的稅率調漲在明尼蘇達州地方政治中已逼近「選舉年紅線」,若2027年該郡議會改選出現翻盤,可能導致新一屆委員大幅撤回加稅決議,進而影響未來3至5年的地方基礎建設節奏。
針對關注美國地方治理與財政的決策者,提出以下具體建議:
01 起因觸發:通膨壓力、估價基準上修與基建成本攀升,迫使費里博爾特郡設定歷史性高稅率上限
02 一階傳導:當地地產稅帳單實質增加近15%,衝擊約1.4萬郡民的年度家庭預算
03 二階擴散:明尼蘇達州其他小型郡可能跟進調漲,鄉村地區稅基萎縮與人口外移加速惡化
04 宏觀終局:長期將重塑美國中西部鄉村郡的財政結構,倒逼數位轉型與聯邦基建補助政策改革
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。