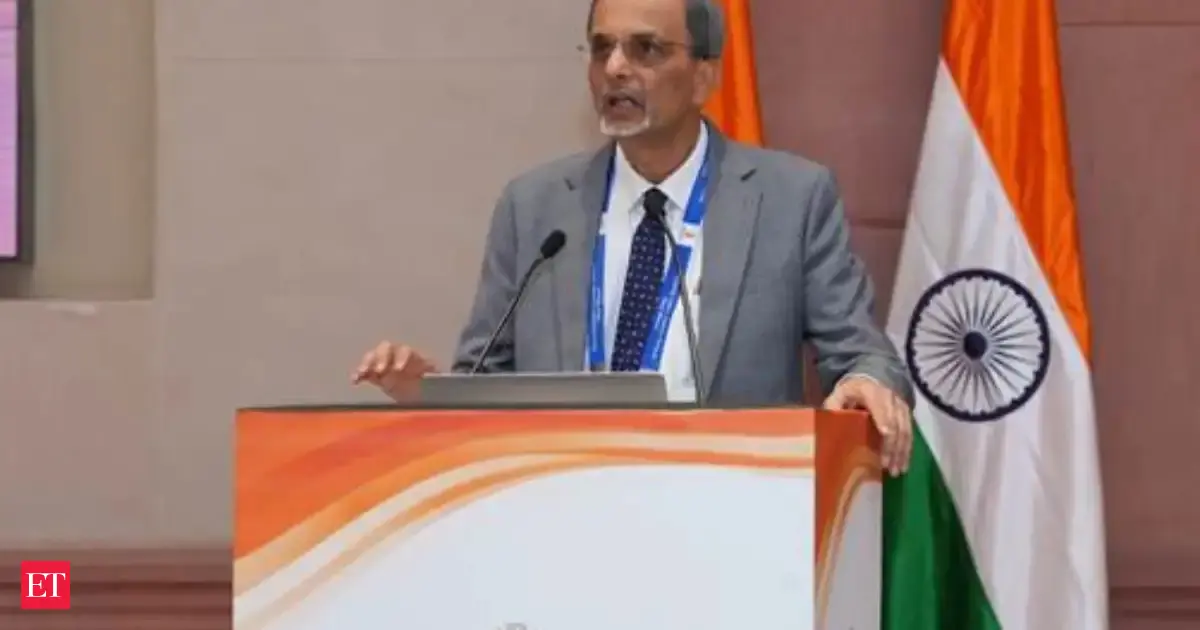
印度首席經濟顧問(CEA)V. Anantha Nageswaran 於新德里召開的「資助印度邁向 Viksit Bharat(發達印度)會議」閉幕式上明確指出,印度若要在2047年實現「發達國家」目標,必須大幅提升私人資本的參與比重,否則僅靠政府與邦級財政將無法支撐未來二十年的發展投資需求。
本次為期兩天的會議匯集了聯邦與各邦財政官員、經濟學者、銀行家及產業界代表,核心議題圍繞如何在維持7%至8%經濟成長率的同時,確保資金供給充足。前第15屆財政委員會主席N. K Singh於首日專題演講中揭示關鍵數據:印度目前約34%的國內儲蓄率必須進一步攀升至38%至40%,方能支撐發達印度的長期投資需求。
Nageswaran 為各邦提出三大優先任務:營造吸引私人投資的環境、強化投資提案品質、即便面臨財政壓力仍須維持資本支出。他援引前馬哈拉施特拉邦資深秘書 Sudhir Shrivastava 的提案,建議各邦將資本支出佔邦內生產毛額(GSDP)的比重從目前約2.4%提升至2031-32年度的3%。此外,能源轉型、農業金融化、電池儲能、碳捕捉與碳信用框架等議題亦同步納入討論。
這場會議表面上是一場財政技術研討會,實則折射出印度聯邦體制下深層的「集權與分權」結構性矛盾——中央政府雖高舉「發達印度2047」的大旗,卻將最艱鉅的招商引資、土地整備、單一窗口審批等執行重擔,幾乎全數下放給財政實力懸殊的各邦。
第一重矛盾在於財政能力的極度不均。印度各邦稅基、公共債務水位、營商環境差距懸殊:南方工業邦如卡納塔克邦、泰米爾納德邦具備承接私人資本的基礎設施與人才紅利,而北方「比爾號邦」(BIMARU States)卻長期面臨電力短缺、物流瓶頸與官僚主義。當 CEA 要求「創造吸引私人投資的生態系」時,真正能立即響應的恐怕不到全國三分之一的邦,其餘多數邦將在這場「投資爭奪戰」中被邊緣化,加劇區域發展不平等。
第二重矛盾在於債務可持續性的政治壓力。N. K Singh 特別點出必須建立「邦級債務可持續性評估機制」,並要求各邦揭露表外借款、擔保、應付帳款及透過公營事業借款等隱性負債。這項呼籲直接觸及印度政治的敏感神經——每逢選舉,地方政府傾向透過國有企業、電力公司、城投平台繞道融資,以規避財政赤字的紅線。一旦強制揭露透明化,勢必引爆中央與地方、地方與選民間的多重政治衝突。
第三重矛盾則是民間資本的「實質意願」。CEA 與產業界代表多次呼籲擴大私人投資占比,但2024年以來印度企業資本支出增速明顯趨緩,企業更傾向將盈餘投入短期金融資產與海外投資而非境內擴產。當全球地緣風險升高、美聯準會政策路徑反覆,私人資本是否真願意在印度「下重注」押注長達23年的願景?這是會議迴避但投資人最尖銳的疑問。
戰略貿易流向與供應鏈依賴度
HS 8507資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $1,300 億美元 / 年 (複合成長率 >24%)
對照印度過往大型改革週期與東亞國家的產業升級經驗,未來印度「Viksit Bharat」的資金動員路徑將呈現三種可能情境:
最關鍵的觀察指標將是2025至2026年各邦預算中「表外負債揭露的具體進展」與「私人資本支出佔GDP比重的回升斜率」,這兩項數據將決定印度未來十年是複製中國式奇蹟,還是陷入中等收入陷阱的徘徊。
面對印度這場長達23年的國家級財政動員工程,市場參與者應採取分層應對策略:
01 起因觸發:CEA於「資助發達印度」會議公開呼籲擴大私人資本參與,揭示印度2047願景資金缺口
02 一階傳導:印度各邦被迫加速土地、電力、物流與單一窗口審批改革,營商環境較佳的南方工業邦將率先吸金
03 二階擴散:印度儲蓄率目標上修、邦級債務透明度改革啟動,影響盧比匯率、印度主權信評與FDI流向
04 宏觀終局:若改革成功,印度可望複製東亞產業升級模式,2030年代躋身全球前三大經濟體;反之將陷入中等收入陷阱,拖累整體新興市場資金行情
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。