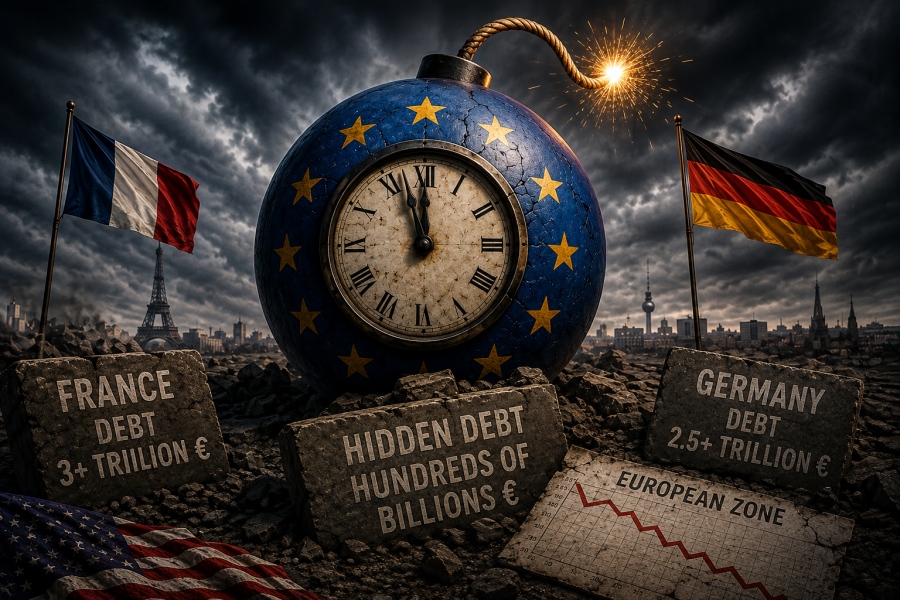
當全球目光聚焦於美國突破 40 兆美元的國債規模時,一份深度分析直指真正的定時炸彈潛藏於歐元區內部。根據歐盟執委會官方估計,歐元區公共退休金制度的淨應計負債已達 GDP 的 150%,若加計未來提撥,總退休金承諾更高達 GDP 的 371%,這些數字尚未涵蓋長照與醫療支出的未來壓力。換言之,歐元區的真實債務遠超過《馬斯垂克條約》所記錄的官方數字。
市場訊號已明確顯現:2026 年 8 月 21 日美國 30 年期公債殖利率達 5.27%、10 年期為 4.73%;同期法國 10 年期公債殖利率已飆升至 2008 年以來最高,德國 10 年期 Bund 也升至 3.26%,英國 10 年期更創下 5.1% 的歷史新高。值得注意的是,法國公債殖利率如今已高於義大利,徹底顛覆傳統「核心—邊陲」的安全光譜。法國 2026 年公共債務預估為 GDP 的 118%,2030 年恐逼近 130%,加上無任何政治勢力願意推動真正的支出削減,使法國成為歐元區的新弱點。
歐元區的結構性矛盾源自一個根本性悖論:成員國以一種「自己無法控制」的貨幣借貸,卻不願接受相應的財政紀律與主權讓渡。這與美國的情況形成鮮明對比——美國雖背負天文數字的債務,卻享有美元作為全球準備貨幣的「鑄幣稅紅利」,得以將問題以「時間換取空間」的方式向外輸出。
最大輸家是歐元區的中產階級與民營企業——財政擴張最終透過加稅與通膨轉嫁,使生產性資本與勞工薪資遭雙重擠壓;而表面上的「最大受益者」,則是那些在德國與法國債券殖利率上漲時仍能獲得正實質報酬的黃金、美元資產與非歐資產的持有者。
經驗顯示,主權債務危機往往遵循「市場質疑—利差擴大—流動性緊縮—償債能力崩盤」的四階段傳導鏈。2011 年歐債危機時,希臘 10 年期公債殖利率曾飆破 36%,最終導致 PSI 債務重組;當前法國面臨的政治僵局與規模遠超希臘,其外溢效應將更具系統性。
當前市場已進入「主權信用再評級」的關鍵階段,資產配置必須告別過去十年「央行兜底」的安逸敘事。
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
油價逼百美元:歐股膠著背後的升息幽靈與多空拉鋸
歐洲各國10年期公債殖利率全面走升(德國3.39%、法國與英國齊升至5.18%),與目標文章描述的法國公債殖利率飆升至2008年以來新高、英國創5.1%歷史新高的歐元區主權債務壓力屬同一金融傳導主線,反映能源價格推升通膨預期、延宕央行降息,使歐元區財政脆弱性同步惡化。
全球債市拋售海嘯:油價破91美元與殖利率暴衝的系統性危機
兩篇文章共同描繪2026年8月全球長端殖利率同步飆升的系統性危機:Article #5聚焦美國10年期殖利率衝至4.78%、德法長債觸及15年新高、法國OAT期貨創掛牌以來歷史新低的跨資產拋售實況;目標文章則以同時期殖利率數據(法國10年期破2008年以來高點、英國創5.1%歷史新高)為證據鏈,深入剖析歐元區公共退休金淨負債達GDP 150%、總承諾達371%之隱藏主權債務結構,並揭示法國債務瀕臨130%取代義大利成為歐元區新弱點之核心—邊陲光譜重組,屬同一債市危機敘事下由即時市場訊號到結構性深度分析的後續演進。
全球市場震盪:諾華心臟藥挫敗、油價逼近98美元、歐股逼近歷史高點
布蘭特原油逼近98美元創七月新高、歐股因高油價震盪膠著,與目標文章揭示的歐元區隱藏債務(退休金淨負債達GDP 150%、總承諾達371%)互動作用,使能源進口成本惡化經常帳赤字、削弱財政承受力,形成油價衝擊→主權信用利差擴大→核心國公債殖利率飆升的連鎖效應。
外送騎士的貧民窟:Deliveroo平台經濟下的英國底層悲歌
英國10年期公債殖利率飆升至5.1%歷史新高,反映英國財政與貨幣環境惡化,融資成本攀升間接推升房貸利率與租金壓力,使倫敦居住成本進一步失控,最終迫使全職平台勞動者淪為街頭露宿族群
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。