AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

華府北京經貿破冰:AI治理與關稅休戰的終局博弈
國際地緣

華府北京經貿破冰:AI治理與關稅休戰的終局博弈

#美中貿易戰 #稀土供應鏈 #AI治理 #川習會 #關稅休戰
就緒
聲線:
倍速:
字級:
核心事實

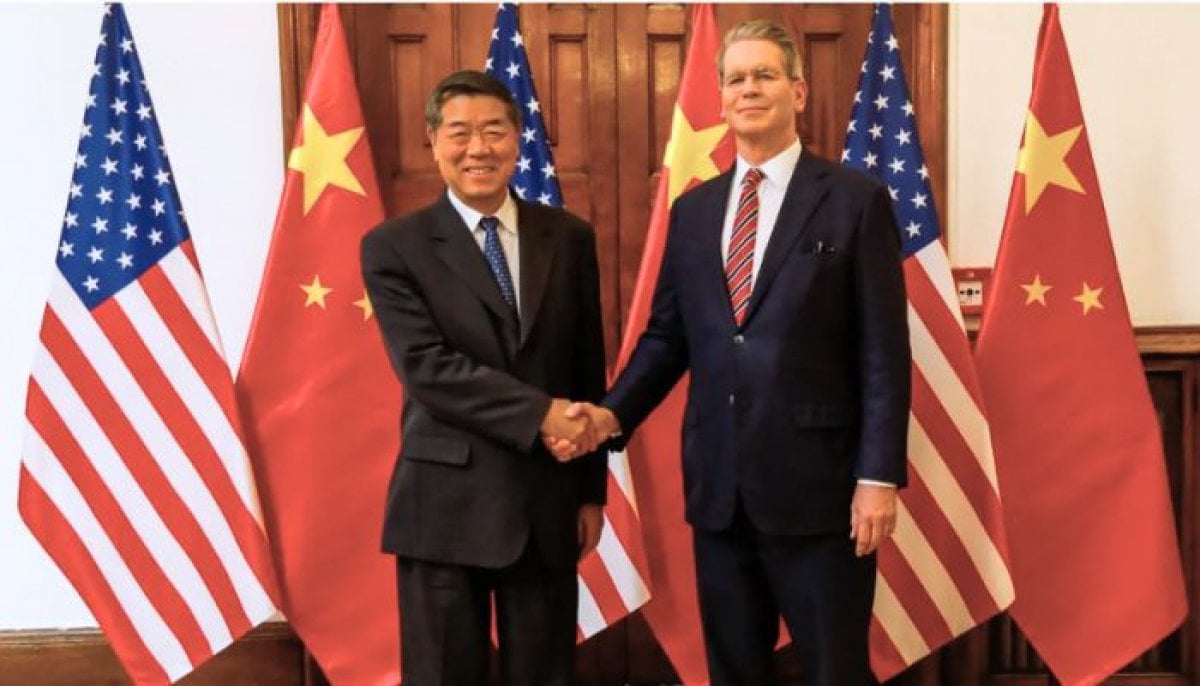
美國財政部長貝森特(Scott Bessent)與中國國務院副總理何立峰,於紐約曼哈頓啟動新一輪高層經貿會談,為隨後登場的川習峰會預先鋪墊政治紅毯。美國貿易代表葛里爾(Jamieson Greer)亦同步參與三方磋商,顯示華府正以「三巨頭」經貿班底全面接管談判節奏。

本次談判核心議題涵蓋三大支柱:其一,十一月期滿的美中貿易休戰協議(Truce)續約問題;其二,非敏感商品的目標性降稅清單評估;其三,中國先前承諾的農產品採購與稀土出口履約狀況審查。

特別值得關注的是,美方高層官員於會前對記者明確表示,中國在恢復關鍵礦物輸美的承諾上「表現未達標準」(has not been up to par),稀土磁材與相關戰略物資的可靠取得管道,將是本次會談的尖銳議題。此外,在AI領域,雙方將觸及防止科技體系「分裂」(System Bifurcation)、開源權重與閉源模型(Open-weight vs. Closed-weight AI)的共同風險管理,以及近期發生的AI模型重大資安事件後的監制框架討論。這場會談不僅是技術與貿易的例行磋商,更是兩個超級強權在AI、晶片、稀土三大戰略物資交匯點上的政治拔河。

🧭 背景脈絡與深層解析

這場會談表面上是經貿協商,骨子裡卻是全球兩大強權圍繞「科技霸權邊界劃定」與「戰略物資定價權」展開的深層博弈。本質上,這是2025年11月韓國釜山達成關稅休戰協議後,雙方首次面臨「休戰紅利」能否續命的政治考驗。

回顧釜山協議,當時雙方在相互報復性加稅已將稅率推升至三位數的懸崖邊緣後,緊急煞車,將美國對中關稅封頂在約20%。中國則承諾恢復稀土等關鍵礦物對美及全球市場的供應。然而,履約不彰的質疑出口管制持續加碼的事實,使得所謂的「休戰共識」早已出現結構性裂痕。

本次衝突的戰略軸線可從以下三個維度拆解

1.
稀土與供應鏈安全博弈:中國握有全球稀土精煉與磁材製造的絕對優勢,這正是驅動先進半導體與AI晶片生產不可或缺的戰略物資。華府推動「可靠取得管道」,本質上是在挑戰中國的資源槓桿;中方則可能以「出口管制」作為對美方晶片禁令的反制籌碼,雙方在「去風險化」與「相互依賴」之間拉鋸。
2.
AI治理路線之爭:美方擔憂AI模型發生重大資安事件後的系統性風險,試圖推動開源與閉源模型的雙軌監管框架;中方則關切「科技體系分裂」對其AI產業鏈的衝擊。這場AI規則制定權的爭奪,將決定未來十年全球科技標準的走向
3.
關稅與產業結構矛盾:川普政府一方面透過新授權恢復對中國商品12.5%的「強迫勞動」關稅,另一方面正推進另一項針對「產能過剩」的獨立關稅調查。這顯示美方正以「組合拳」策略,在休戰框架外另闢戰場,維持對中經濟施壓的槓桿。

從受益者與受損方的角度觀察,美方科技巨擘與半導體設備商期盼取得稀土供應的長期穩定性,以緩解AI晶片產能瓶頸;中方則試圖在關稅封頂與市場准入上保住釜山協議的既得成果,同時爭取AI技術合作的空間。真正的贏家,將是那些能在兩大陣營的夾縫中,同時取得雙方技術與物資管道的跨國企業

🎯 各界影響評估
💻 產業與技術
稀土供應鏈的鬆緊,將直接決定AI晶片產能擴張的速率與成本曲線。技術架構師與半導體工程師需密切關注磁材與關鍵礦物進口配額的變化,這將影響下一代高頻寬記憶體(HBM)與先進封裝(CoWoS)的交期與定價。
📈 市場與投資
投資人應重新校準對中美科技股的估值模型。若稀土供應達成實質性突破,將緩解輝達、台積電與ASML等AI供應鏈關鍵指標的產能溢價;
🛒 民眾與社會
終端消費者將在2026年初面臨電子產品價格的可能上調壓力。若休戰協議未能續期,疊加12.5%的強迫勞動關稅與產能過剩調查的潛在加稅,智慧型手機、筆電與電動車的零售價格可能在Q2面臨5%15%的漲價壓力。
🚢

戰略貿易流向與供應鏈依賴度

HS 8542

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年

積體電路與先進半導體晶片 (Electronic Integrated Circuits)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
台灣 (TW) 先進製程與晶圓代工 (TSMC) 38%
南韓 (KR) DRAM/NAND 記憶體 (Samsung/SK) 21%
中國 (CN) 成熟製程與封裝測試 14%
美國 (US) 晶片設計與架構 IP (NVIDIA/Intel) 11%
新加坡 (SG) 東南亞區域轉運與晶圓封測 6%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
美國 72% 先進 AI 晶片依賴台灣製造
歐洲 85% 車用與工控晶片依賴亞洲代工
中國 年進口半導體金額超越原油(>$3,500億)
🔮 歷史借鏡與未來展望

對標2018年至2019年的美中貿易戰演進路徑,以及2025年釜山休戰協議的脆弱平衡,本次會談的結果將在「降溫」與「升溫」之間擺盪。以下是基於各方戰略利益與國內政治壓力的三種情境推演:

1.
基準情境(機率約55%)——象徵性降溫與框架續命:雙方在川習峰會前達成小規模象徵性協議,例如就非敏感商品給予有限的關稅減讓、延長休戰期限六個月至一年,並設立稀土供應的季度審查機制。AI領域則發表「雙邊對話機制」聯合聲明,但避免觸及實質性技術管制細節。此情境下,市場將迎來短線反彈,但實體供應鏈約束仍未根本緩解
2.
極端風險情境(機率約25%)——休戰破裂與科技鐵幕降臨:若中方在稀土出口上被認定「持續違約」,美方可能啟動產能過剩調查的懲罰性關稅,將對中稅率推升至30%以上。中方以限制稀土與關鍵晶片材料出口作為反擊。全球科技供應鏈將加速分裂為美中兩套獨立標準與生態系,AI產業面臨「雙重研發成本」的結構性壓力。
3.
轉折突破情境(機率約20%)——AI治理框架與稀土長約:歷史性的突破將來自雙方在AI安全紅線(如禁止軍事AI自主武器系統)與稀土供應長約上達成實質性共識。中方承諾未來五年稀土穩定供應與價格透明化,美方則在先進AI晶片出口管制上提供有限度的鬆綁。這將是2026年全球科技與地緣格局最具正面外溢效應的劇本
💡 總結與決策建議

面對即將到來的川習峰會與其前後的市場波動,建議企業決策者與投資人採取以下兩層次的戰略佈局:

1.
即時避險策略:在峰會結果明朗前,建議降低對單一稀土來源或單一中國晶片供應商的曝險,建立至少六個月的戰略物資安全庫存。對AI相關曝險部位,可考慮買入波動率避險工具,防範極端風險情境下的估值回撤。密切關注貝森特與何立峰會後聲明的關鍵字詞,特別是「unreliable」「reciprocal」等用詞。
2.
中長期佈局應將供應鏈從「效率優先」轉向「韌性與多元化優先,在墨西哥、越南、印度與東歐國家建立備援產線。對AI企業而言,應同步發展兼容美中兩套監管標準的「模組化合規架構」,避免未來被迫選邊站。長期投資人則可逢回布局受惠於稀土自主化與AI安全合規需求的次產業龍頭,如非中國稀土加工設備商與AI資安監控平台業者。
蝴蝶效應連鎖傳導 5 階連鎖
01 起因觸發

01 起因觸發:2025年11月釜山休戰協議到期與中國稀土履約爭議升溫,川習峰會前最後政治窗口的緊迫談判需求

🌊 02 一階傳導

02 一階傳導:稀土供應鏈、AI晶片出口管制與非敏感商品關稅清單的直接衝擊,半導體與資安產業首當其衝

💥 03 二階擴散

03 二階擴散:跨國科技企業被迫調整雙軌研發與合規架構;全球電子代工與物流倉儲業面臨訂單結構性轉移

🔥 04 三階連鎖

04 三階深化:國際資金重新定價中美科技股估值溢價;新興市場(印度、越南、墨西哥)成為供應鏈重組的最大受惠者

🌐 05 終局影響

05 宏觀終局:美中科技生態系加速分裂為雙軌標準,全球AI創新成本結構性攀升,2026年下半年起形成新的地緣科技鐵幕

🔗

因果網路圖譜 3 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏠 首頁 🗺️ 地圖 🔒 登入