AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

美式快餐逆襲中國、中式快餐征美:速食產業的跨文化合流
全球經濟

美式快餐逆襲中國、中式快餐征美:速食產業的跨文化合流

#餐飲產業 #消費品牌 #跨國併購 #美中經貿 #供應鏈
就緒
聲線:
倍速:
字級:
核心事實

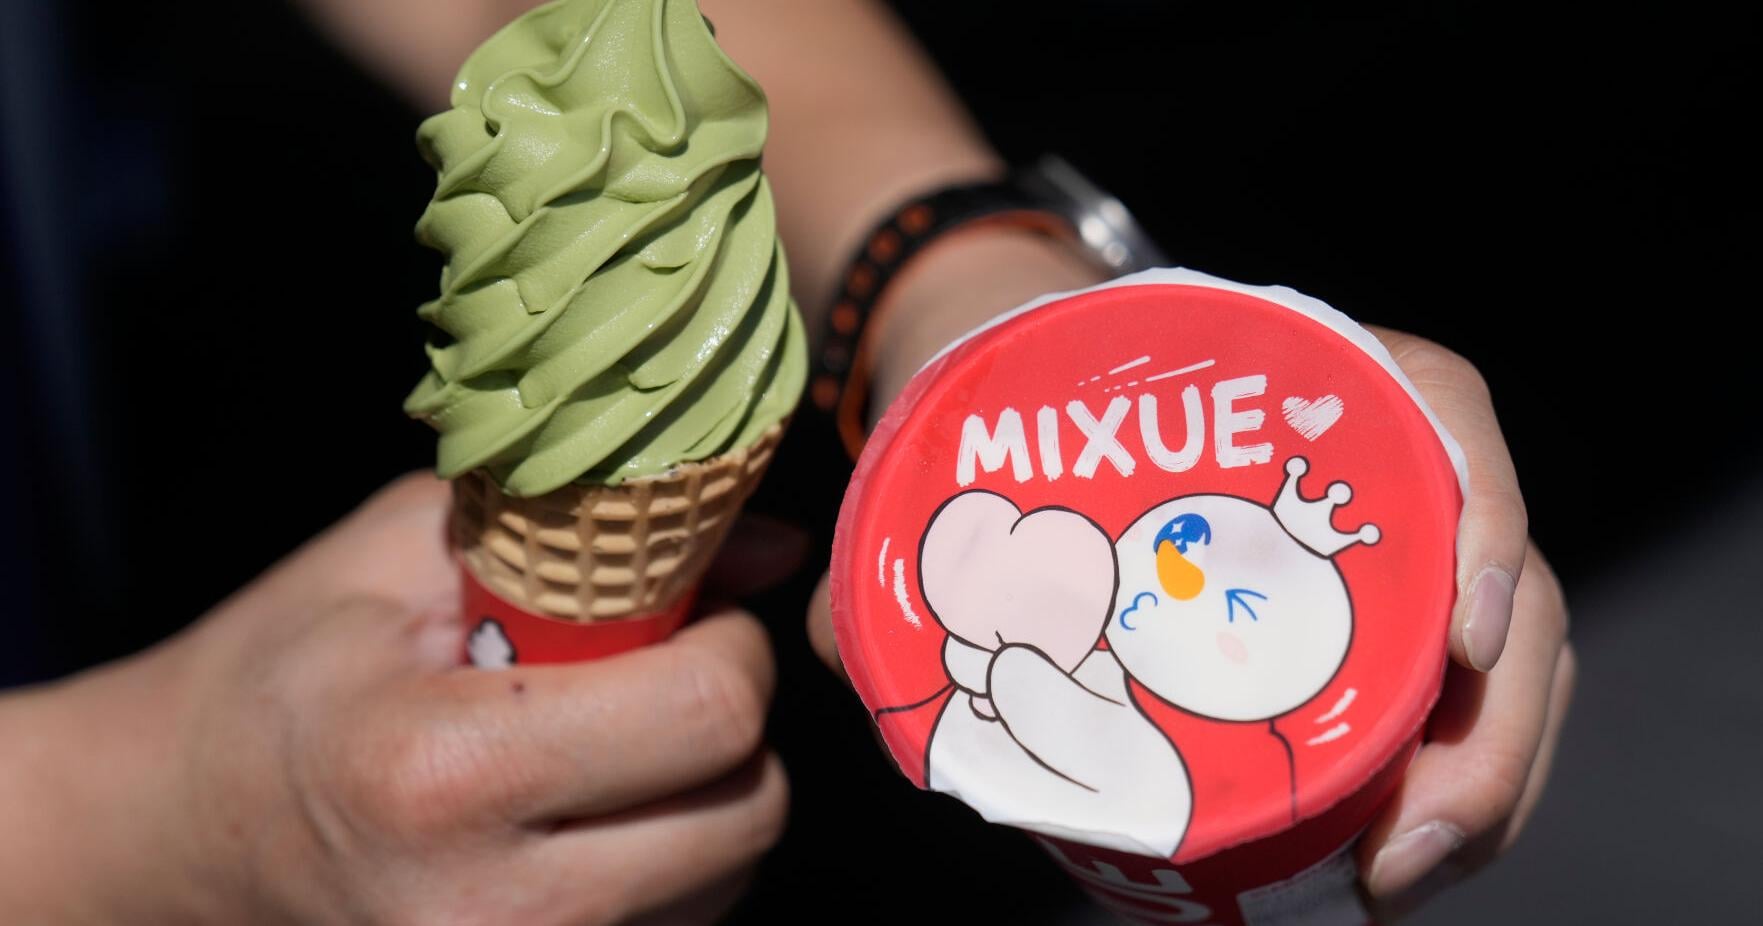
美國與中國的速食餐飲正出現罕見的「雙向對流」現象。長期以來,麥當勞、肯德基、星巴克等美式速食巨擘憑藉標準化作業與強勢品牌行銷,深耕中國市場逾數十年;如今中國本土新創品牌如霸王茶姬、瑞幸咖啡、太二酸菜魚、海底捞等,正挾帶數位化點餐、極致外送體驗與高性價比優勢,大舉進軍美國大都會的華人聚居區與主流商圈。

根據餐飲產業研究機構的數據,中式速食在美國的展店速度自2023年起以年均複合成長率(CAGR)超過25%的速度擴張,部分品牌更透過加盟模式與在地化食材供應鏈,在三年內於紐約、洛杉磯、舊金山等城市開出上百家分店。

此一趨勢並非單向的文化輸出,而是兩個全球最大消費市場在物價壓力、世代飲食習慣變遷與外送平台成熟度交織下的自然結果。對美國消費者而言,中式速食代表「快速、平價、健康導向」的新選擇;對中國消費者而言,美式速食則持續被賦予「異國風味與社交貨幣」的心理價值,雙邊消費動能同步升溫。

🧭 背景脈絡與深層解析

此事件本質上並非傳統意義上的地緣政治角力,而是全球餐飲產業在後疫情時代供需結構重組的縮影,因此本節聚焦於其歷史背景、產業演進與結構性誘因。

從歷史脈絡來看,美式速食進入中國可追溯至1987年肯德基在北京前門開設第一家門市,1990年麥當勞於深圳羅湖開店,標誌著西方速食文化進入新興市場的「第一波」。當時美式品牌享有絕對的資訊不對稱與品牌溢價紅利,一份漢堡套餐的售價相當於中國城市居民數日薪資,卻依然大排長龍。這種「身分象徵消費」驅動了長達三十年的高速展店期。

然而,2010年代後情勢開始翻轉。隨著中國本土餐飲供應鏈成熟、O2O外送平台(如美團、餓了麼)爆發式成長,加上新冠疫情期間培養的數位化點餐習慣,催生了一批善用「極致效率+數據驅動+社群行銷」的新中式速食品牌。

結構性成因可歸納為三點

1.
供應鏈成熟:中國冷鏈物流、中央廚房與食品加工產業的規格化程度已達國際級水準,使中式速食具備「跨國複製」的硬體基礎。
2.
消費力重組:美國通膨壓力下,消費者對「平價、份量足、上餐快」的餐飲選項需求激增,正好與中式快餐的性價比優勢契合。
3.
文化反轉:當美式速食在中國失去「異國稀缺性」溢價後,本土品牌反而透過「國潮行銷」與「現做現炒」重新奪回年輕世代的味蕾認同。
🎯 各界影響評估
💻 產業與技術
外送平台演算法與POS系統整合將成為新戰場。中式速食品牌進入美國市場,意味著美團、餓了麼體系所淬煉出的「千店一面」數位中台架構,將對DoorDash、Uber Eats等本地平台形成技術壓力,加速美國餐飲業的數位化轉型與API標準化進程。
📈 市場與投資
中式餐飲新創企業的估值重估潮正在啟動。具備「跨國展店+數位化營運+供應鏈整合」三特質的品牌,將成為私募基金與成長型投資人的新標的;
🛒 民眾與社會
美國消費者將迎來餐飲通膨的結構性緩解,但就業市場端,傳統美式速食門市的工時與排班可能因中式品牌進駐而面臨重新洗牌;
🔮 歷史借鏡與未來展望

若將此現象置於更宏觀的歷史框架下,可比擬1990年代日本料理(如壽司、便當)在全球擴張的軌跡,也可對照近年韓式炸雞與韓式烤肉在歐美市場的崛起。中式速食的全球擴張,正複製著這條「在地品牌國際化」的經典路徑。

1.
基準情境(機率約55%:未來三至五年內,中式速食在美國的市占率將從目前不到2%緩步攀升至5%8%,並以華人聚居城市為核心向外輻射;美式速食在中國則轉向「精品化、在地化」雙軌策略,與本土品牌形成「共存共榮」而非全面競爭的格局。
2.
極端風險情境(機率約20%:若美中經貿摩擦再度升級,或美國收緊對中資餐飲品牌的FEMA食品安全審查、移民勞工簽證政策,將直接衝擊中式速食在美的擴張速度,部分品牌可能被迫轉向「在地合資」或「品牌授權」模式以規避監管風險。
3.
轉折突破情境(機率約25%:若出現一至兩個具備「破億美元市值」潛力的中式速食品牌成功在美股或港股IPO,將引發一波「中國餐飲國際化」的資本狂潮,連帶推動亞洲冷鏈物流、跨國食品認證顧問、餐飲科技解決方案等周邊產業鏈的爆發性成長,徹底改寫全球速食產業由美國品牌獨霸的歷史敘事
💡 總結與決策建議
1.
即時避險策略:投資人應密切追蹤具備跨國展店實證的中式餐飲品牌財報,特別關注其「同店銷售成長率(SSS)」與「海外營收占比」兩項關鍵指標,提前佈局可能在2026至2027年間啟動海外資本運作的潛力標的。
3.
中長期佈局:餐飲科技(FoodTech)與冷鏈物流業者應將「跨境餐飲供應鏈標準化」視為下一個十年的核心戰場;品牌端則應同步建立「在地化食材替代方案」與「文化敘事能力」,以因應不同市場的監管與消費偏好變遷。
2.
消費端行動建議:對消費者而言,這波雙向速食對流代表著「更優質平價的飲食選擇」,可主動關注新進駐品牌的小額嘗鮮,但應留意部分品牌在快速展店過程中可能犧牲的食安與服務品質。
蝴蝶效應連鎖傳導 5 階連鎖
01 起因觸發

01 起因觸發:中國本土餐飲供應鏈成熟+美國通膨推升平價餐飲需求,催生雙向對流

🌊 02 一階傳導

02 一階傳導:美式速食中國同店銷售成長放緩,本土品牌加速國際化

💥 03 二階擴散

03 二階擴散:DoorDash、Uber Eats等外送平台演算法被迫升級以適應中式餐飲SKU

🔥 04 三階連鎖

04 三階擴散:美國冷鏈物流與食品認證顧問產業迎來新訂單

🌐 05 終局影響

05 宏觀終局:全球速食產業由「美式獨霸」轉向「多極並立」,文化與資本雙重流動加速

🔗

因果網路圖譜 3 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏛️ 聯準會 (FRED) 總經指標驗證 FRED: T10Y2Y

10Y-2Y 美國公債殖利率利差

-0.15 % ▲ +6.25% (近30日)
💡 智庫總經因果穿透點評:

全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。

🏠 首頁 🗺️ 地圖 🔒 登入