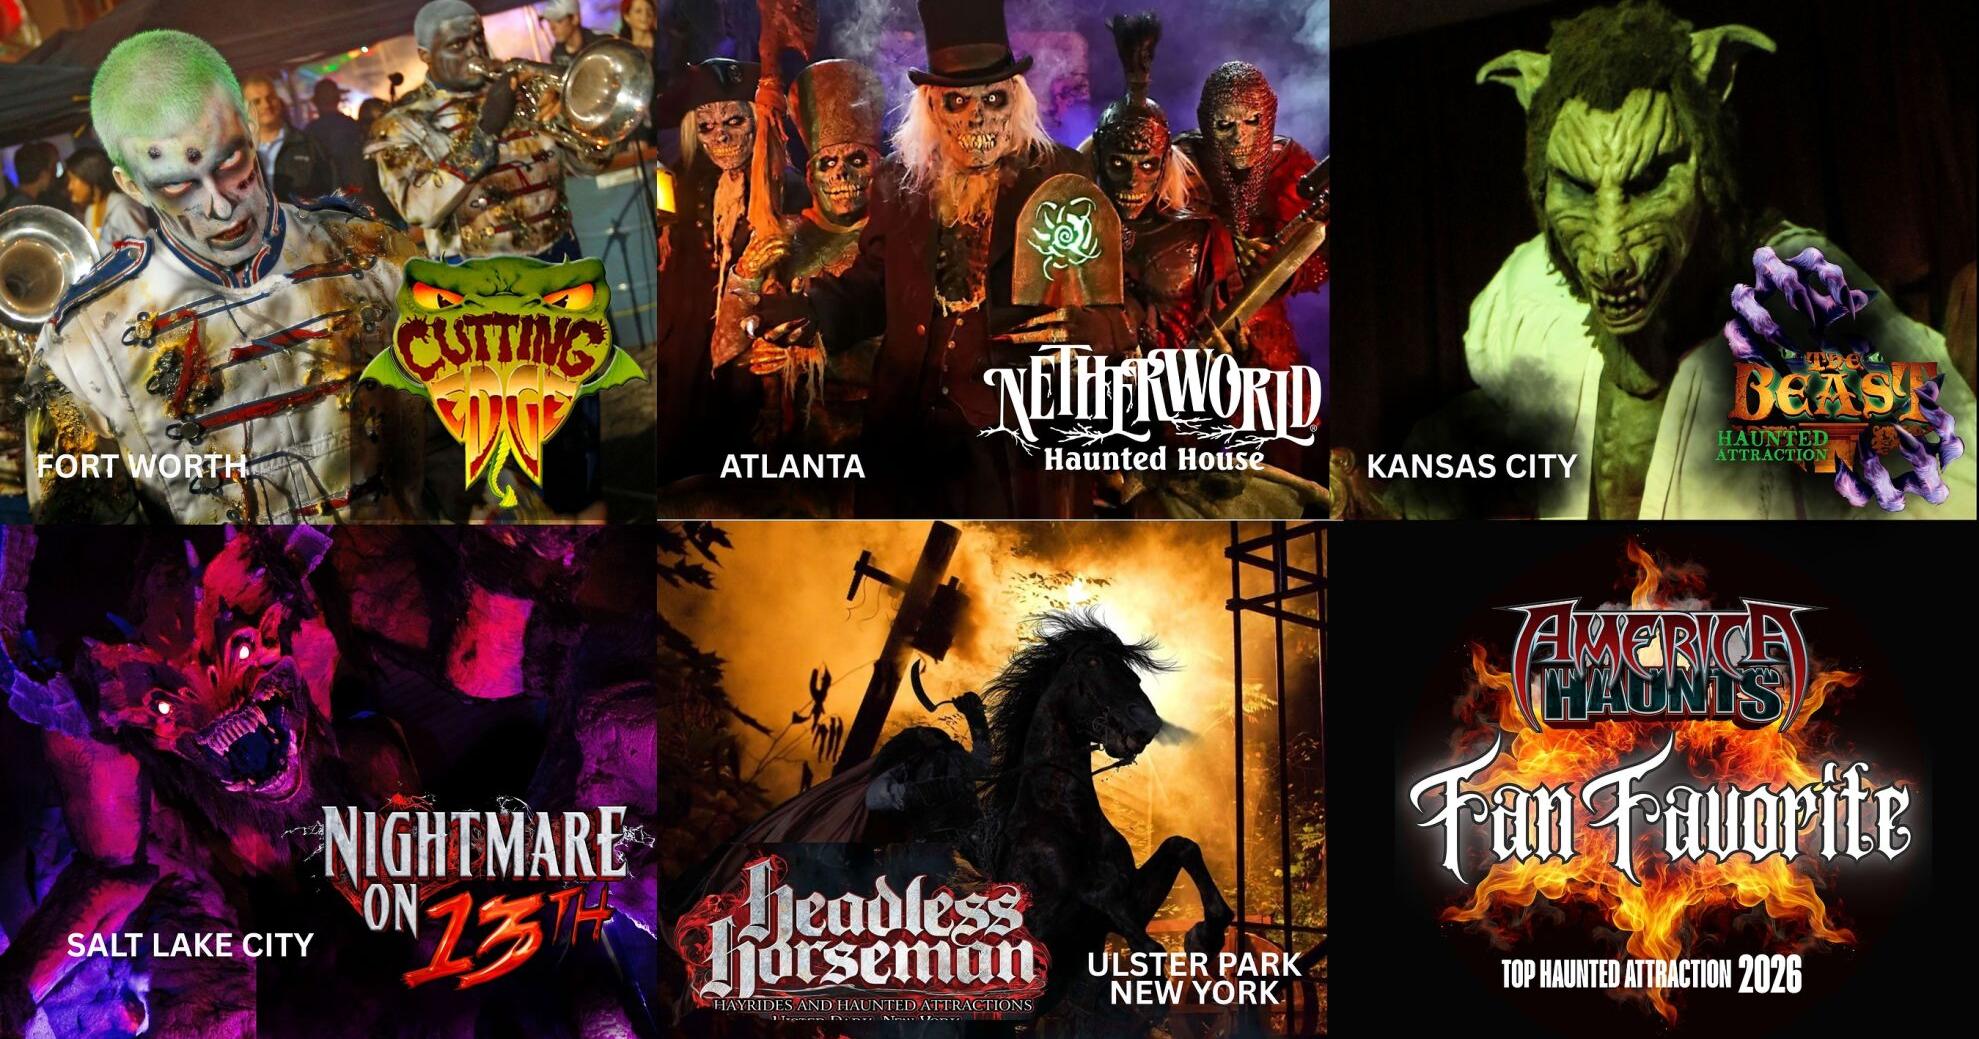
每逢秋季,美國「鬼屋(Haunted Attraction)」產業便迎來年度最盛大的消費旺季,從大型連鎖主題樂園到地方小型社區鬼屋,皆全力衝刺萬聖節檔期。根據美國恐怖娛樂產業的歷史統計,該產業每年創造超過 3 億至 5 億美元(約新台幣 96 億至 160 億元)的門票與周邊營收,是全美規模最大的季節性娛樂產業之一。
這項報導指出,「驚喜感」與「不可預測性」正是恐怖愛好者選擇鬼屋的首要決策指標。相較於一般追求舒適或熟悉感的娛樂消費,萬聖節鬼屋迷屬於逆向消費心理驅動的族群,他們主動尋求腎上腺素飆升、Jump scare(突發驚嚇)與敘事反轉的刺激感。
鬼屋經營者為了滿足這群核心粉絲,每年必須投入大量資金更新佈景、研發新型機械機關、訓練演員走位與尖叫時機,並設計多元結局以提升重訪率。這使得恐怖體驗產業本質上成為一種「創意與資本雙密集」的文化商業模式。
這則新聞本質上並非典型的政治或商業利益衝突事件,而是聚焦於消費文化與娛樂心理學的現象報導,因此不適合強行套用利益角力分析框架。應轉而深入解析其產業歷史脈絡、營運模式與消費結構。
美國鬼屋產業的現代化濫觴可追溯至 1970 年代,當時部分社區與慈善團體為了籌募公益資金,開始在萬聖節前夕搭建簡易的「鬼屋」(Haunted House)作為義演活動。隨著時間推移,這項原本以公益為目的的活動逐漸演變為高度商業化、工業化的娛樂產業。至 1990 年代,美國出現「恐怖主題樂園」(Scream Parks)與「極限鬼屋」(Extreme Haunts)兩種新興業態,前者結合多棟建築、迷宮與餐飲零售,後者加入觸覺體感、心理操控與劇情解謎等元素。
從產業結構觀察,美國恐怖娛樂產業呈現明顯的「雙軌分層」結構:
從消費心理學角度切入,恐怖娛樂的核心吸引力來自人類對「安全威脅」的模擬體驗,這項行為在心理學界被稱為「良性自願恐懼」(Voluntary Benign Masochism),意指人類在確認可控風險的前提下,主動尋求恐懼感以獲取快感與情緒釋放。此外,鬼屋產業高度依賴口碑與社群媒體擴散,年輕消費者會在 TikTok、Instagram 等平台上分享恐怖體驗影片,形成病毒式行銷效應。
對照全球娛樂產業的演進史,恐怖體驗經濟正處於從「線下實體」走向「虛實整合」的典範轉移關卡。以下預測三種未來發展情境:
針對恐怖體驗經濟的從業者與投資人,提供以下行動建議:
01 起因觸發:萬聖節消費旺季來臨,恐怖娛樂需求爆發
02 一階傳導:主題樂園、地方鬼屋、恐怖影視內容商機同步升溫
03 二階擴散:沉浸式技術(VR/AR)與恐怖內容創作新創受益
04 宏觀終局:體驗經濟成為娛樂產業新主流,推動全球恐怖 IP 跨國流通
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章