AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

愛荷華擁核綠能光環褪色 電力需求飆升逼出煤炭大逆襲
環境氣候

愛荷華擁核綠能光環褪色 電力需求飆升逼出煤炭大逆襲

#能源轉型 #煤炭發電 #資料中心 #AI電力需求 #再生能源
就緒
聲線:
倍速:
字級:
核心事實

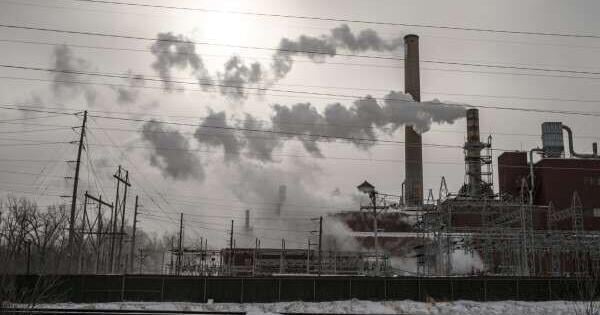
美國中西部農業大州愛荷華(Iowa)長期以風力發電占比全美第一、再生能源滲透率傲視各州著稱,但近期在電力需求急速攀升的壓力下,被迫重新啟用已封存的燃煤機組,甚至延長部分老舊電廠的服役年限。這項政策大轉彎的導火線,正是近年席捲全美中西部、由雲端運算與人工智慧(AI)運算所引爆的「超級用電怪獸」——大型資料中心。

根據美國能源資訊署(EIA)數據,愛荷華的電力消耗年增率已連續數季突破雙位數成長,其中資料中心負載貢獻了高達六成的新增用電量。在風電因季節性氣候減弱、光電因暴雪與黑夜無法全天候供電的結構性限制下,原本規劃於2030年前全數除役的燃煤機組,被迫延後除役時間表,甚至有部分電廠申請重新併網。州政府與公用事業坦言,當前的電網容量與備載容量已逼近警戒紅線,若無煤炭基載電力即時補位,冬季尖峰恐將出現限電風險

🧭 背景脈絡與深層解析

愛荷華的「煤炭大逆襲」並非單一州政府的政策反彈,而是美國能源轉型進程中一場深層結構性矛盾的縮影。這場矛盾的根源,在於「淨零碳排承諾」與「AI驅動的算力暴增」之間日益嚴重的路線衝突。

從歷史脈絡來看,愛荷華自2000年代起即大力推動風力發電,全州超過40%的電力來自風機,曾被譽為「美國綠能第一州」。然而,能源轉型的典範敘事在2022年後遭遇了嚴峻的現實考驗:微軟、Google、Meta等超大型科技業者相繼在愛荷華郊區與鄰近州份圈地建設超大規模資料中心園區,每座園區的用電量動輒相當於一座中型城市。這種「綠能承諾+算力擴張」的雙重壓力,使得電網承受了前所未有的負載挑戰。

更深層的結構性矛盾在於,再生能源的「間歇性本質」與資料中心的「24/7全時穩定供電需求」存在根本矛盾。風電在無風的寒冬夜晚無法出力,太陽能更受日照限制,而電池儲能技術的規模與成本尚未到位。在此結構下,天然氣雖屬過渡選項,但管線建設與LNG供應鏈同樣吃緊,煤炭作為唯一可即時調度、價格相對低廉的基載電力,被迫從「退場名單」重返「主戰場

這場能源路線之爭,本質上是「氣候承諾派」與「能源安全/AI競爭派」之間的政策拔河。支持者認為,愛荷華的轉向凸顯了「過早去煤」的戰略誤判,反對者則警告,此舉將使美國整體減碳進度大幅落後,並可能引發其他州的連鎖效應。最終的輸家是2050淨零碳排的宏偉藍圖,而贏家則是掌握基載電力資產與燃煤供應鏈的傳統能源業者

🎯 各界影響評估
💻 產業與技術
資料中心選址邏輯正面臨根本性重構。超大規模雲端業者必須將「電網碳強度」與「全時供電穩定性」分開評估,否則在無風無光時刻仍須依賴化石燃料,反而拉高Scope 2排放。
📈 市場與投資
美國公用事業板塊的估值模型需要全面修正。原本預期2025-2030年加速退場的燃煤資產,意外獲得「第二春」使用年限,相關發電業者的折舊曲線與資產減損壓力將大幅緩解。
🛒 民眾與社會
終端電價將進入新一輪上漲週期。愛荷華用戶平均電費預估將在未來三年調漲8%15%,用以支應燃煤機組延役的環保設備更新成本與電網強化工程。
🚢

戰略貿易流向與供應鏈依賴度

HS 2711

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 年貿易量 >4.0 億噸

液化天然氣與管線氣 (Liquefied Natural Gas - LNG)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
美國 (US) 墨西哥灣岸 LNG 出口樞紐 22%
卡達 (QA) 北方氣田巨型擴建計劃 20%
澳洲 (AU) 亞太主要長期合約供應國 19%
俄羅斯 (RU) 北極 Yamal LNG 船運出口 8%
馬來西亞 (MY) 東南亞區域出口主力 6%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
歐盟 48% LNG 依賴美國海運油輪取代俄管線氣
日本 世界第二大 LNG 買家,98% 依賴進口發電
台灣 97% 天然氣依賴進口,存量受地緣封鎖高度敏感
🔮 歷史借鏡與未來展望

經驗顯示,每一次能源典範的轉移,總會在技術奇點與地緣變局的雙重衝擊下被迫修正路線。1970年代的石油危機曾讓核能從邊緣走向主流,2011年福島核災又讓核能從主流退回邊緣。如今AI算力的爆發式增長,正以相似的力道衝擊當代的能源版圖。對照歷史脈絡,愛荷華的煤炭大逆襲並非孤立事件,而可能是全球能源轉型「踩煞車」的開端訊號。

1.
基準情境(機率約50%:美國中西部各州陸續跟進,允許燃煤機組延役至2035年後,並在政策上採取「煤炭+天然氣+再生能源」的務實混合路線。AI資料中心用電占比在2030年前突破全美總用電量的12%,再生能源裝置容量雖持續成長,但因間歇性限制,化石燃料基載電力的退場速度將明顯放緩。碳排放減量目標被迫從「絕對減量」轉為「強度減量」。
2.
極端風險情境(機率約25%AI算力需求超預期爆發,疊上極端氣候導致的再生能源出力不穩,迫使美國部分區域在2027至2028年間出現局部限電或輪流供電。聯邦政府被迫啟動《國防生產法》(DPA)介入能源配給,煤炭與天然氣價格飆漲,連帶推升整體通膨。這將徹底重塑全球AI產業的成本結構,並促使部分超大規模運算業務轉向擁有穩定基載電力的加拿大水力電網或中東太陽能帶。
3.
轉折突破情境(機率約25%核能SMR技術與長時儲能(LDES)在2027至2030年間出現突破性進展,新一代鈉離子電池、液流電池與小型模組化反應爐的成本與部署速度超越預期,使「零碳基載電力」成為可行解方。美國聯邦政府順勢推出「AI綠能走廊」計劃,以核融合先導電廠搭配資料中心專屬綠電專線,重新奪回能源轉型主導權。煤炭在這條路線下,將真正走入歷史終局,但退場時程可能比原先承諾晚了整整十年。
💡 總結與決策建議
1.
即時避險策略重新檢視所有依賴美國中西部電網的AI運算與製造業專案的能源供應假設,將「基載電力可用性」與「再生能源24/7匹配度」列入Tier 1風險因子。短期內應優先鎖定具備多元能源組合(含核能、天然氣與自發電設施)的資料中心園區,並透過長期購電協議(PPA)提前卡位綠電憑證與碳抵減額度,避免日後在政策轉彎時陷入供電不穩與碳成本暴增的雙重夾擊。
2.
中長期佈局將投資組合從「純粹再生能源敘事」轉向「能源轉型實用主義,同時佈局三大過渡期受益主軸:第一,核能SMR與第四代反應爐供應鏈(如NuScale、Rolls-Royce SMR、X-energy);第二,長時儲能與電網虛擬電廠(VPP)軟硬體整合商;第三,碳捕捉與封存(CCUS)技術商,特別是與既有燃煤電廠升級綁定的方案。對企業決策者而言,現在正是建立「雙軌能源戰略」——兼顧2050淨零承諾與當下營運韌性——的關鍵決策窗口。
蝴蝶效應連鎖傳導 6 階連鎖
01 起因觸發

01 起因觸發:AI與雲端運算驅動的超大規模資料中心用電暴增

🌊 02 一階傳導

02 一階傳導:愛荷華電力需求突破電網承載上限,基載電力告急

💥 03 二階擴散

03 二階擴散:燃煤機組延役、化石燃料供應鏈重新啟動,碳排減量進度放緩

🔥 04 三階連鎖

04 跨州外溢效應:俄亥俄、印第安納、伊利諾等中西部工業州可能群起效法

🌪️ 05 系統共振

05 資本市場重組:公用事業估值模型修正,傳統能源與核能SMR板塊重估

🌐 06 終局影響

06 宏觀終局:全球能源轉型路線圖被迫重寫,AI產業與碳中和目標進入長期拉鋸戰

🔗

因果網路圖譜 1 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏠 首頁 🗺️ 地圖 🔒 登入