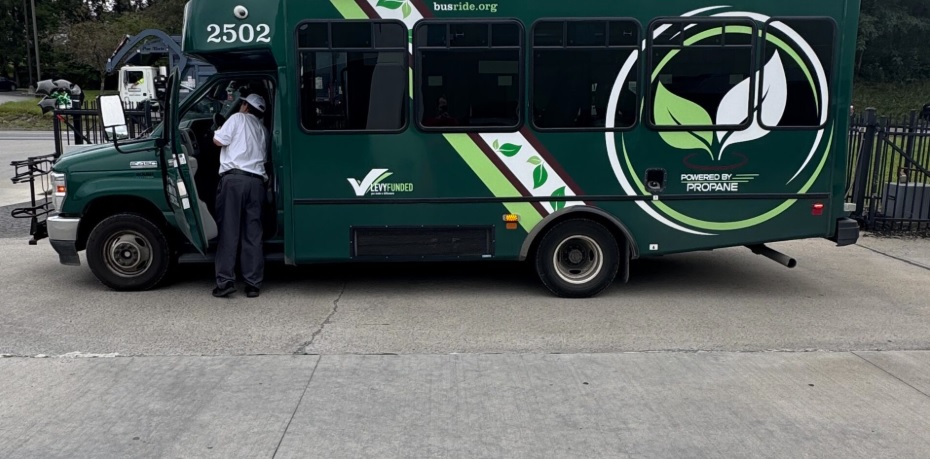
美國西維吉尼亞州摩根敦(Morgantown)的山地線公車局(Mountain Line Transit Authority)正式宣布,將在現有五輛丙烷自氣(Propane Autogas)巴士的試辦基礎上,於未來一年內再擴增七輛輕型巴士,將總車隊規模擴張至十二輛,座位容量約為十二名乘客。這項決策的核心驅動力來自燃料成本的可預測性——兩年前該機構的年度燃料支出約達七十萬美元,而在試辦期間,丙烷與傳統汽油之間的油耗表現幾乎沒有顯著差異,但因丙烷價格相對穩定,能有效規避汽柴油的劇烈波動風險。
技術供應鏈方面,此案由美國百年能源巨擘 Ferrellgas 與 ROUSH CleanTech 共同支援。Ferrellgas 負責燃料供應鏈建構,而 ROUSH CleanTech 則提供車輛改裝與動力系統整合。Ferrellgas 業務代表 Brian Raygor 強調,丙烷加注流程與傳統加油體驗極為相似,並配備「快速接頭」(Quick-connect Fitting)安全機制,僅在完全連接車輛時才會啟動泵送,避免燃料逸散。Mountain Line 總經理 Maria Smith 明確表示,未來將在現有汽油車輛達到使用壽命時,逐年以丙烷巴士全面汰換,採取漸進式車隊去碳化策略。
此事件本質為地方公共交通單位的能源轉型實證案例,並非典型意義上的政商角力或地緣衝突,因此不宜生搬硬套陰謀論或利益博弈框架。深入剖析此案,需回歸其技術與產業背景脈絡,方能理解其真正的戰略意涵。
從技術演進脈絡來看,丙烷自氣(Autogas)實為內燃機技術與新能源轉型之間的「過渡型燃料」(Transitional Fuel)。其化學式為 C3H8,辛烷值高達 112,燃燒後溫室氣體排放較汽油減少約 13%、較柴油減少近 19%,且為純淨烴類,不含硫或重金屬。然而,丙烷的能源密度低於柴油,意味著相同油箱容積下行駛距離較短,因此傳統上難以應用於長途客運,僅在市區短程接駁的「輕型巴士」(Light-duty Bus)應用上具備經濟效益。Mountain Line 精準選用此一應用場景,凸顯其務實的工程思維。
從產業結構角度觀察,美國丙烷燃料供應鏈早已高度成熟。Ferrellgas 創立於 1939 年,是全美最大的丙烷分銷商之一,擁有完善的鄉村與小型城鎮加氣站網路;ROUSH CleanTech 則是 ROUSH Enterprises 的子公司,專精於 Ford F-650 等底盤的替代燃料改裝。兩者結合形成了「燃料供應 + 車輛改裝」的一條龍商業模式,大幅降低了地方政府推動低碳轉型的初始資本支出(CAPEX)門檻。
更深層的誘發成因在於美國聯邦與州層級的能源政策疊加效應。《通膨削減法案》(IRA)雖將大量補貼傾斜至純電動車,但丙烷等替代燃料仍享有替代燃料稅抵免(Alternative Fuel Tax Credit),加上西維吉尼亞州位於 Marcellus Shale 頁岩氣產區,丙烷產量充沛、價格長期處於全美低點。這使得該州的公共交通營運商相較加州、紐約等高度電氣化地區,反而擁有更強的丙烷經濟誘因。這是一個「資源稟賦決定轉型路徑」的典型個案。
戰略貿易流向與供應鏈依賴度
HS 2711資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 年貿易量 >4.0 億噸
Mountain Line 的丙烷擴張案並非孤立事件,而是美國中小型城鎮公共交通「務實去碳化」浪潮的縮影。回顧 2010 年代初期,美國曾有超過 50 個城市的公車系統試辦天然氣、丙烷或混合動力巴士,但多數因營運成本或基礎設施問題退場。如今丙烷能夠重新崛起,關鍵在於 ROUSH CleanTech 等整合商將改裝成本壓低至與柴油車相當的水準,並藉由「As-A-Service」商業模式降低地方政府的財務壓力。
對比歷史案例與當前宏觀環境,未來 3 至 5 年此案的演變可能呈現以下三種情境:
綜合判斷,丙烷自氣在 2025 至 2030 年間將仍是美國中小型城鎮公車系統的「黃金過渡選項」,但 2030 年後其戰略地位將逐步被電池電動車與氫能技術取代。Mountain Line 的十二輛巴士實質上是這場長達 15 年能源轉型大戲中的一個中繼站。
針對此案所揭示的產業趨勢,相關決策者宜採取以下分層策略:
01 起因觸發:兩年七十萬美元燃料成本壓力與丙烷價格穩定性
02 一階傳導:Mountain Line 決定以丙烷巴士漸進汰換汽油車
03 二階擴散:ROUSH CleanTech 與 Ferrellgas 共構「燃料+車輛」一條龍服務
04 宏觀終局:西維吉尼亞州頁岩氣產區優勢轉化為低碳公車聚落
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。