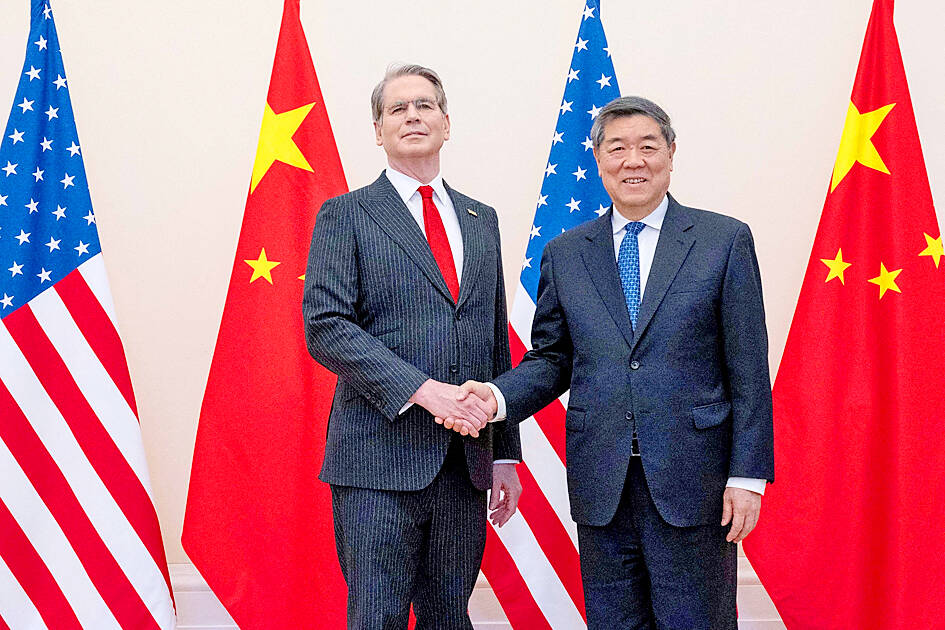
美國財政部長貝森特與中國國務院副總理何立峰,於週日在紐約摩根大通總部會談,為本週在華府登場的「川習會」預先鋪墊議程。美國貿易代表葛瑞爾亦全程參與,會談預計將持續一整天。
本次會談的核心議題高度聚焦於三大戰略板塊:第一,於11月10日即將到期的美中貿易休戰協議;第二,中國稀土磁鐵與關鍵礦物的出口流向(美方明確指控中方履約「未達標準」);第三,AI人工智慧的安全監理框架,特別是近期發生的AI模型重大資安外洩事件。
從各方訊號研判,本次峰會最可能的產出極為有限。分析師普遍認為,雙方將僅達成「維持現狀」等級的小規模象徵性共識,避免緊張局勢在脆弱的貿易關係中進一步升溫。 Ashton Intelligence創辦人Anna Ashton直言:「我不認為我們正處於某種突破的邊緣,維持現狀可能是雙方目前最務實的期待。」
此外,中方商務部證實何立峰將率領企業代表團赴美進行經貿磋商;同時傳出川普政府正研擬新規,可能允許美國製藥企業投資中國新藥並簽署授權協議,與過去對中投資的強硬收緊形成微妙反差。
這場在華爾街金融地標上演的外交過招,本質上是兩大強權在「科技霸權」、「資源主權」與「市場准入」三大維度上的戰略試探,各方背後的算計遠比表面上的外交辭令更加幽微。
首先,在AI領域的角力呈現極度矛盾的雙重性。一方面,美方持續以國安為由對中國實施嚴格的晶片與算力出口管制;另一方面,貝森特卻公開表示願意就「避免系統分裂」與「共同風險」進行對話,並首次將「開放權重模型」與「封閉權重模型」並列討論。這顯示出美方正陷入「圍堵」與「共存」的戰略焦慮——中方的開放權重模型(如DeepSeek、Qwen等)因成本極低且可高度客製化,正快速滲透美國企業的研發管線,威脅到Anthropic、OpenAI等封閉模型的商業護城河。
其次,稀土與關鍵礦物的角力是真正的「戰略咽喉」之爭。稀土是製造先進半導體與AI算力的核心原材料,中國作為全球最大稀土供應國,握有實質的「掐喉」能力。美方指控中方未依去年釜山協議充分恢復供應,實則是在測試中方願意將這張戰略牌打到什麼程度;而中方則藉此作為談判槓桿,要求美方在其他經貿議題上讓步。
第三,在產業利益分配上,川普政府內部存在明顯分歧。對中國車廠赴美設廠表達開放態度,卻引發美國汽車產業協會以國安為由強烈反對,呼籲維持禁令。這種「行政開放」與「產業防禦」的撕裂,反映出華府在對中經貿政策上,已難以形成統一戰線。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對比2018年美中貿易戰與2024年拜登政府的科技封鎖政策,本次的「川習會2.0」在歷史定位上更接近於一種「管控型競合」,而非全面決裂。各方已深刻認知到脫鉤的代價過於高昂,因此走向務實的底線談判。然而,在國家安全與產業霸權的雙重敘事驅動下,雙方仍將在關鍵技術領域保持高度敵對。基於此,可推演以下三種情境:
面對美中在科技、資源與貿易板塊的虛實交鋒,各方參與者應建立層次分明的應對策略:
01 起因觸發:美中貿易休戰11月10日到期,川習會前夕雙方進行紐約高層預磋商
02 一階傳導:AI監理、稀土出口、汽車設廠、製藥投資四大議題進入實質博弈階段
03 二階擴散:美國半導體(Intel-SK海力士談判)、台積電歐洲擴廠(ESMC)、美光台灣勞資爭議同步受到地緣外溢效應衝擊
04 宏觀終局:全球供應鏈加速從「效率優先」轉向「安全優先」的雙軌化,AI技術標準與稀土供應將成為未來十年大國博弈的主戰場
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章