AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

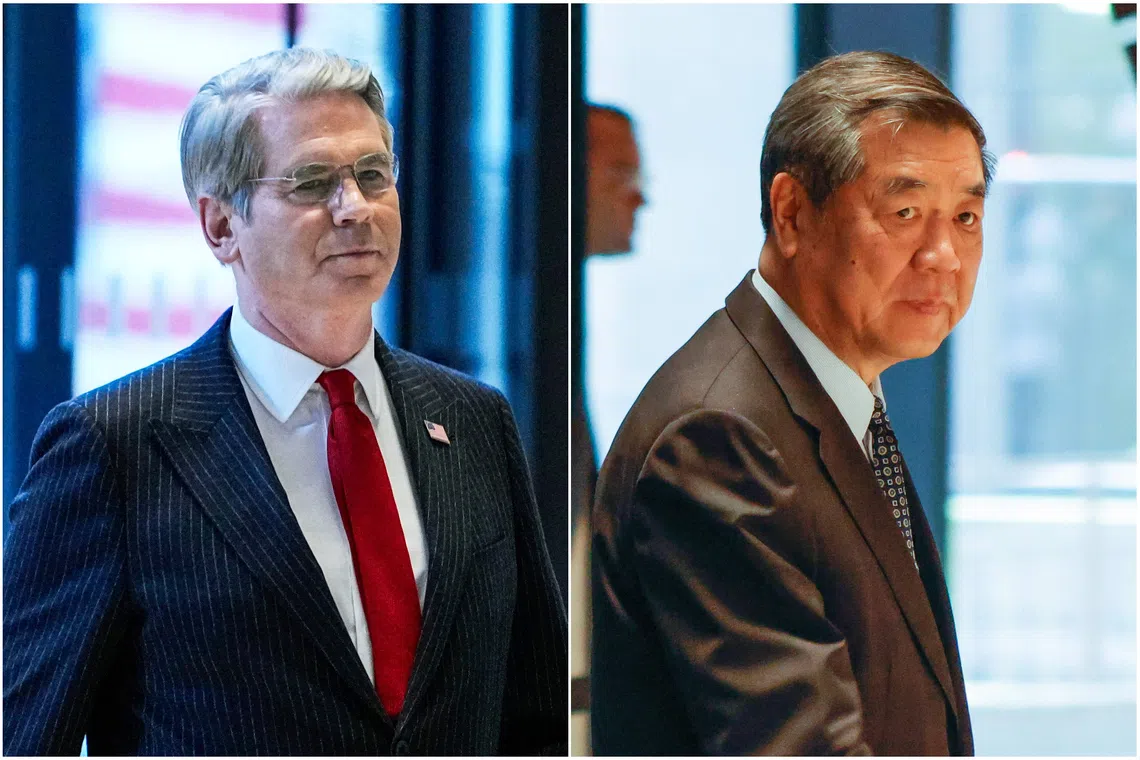
貝森特會見何立峰:為川習會鋪路的經貿科技博弈
國際地緣

貝森特會見何立峰:為川習會鋪路的經貿科技博弈

#美中博弈 #川習會 #貿易戰 #稀土戰略 #AI監管 #APEC
就緒
聲線:
倍速:
字級:
核心事實

美國財政部長貝森特(Scott Bessent)與中國國務院副總理何立峰於9月20日在紐約曼哈頓摩根大通總部展開為期一天的關鍵會談,貿易代表葛里爾(Jamieson Greer)亦全程參與。這場會談被定位為9月24日白宮「川習會」的核心前置磋商,雙方議題涵蓋11月即將到期的貿易休戰協議延長與否、AI發展的監管護欄建構、稀土與關鍵礦物供應穩定性,以及中國先前承諾採購美國農產品的履約狀況。貝森特抵達現場時明確表示,期待進行「聚焦、充實且具建設性的會談」,為兩國領導人峰會奠定基礎。美方官員亦將確保攸關美國製造業命脈的稀土磁鐵與關鍵礦物持續流通列為優先議程,凸顯供應鏈安全已成為雙邊談判的核心籌碼。

🔥 背景脈絡與利益角力

這場表面上是「經貿磋商」的會議,本質上是全球兩大經濟體在霸權競合邊緣的戰略摸底,背後存在多層次的利益角力與權力博弈。

第一層:貿易休戰的時間壓力戰。11月到期的貿易休戰協議猶如懸在雙方頭上的達摩克利斯之劍,誰都不願在總統大選或內政敏感期率先撕破臉,但誰都想爭取更有利的延期條件。北京方面試圖藉由延長休戰換取華府在半導體管制與投資審查上的鬆綁;華府則希望將中國農產品採購、稀土供應等結構性讓利「制度化、量化化」,避免重蹈2018年以來屢次「協議被撕毀」的覆轍。

第二層:AI治理的標準話語權爭奪。貝森特明確表態「我們對討論避免共享風險與避免兩國系統雙軌化持開放態度」,這句外交措辭背後的潛台詞極為深遠。避免雙軌化」(avoiding bifurcation)意味著華府仍想將中國納入以美國為核心的AI治理框架,試圖維持技術標準的西方主導地位;但北京絕不可能接受這種「不對稱合規」,勢必推動「雙邊或多邊共治」模式。這場標準之爭將決定未來十年全球AI產業鏈的合規成本與市場准入。

第三層:稀土供應鏈的戰略反制。中國掌握全球90%以上的稀土精煉產能,這是對華府最具實質威脅的「反制武器」。美方此次明確點名要求「持續供應」,顯示華府在本土稀土供應鏈重建(MP Materials、萊納稀土等專案)尚未形成實質產能前的戰略脆弱性。北京則將稀土視為迫使華府在半導體、關稅、投資限制等議題上讓步的核心談判籌碼。

第四層:伊朗議題的外溢效應。美伊衝突進入第七個月,中國作為伊朗石油最大買家與外交靠山,其對德黑蘭的影響力已成為華府無法迴避的談判暗樁。這使得雙邊經貿談判增添了地緣政治的多邊博弈色彩,不再是單純的雙邊貿易摩擦,而是全球霸權轉移進程中的結構性碰撞

🎯 各界影響評估
💻 產業與技術
若美中達成AI治理框架,企業將被迫在兩套合規體系間抉擇,研發成本與部署時程將大幅拉長;稀土供應若生變,將直接衝擊晶片、電動車、國防工業的硬體產線與報價週期。
📈 市場與投資
投資人應將11月貿易休戰到期視為年度最大不確定事件。美中若順利延期,航運、農業、半導體設備類股可望迎來短期反彈;
🛒 民眾與社會
若談判破裂,電子產品、電動車、家電的製造成本將因稀土與晶片關稅飆漲而轉嫁至零售價;若達成協議,短期內物價壓力可稍緩,但長期「友岸外包」的供應鏈重組成本仍將逐步反映在終端售價上。
🚢

戰略貿易流向與供應鏈依賴度

HS 8542

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年

積體電路與先進半導體晶片 (Electronic Integrated Circuits)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
台灣 (TW) 先進製程與晶圓代工 (TSMC) 38%
南韓 (KR) DRAM/NAND 記憶體 (Samsung/SK) 21%
中國 (CN) 成熟製程與封裝測試 14%
美國 (US) 晶片設計與架構 IP (NVIDIA/Intel) 11%
新加坡 (SG) 東南亞區域轉運與晶圓封測 6%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
美國 72% 先進 AI 晶片依賴台灣製造
歐洲 85% 車用與工控晶片依賴亞洲代工
中國 年進口半導體金額超越原油(>$3,500億)
🔮 歷史借鏡與未來展望

回顧歷史,美中貿易戰自2018年開打以來已歷經多次「休戰—破局—再休戰」的循環模式,從G20大阪峰會到日内瓦會談,每次都被賦予「歷史性突破」的高度期待,卻總在執行階段遭遇結構性障礙。當前局勢與2020年第一階段協議簽署前的氛圍極為相似,但地緣環境已更加嚴峻。

1.
基準情境(機率約55%:川習會達成「原則性共識」,宣布貿易休戰延長至2027年中,雙方在農產品採購與稀土供應上做出象徵性讓步。這是最符合雙方內政需求與企業遊說壓力的「管理衝突」劇本,但缺乏實質執行機制,埋下明年再次破局的種子。
2.
極端風險情境(機率約20%:因台海議題、伊朗代理人衝突、或美方對中資企業新一輪制裁,導致談判全面破裂,雙方在11月休戰到期後重回高關稅對抗。中國可能祭出稀土全面禁運、拋售美債等「核選項」,全球供應鏈將在2027年上半年承受系統性衝擊。
3.
轉折突破情境(機率約25%:雙方在AI治理與稀土供應上達成具法律約束力的雙邊協議,建立「1.5軌對話機制」,這將是繼2015年氣候協議後最具歷史意義的雙邊多邊治理框架,全球資本市場將迎來結構性重估,美中資產將同步進入「戰略正常化」的新週期。
💡 總結與決策建議

面對這場高度不確定性的美中博弈,各方決策者應採「避險為本、彈性為用」的雙軌策略:

1.
即時避險策略:企業應在第四季前完成供應鏈的「中國+1」壓力測試,盤點所有稀土依賴品項的替代來源與庫存水位;建立至少90天的戰略物資安全庫存,避免在11月休戰到期後陷入被動採購。
2.
中長期佈局:投資組合應增持受惠於供應鏈重組的本土關鍵礦物、稀土精煉、AI監管合規、與友岸外包基建類股;同時保留部分防禦性資產(如黃金、美元短債)以對衝極端情境下的市場波動。
3.
政策與戰略建議:決策高層應將此次談判視為「爭取式外交」的窗口期,主動設定紅線與議程,避免被動回應美方提案;同步深化與日韓、東協、歐盟的經貿整合,以「多邊對雙邊」的反制力道,平衡華府的結構性壓力。
蝴蝶效應連鎖傳導 5 階連鎖
01 起因觸發

01 起因觸發:11月美中貿易休戰協議到期壓力浮現,雙方啟動高層前置磋商

🌊 02 一階傳導

02 一階傳導:紐約會談聚焦貿易、AI、稀土三大議題,直接衝擊半導體、農產品、關鍵礦物三大產業

💥 03 二階擴散

03 二階擴散:談判結果將牽動APEC深圳峰會、G20邁阿密峰會的多邊經貿議程

🔥 04 三階連鎖

04 三階深化:美中AI治理框架若成形,將重塑全球科技合規體系與技術標準走向

🌐 05 終局影響

05 宏觀終局:稀土供應鏈重組將加速「友岸外包」與本土製造業復興,重塑全球經貿秩序

🔗

因果網路圖譜 3 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏠 首頁 🗺️ 地圖 🔒 登入