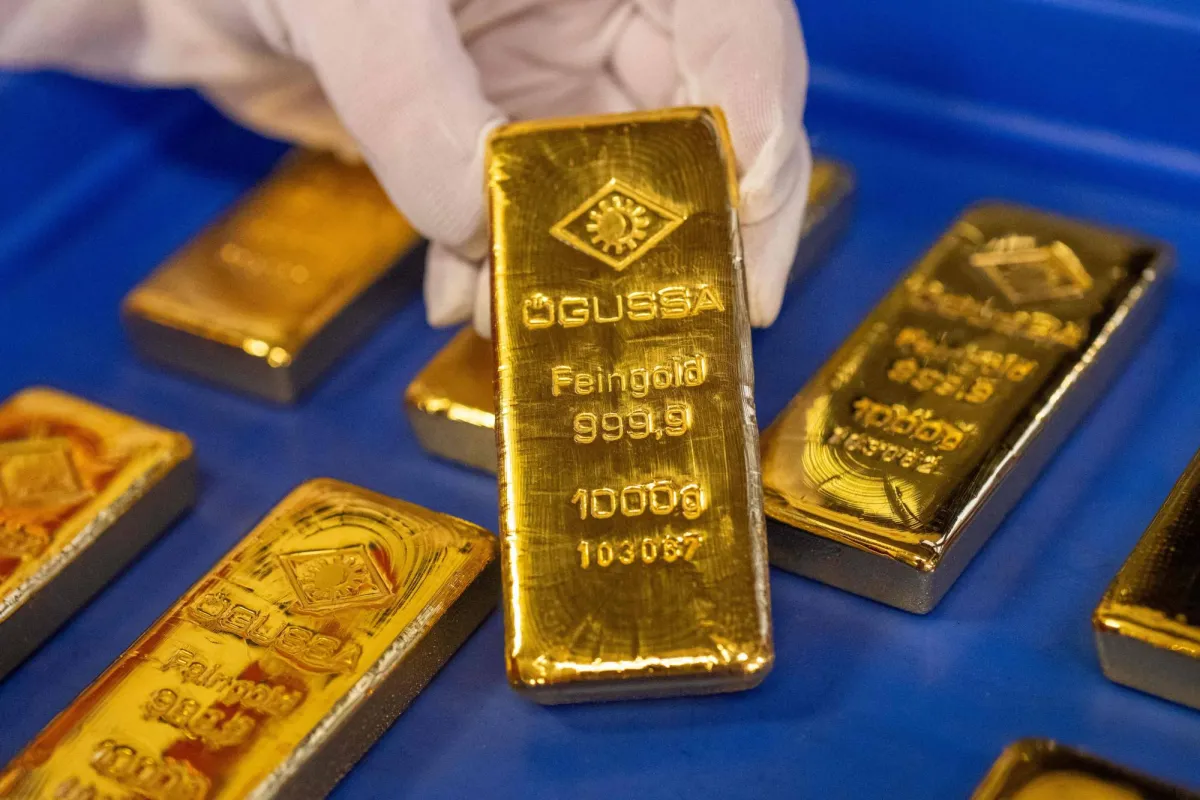
國際金價週一(亞洲早盤)出現回跌壓力,現貨金下跌 0.3% 至每盎司 4,362.60 美元,此前週五一度觸及一週高點;美國期金同步下挫 0.6% 至 4,400.20 美元,市場正試圖在「中東地緣風險」與「全球同步升息循環」兩大敘事之間重新定價黃金的合理區間。
市場焦點已從單純的避險需求,轉向『地緣政治、油價走勢與債市殖利率反應』三位一體的聯動結構。 澳洲 KCM Trade 首席市場分析師 Tim Waterer 明確指出,金價若要取得有意義的上行動能,必須見到油價或公債殖利率出現明確的下行訊號;在那之前,金價短期將維持在 4,200 至 4,580 美元的大區間內震盪整理。
在總體經濟層面,一場由伊朗戰事推升通膨所引發的「全球央行同步緊縮」浪潮正在成形。日本銀行於週五宣布升息,成為最新加入緊縮行列的主要央行,此前聯準會與歐洲央行已分別於本週與上週採取升息行動。其他貴金屬方面,現貨白銀上漲 0.2% 至 66.37 美元,鉑金下跌 0.1% 至 1,798.31 美元,鈀金上漲 0.6% 至 1,309.65 美元。
當前黃金市場的核心矛盾,並非單純的「避險買盤」與「投機拋售」之爭,而是一場結構性的拉鋸戰:地緣政治溢價所撐起的多頭敘事,正與全球貨幣政策緊縮所形成的空頭引力相互撕扯。
這場衝突可從三條戰略主軸深入剖析:
總結而論,這場衝突的最大受益者,是在中東地緣風險與全球升息循環中掌握「雙重敘事紅利」的避險資產配置者;受損者則是那些僅憑直覺追漲、忽視實質利率與官方部門動態的散戶投機客。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
對照 1979 年伊朗革命、1990 年波灣戰爭、2022 年烏俄戰爭爆發後黃金的歷史軌跡,當前金市正處於「地緣溢價充分反映、貨幣政策轉向待觀察」的關鍵十字路口。未來 3 至 6 個月,金價走勢將高度取決於「美伊外交進程」與「央行升息終點」兩大變數的互動作用。以下為三種可能情境推演:
值得高度關注的是,「官方部門買盤」的底盤支撐力道,是上述所有情境中金價不易跌破 3,800 美元的核心防線——這是 21 世紀以來全球央行「去美元化」浪潮中最具結構性的長期買盤力量,其規模與持續性遠超民間投機部位。
面對金價在「地緣溢價」與「升息壓力」之間的複雜拉鋸,投資人與決策者應採取以下具體行動建議:
01 起因觸發:美伊軍事與外交言詞交鋒升溫,川普核協議施壓與伊朗軍方報復威脅
02 一階傳導:油價戰爭溢價飆升、全球通膨預期上修、公債殖利率與實質利率走高
03 二階擴散:聯準會、歐洲央行、日本銀行同步升息,全球貨幣政策進入緊縮循環
04 三階深化:黃金現貨與期貨市場波動加劇,投機部位退場但央行官方買盤持續支撐
05 終局影響:全球資產重新定價,黃金在「避險」與「抗通膨」雙重敘事下進入高檔大區間整理
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。