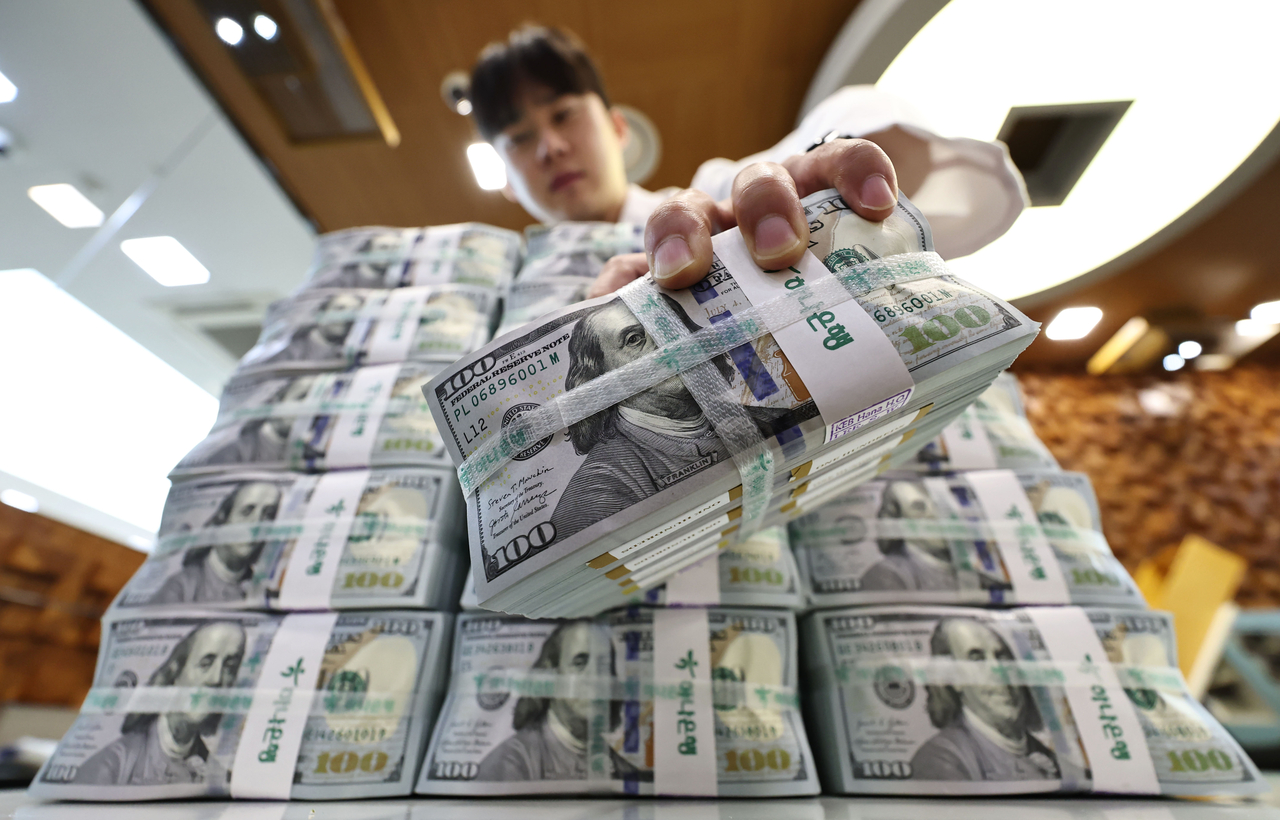
韓元匯率在短短不到兩週內急劇反轉,從9月9日一度強升至1,336.1兌一美元,迅速貶回至9月22日盤中的約1,385價位,單週跌幅近50韓元,1,400整數大關再度進入市場視野。這波貶勢的核心驅動力來自美國聯準會上週再度升息25個基點,並釋出後續仍可能繼續緊縮的政策訊號,推動美國10年期公債殖利率與美元指數同步走強。
更值得警惕的是,支撐7、8月韓元強勢的結構性利多已明顯消退。KB國民銀行外匯研究員Moon Jung-hee指出,先前韓元走強建立在美元走弱、經常帳與貿易順差擴大、外資賣超韓股力道減緩,以及本土資金海外投資相對克制等四項利基同步到位之上。然而隨著SK海力士ADR相關美元流入的「非常態性供給」消退,韓元轉向完全回歸基本面的脆弱結構。
對此,Woori Bank外匯經濟學家Min Kyung-won直言:「匯率將面臨聯準會升息後美元走強與風險趨避情緒所帶來的升值壓力(此處指美元對韓元的升值壓力)。」目前韓元兌美元主要波動區間已由7、8月的1,330至1,380區間,擴大至1,340至1,420的更寬幅區間,市場關注的下個關鍵支撐位正是1,400整數關卡。
本事件本質並非典型意義上的政經角力博弈,而是新興市場貨幣在面對美元週期逆轉與全球資本配置再平衡時,所展現的結構性脆弱與韌性的雙重拉扯。以下從三大背景脈絡進行深層剖析:
綜合來看,真正的利益相關者是南韓央行(BOK)與出口商企業的「心理戰」:出口商在匯率突破1,400後是否加速拋匯鎖利,將決定匯率是在1,420見頂或進一步下探1,450以上的關鍵變數。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對照2008年金融海嘯、2013年「縮減恐慌」(Taper Tantrum)、以及2022年聯準會暴力升息週期的歷史經驗,韓元匯率未來三個月走向將依以下三大情境演進:
綜合判斷,未來三個月最值得關注的三大先行指標為:南韓月度半導體出口年增率、外資連續淨買賣超天數、以及美國10年期實質公債殖利率走勢。
面對韓元匯率劇烈波動的環境,以下為針對不同角色的具體行動建議:
01 起因觸發:聯準會升息25基點並釋出持續緊縮訊號,美國10年期公債殖利率與美元同步走高
02 一階傳導:韓元從9月9日的1,336急貶至1,388,短期套利與恐慌性拋售放大跌幅
03 二階擴散:外資連續賣超韓股,SK海力士ADR流入的非常態美元供給消退,匯市結構轉弱
04 三階擴散:日圓與其他亞幣同步走貶,亞洲新興市場貨幣進入套利交易平倉潮
05 宏觀終局:南韓央行面臨「通膨輸入」與「經濟放緩」兩難,1,400將成為市場心理與政策容忍度的關鍵紅線
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。