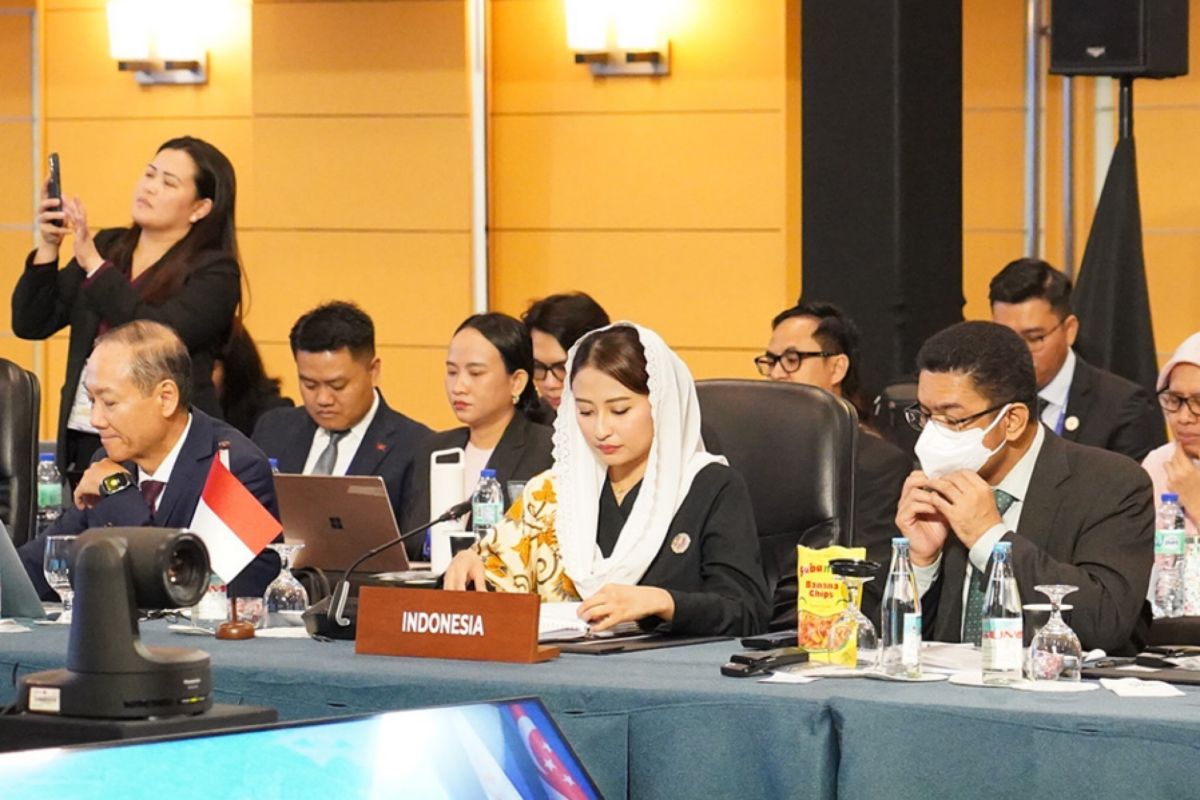
印尼副貿易部長 Dyah Roro Esti Widya Putri 於菲律賓馬尼拉舉行的第58屆東協經濟部長會議(AEM)中,正式提出加速推動《ASEAN半導體路線圖》(ASEAN Semiconductor Roadmap)的戰略訴求。她強調,這份路線圖已獲菲律賓作為本屆ASEAN輪值主席國的認可,並列為「優先經濟交付成果」(Priority Economic Deliverables, PEDs)之一,目前正與會員國進入最後定稿階段。
印尼政府主張,ASEAN應透過擴大產學研在半導體研究的參與、完善關鍵礦產的供應鏈韌性基礎設施,並落實「投資互補原則」與跨國獎勵措施協調機制,藉此避免區內各國陷入惡性招商競爭。路線圖的核心理念是建立一個互補且具備全球競爭力的區域半導體生態系,同時搭配「跨境數位人才流動倡議」與「ASEAN中小企業卓越中心」等其他PEDs同步推進。
這場表面上是區域經濟整合的會議,本質上卻是東協各國在半導體地緣紅利爭奪戰中的戰略博弈與利益重新分配。自2022年起,隨著美中科技脫鉤加深、晶片法案(CHIPS Act)與出口管制效應擴散,全球半導體供應鏈正經歷自1990年代以來最劇烈的區域化重組。東協各國——包括新加坡、馬來西亞、越南、泰國、菲律賓與印尼——皆已將半導體列為戰略級產業,並祭出鉅額補貼與租稅減免。
然而,此舉已引發隱憂:當各國競相提供相似優惠措施時,恐陷入「逐底競爭(Race to the Bottom)」的陷阱,導致企業淪為套利者而非真正的技術深耕者。印尼此次倡議的「投資互補原則」正是針對此一矛盾的反擊——希望由ASEAN中央層級協調上下游分工,而非放任市場零和博弈。
更深層的衝突在於「上游材料主權」之爭。印尼擁有全球最大鎳儲量,並掌控錫、銅、鈷、稀土等多項關鍵礦產,2024年亦陸續推動鎳、矽等原物料出口禁令與下游化加工要求。對於馬來西亞(封測重鎮)、新加坡(晶圓代工與設備樞紐)、越南(封裝測試與組裝)而言,誰掌握關鍵礦產的供應鏈主導權,誰就擁有向台積電、英特爾、三星等大廠議價的戰略籌碼。印尼此次在路線圖中明示「強化關鍵礦產供應鏈韌性」,正是將其礦產紅利轉化為制度性權力的關鍵一步。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
回顧歷史,自1990年代東協自由貿易區(AFTA)建立以來,半導體從未成為區域級的整合標的;直到美中對抗與COVID-19雙重衝擊後,晶片才真正被推向ASEAN戰略核心。這條路線圖的成敗,將決定東協能否從「全球半導體的後段組裝基地」,晉升為「具備材料、設計、製造、封測一條龍的主權級生態系」。
01 起因觸發:印尼副貿易部長於第58屆AEM倡議加速《ASEAN半導體路線圖》
02 一階傳導:ASEAN會員國就關鍵礦產、獎勵措施、人才流動等PEDs展開實質協商
03 二階擴散:台積電、英特爾、三星等大廠重新評估東協產能佈局與補貼申請策略
04 三階外溢:美中日韓等外部強權開始關注並尋求介入東協半導體治理架構
05 宏觀終局:東協有望從「全球晶片後段基地」晉升為「印太半導體共同體核心節點」
因果網路圖譜 4 節點
可拖曳節點 · 點兩下開啟文章
中國礦業AI大革命:從地下機器人到數位孿生的全球典範轉移
印尼推動ASEAN半導體路線圖強調「關鍵礦產供應鏈韌性」,與中國AI找礦系統(AI-OreSeeking)輸出至寮國、摩洛哥等國形成礦產-半導體供應鏈的雙向競合,反映區域國家加速關鍵礦產自主與中國技術外溢的戰略交鋒。
從組裝到人才:馬來西亞EV後市場基建總體戰
ASEAN半導體路線圖推動產學研整合與數位人才流動,與馬來西亞e.MAS攜手TVETMARA推動EV技職雙軌證照同屬區域內人才基建佈局,共享「電動化+半導體/數位」跨領域人才供給邏輯。
顛覆估值認知:瑞銀稱Palantir為AI軟體同業中最便宜的「防禦科技黑馬」
全球AI算力需求激增驅動資料中心遍地開花,進而引爆美國地方反彈與選舉政治風險,凸顯AI基礎建設的社會成本挑戰,使Palantir等AI賦能軟體商的估值溢價邏輯面臨「成長紅利 vs. 落地摩擦」的再校驗。
NPR插旗AI內容戰場:科技名嘴加盟引爆公共媒體新局
NPR在AI內容戰場大動作擴張,凸顯美國社會對AI算力擴張背後地緣與產業競爭的高度關注;ASEAN加速半導體路線圖,正是回應美中AI晶片軍備競賽下,區域供應鏈必須整合以避免被邊緣化的戰略布局