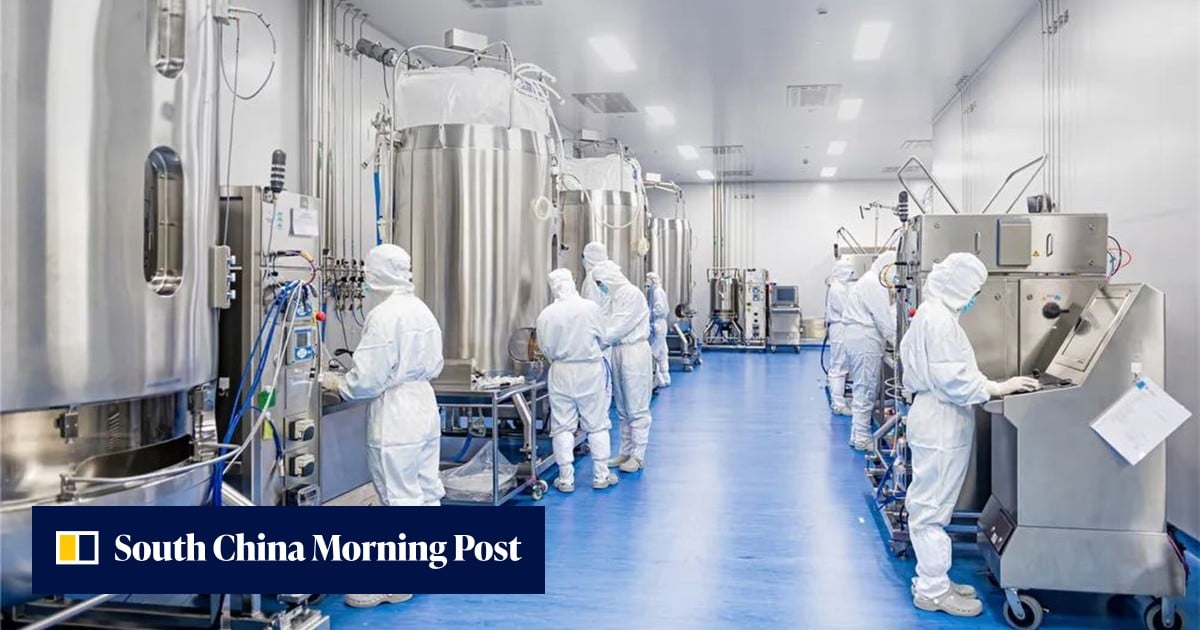
美國財政部據報正起草針對美國製藥企業的投資規則草案,擬允許其繼續授權(license)絕大多數中國研發的藥物,僅針對涉及病原體或可武器化生技技術的項目設限。路透社於9月19日引述未具名消息人士披露此一立場後,野村(Nomura)中國醫療研究主管Jialin Zhang隨即於21日發布研究報告指出,在美方「軟化」的監管氛圍下,美中之間的「out-licensing」授權交易將「乘著滿潮(ride on a high tide)」湧現。
麥格理(Macquarie)亞洲醫療研究主管Tony Ren亦於同日在報告中強調,相較於今年稍早美國國會推動的兩項生物安全相關法案所帶來的極端緊縮預期,財政部最新草案代表的是一個「實質上更為溫和的立場(substantially softer stance)」。對北京而言,此一鬆動訊號恰好與其甫於2025年底公布的「十五五」生技產業五年規劃相互呼應,為中國本土生技新創與跨國製藥巨頭的授權合作,開啟一條極具戰略意義的綠色通道。
表面上看,此事件是單純的監管政策微調,但實質上它是美中科技脫鉤(decoupling)大戰略下,生物醫療領域的「特殊例外化」嘗試。這場角力存在三層深層矛盾:
第一層是國家安全與商業利益的拉鋸。美國國會過去一年推動的《BIOSECURE Act》延伸法案與另一項生技安全法案,本質上是將對中管制從半導體、AI延伸至「合成生物學、基因序列、雙用途生技」等更敏感的賽道。財政部此次的「軟化」,被視為是華爾街製藥巨頭(輝瑞、禮來、BMS等)對國會遊說的勝利——這些企業的中國研發管線已成為其填補專利懸崖(patent cliff)的關鍵命脈。
第二層是盟友體系的內部分歧。拜登政府後期與川普第一任期的對中生物科技審查(CFIUS擴權)已形成制度路徑依賴,財政部試圖以「行政細則」方式繞開國會立法,代表行政權與立法權在對中科技政策上的路線之爭。若日後政權輪替,這些行政指導的存續性將面臨嚴峻挑戰。
第三層是中國本土創新生態的結構性紅利。北京「十五五」規劃明確將創新藥列為戰略支柱,香港交易所也持續鬆綁第18A章未盈利生技公司上市門檻。當美國市場大門不關死,香港就成了中國新藥走向全球的『轉運站』與『價值放大器』——這正是港股生技板塊近期估值修復的核心邏輯。
國際制裁與出口管制警報
🟡 監管審查 (MONITORED)資料來源:OpenSanctions / Dual-Use Control
⚠️ 合規與地緣風險要點: 五軸工具機、高精密度軸承、重型柴油引擎等被列入二級軍民雙用途黑名單,嚴禁轉運至受制裁戰區。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
經驗顯示,1990年代美日貿易摩擦最激烈時,半導體與汽車業曾經歷過類似的「管制鬆緊循環」。當前美中生技領域的監管鬆動,可對照2020年美中第一階段貿易協議中關於藥品智慧財產權的安排。展望未來12至24個月,可能出現以下三種情境:
面對這場歷史性的政策窗口重啟,產官學界應採取以下行動:
最高優先級戰略建議:把中國生技視為『地緣政治下的另類資產』,用授權交易量作為領先指標,而非單純追逐股價波動,方能在監管的潮汐中穩健前行。
01 起因觸發:美國財政部起草對中藥物授權之溫和投資規則
02 一階傳導:野村、麥格理等投行調升中國生技類股展望
03 二階擴散:港股18A生技板塊、中國ADC/GLP-1新藥公司估值重估
04 三階共振:跨國藥廠(輝瑞、禮來)加速在華BD與共同開發
05 宏觀終局:生物醫療取代半導體,成為美中競合新主戰場
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章