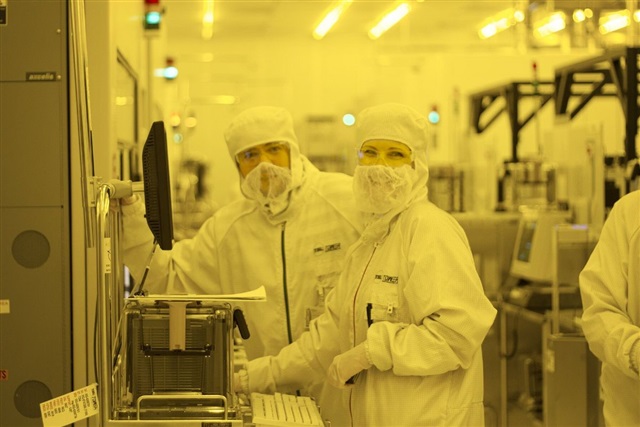
以色列晶圓代工大廠Tower Semiconductor近日正式宣布,將以日本北陸地區(Hokuriku)作為其全球最大光通訊半導體製造基地,全面擴大矽光子(SiPh)、矽鍺(SiGe)與先進封裝的產能規模。此項佈局核心目的在滿足人工智慧(AI)資料中心急速攀升的高速互連需求。
北陸地區長期以來即為日本半導體與光電產業重鎮,具備成熟的產業聚落與供應鏈生態。Tower此舉代表其在全球AI基礎設施軍備競賽中,正式從以色列總部單一核心轉向亞洲多極化布局,並與日本官方推動的半導體復興國策形成深層戰略共振。
這項投資案發生於全球AI晶片需求呈現指數級成長、傳統銅線傳輸逼近物理極限的關鍵時間節點。矽光子技術被視為下一代資料中心的核心互連解方,Tower押注日本,意在搶攻AI伺服器與超大規模資料中心(Hyperscale Data Center)光互連晶片市場的主導權。
從科技與產業演進的脈絡觀察,此事件並非單純的企業擴產決策,而是多重結構性力量交織下的必然結果。
首先,物理極限逼近驅動典範轉移。隨著AI模型參數量從千億級躍升至兆級,GPU與GPU之間、機櫃與機櫃之間的資料傳輸速率需求已突破傳統銅纜的瓶頸。電訊號在長距離與高速傳輸下會產生嚴重的訊號衰減與串擾,而光通訊具備低損耗、高頻寬、抗電磁干擾等先天優勢。矽光子技術將雷射、調變器、偵測器整合至矽晶圓上,大幅降低光通訊元件的成本與體積,成為突破算力擴張瓶頸的關鍵鑰匙。
其次,日本半導體復興戰略的深層佈局浮上檯面。日本政府近年積極邀請國際半導體大廠赴日設廠,從台積電熊本廠到Rapidus北海道2奈米基地,皆凸顯日本試圖重返全球半導體製造核心的決心。北陸地區過去因Sony、Komi、ROHM等大廠深耕光電元件,具備從磊晶、晶圓製造到封裝測試的完整產業鏈。Tower選擇北陸,等於精準卡位日本既有的光電產業聚落優勢,並與官方政策形成雙贏綁定。
再者,全球晶圓代工版圖的再平衡正在發生。Tower長期以來在RF SOI、電源管理、感測器等利基市場佔有一席之地,但面對台積電、三星在先進製程的絕對優勢,以及聯電、中芯在成熟製程的價格競爭,Tower必須尋找差異化突破口。光通訊晶片正是其跳脫紅海競爭、切入AI基礎設施藍海的戰略槓桿。
最後,此案也反映出全球AI供應鏈的地理分散化趨勢。在美中科技戰持續升溫、半導體供應鏈「去風險化」(De-risking)成為主流共識下,Tower將最先進的光通訊產能置於日本,等同於在東亞建立一個不受美中衝突直接波及的戰略緩衝區,對全球AI算力供應鏈的韌性具有重要意涵。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / US BIS Semiconductor Direct Product Rule
⚠️ 合規與地緣風險要點: 依美國商務部 EAR 規範,全面暫停為受限制客戶代工 7 奈米及以下之先進 AI 加速晶片與 GPU 處理器。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對照2010年代台積電赴南京設廠、2020年代台積電熊本JASM設廠的歷史軌跡,Tower押注日本北陸極可能成為全球光通訊半導體供應鏈地理重組的標誌性事件。以下是未來12至36個月可能演變的三種情境:
面對矽光子產業的典範轉移與供應鏈重組,各方利害關係人應採取以下戰略行動:
01 起因觸發:AI算力需求爆炸,傳統銅線傳輸逼近物理極限,光通訊晶片成為次世代資料中心必備基礎設施
02 一階傳導:Tower宣布擴大日本北陸SiPh與SiGe產能,直接受惠者為當地光電聚落與封裝設備供應商
03 二階擴散:800G/1.6T光模組市場加速成長,CPO共封裝光學技術進入商用爆發期,衝擊傳統可插拔光模組供應鏈
04 三階外溢:全球AI資料中心互連成本下降,生成式AI、雲端服務與自駕車應用價格逐步親民化
05 宏觀終局:全球半導體版圖呈現美台日韓多極化,Tower與日本官方形成戰略共振,東亞建立不受美中衝突直接波及的AI算力緩衝區
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。