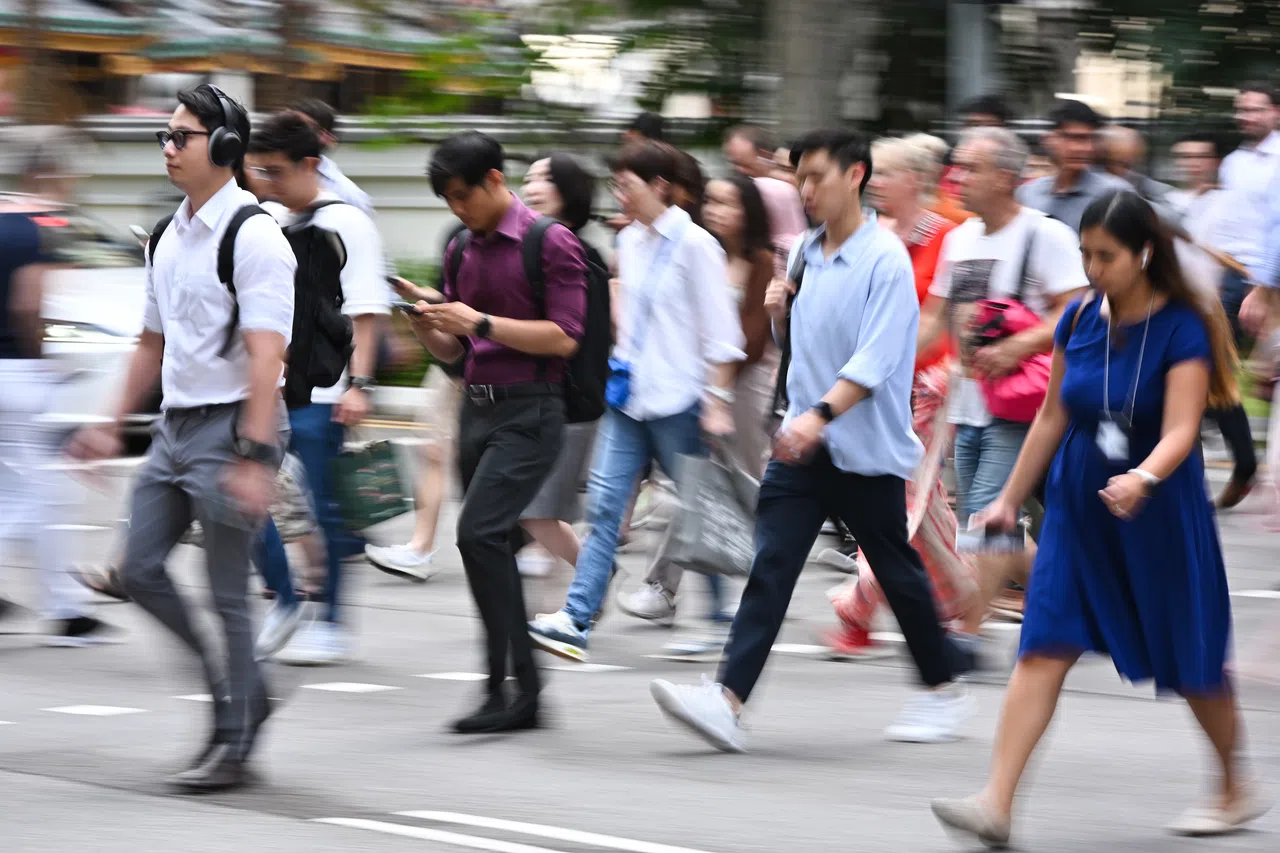
新加坡人力部於2026年9月21日公布的最新勞動市場數據,揭開了這座亞洲金融中心轉型陣痛的序幕。截至2026年6月,星國職缺數量已驟降至6萬8,600個,較前期大幅縮減6.4%,其中金融服務業與資訊通訊業的專業職缺萎縮最為顯著。這份Q2報告同步揭露了更令人擔憂的訊號:第二季的裁員人數較先前預估值進一步上修,且遭解僱的本國公民中,能在短期內順利重返職場的比例正持續下滑。
與此同時,新加坡股市正面臨結構性質疑。多位業界高層在論壇中直言,星股長期由大型權值股主導,導致市場流動性與題材性受限,呼籲當局應積極引進更多高成長性與多元化企業掛牌,以挽回國際資金青睞。在全球不確定性升溫之際,馬什(Marsh)的「2026全球資產所有者晴雨表」調查也印證了避險情緒的高漲:大型資產所有者正大幅將資金轉向現金、基礎建設與新興市場,地緣政治風險已連續多年蟬聯投資人最關注的威脅。
這並非單一國家的經濟疲軟,而是一場全球供應鏈重組、AI技術典範轉移與地緣政治板塊擠壓三重壓力下的綜合反應,並不適合簡單歸咎於單一的政商利益角力,而應回歸其深層的結構性誘發成因。
首先,從全球總經結構來看,過去支撐新加坡金融與資訊通訊業高度成長的跨國資本紅利,正因美中對抗與全球供應鏈「China+1」分流而消退。當跨國企業將營運總部與後勤基地遷往越南、印度或馬來西亞,星國本地對於金融專業人才的剛性需求自然隨之蒸發,這並非政策失誤,而是全球資金流向改變後的必然代價。
其次,技術演進的歷史脈絡同樣不容忽視。生成式AI的崛起,正以「效率提升」之名,全面接管過往由中階白領負責的資料彙整、合規審查與程式碼除錯工作。新加坡作為亞洲的金融科技試驗場,其資訊通訊業人力結構正面臨典範轉移的殘酷洗禮,企業不再盲目擴編,而是尋求「以一當十」的AI賦能員工。
第三,從星國資本市場的歷史定位來看,其作為東南亞上市樞紐的功能,正面臨香港、中國A股與雅加達的強力磁吸效應。在大型權值股壟斷市場的情況下,國際機構投資人缺乏新的敘事題材,資金自然轉向報酬率更具爆發力的市場。星國欲重振股市,必須在監理沙盒與企業稅制上端出更具競爭力的牛肉。
經驗顯示,1997年亞洲金融風暴與2008年雷曼兄弟倒閉後,新加坡皆曾經歷類似的結構性就業寒冬,當時星國皆透過「技能提升計畫」(Skills Programme)與產業轉型藍圖成功突圍。然而,本次衝擊的特殊性在於AI技術帶來的職位蒸發屬於不可逆的「典範轉移」,無法單靠景氣循環的自然復甦來緩解。
面對星國轉型陣痛與全球避險浪潮,市場參與者必須採取更為靈活的戰術部署,方能在亂世中保全資產並捕捉下一波結構性紅利。
01 起因觸發:全球供應鏈分流與生成式AI崛起,衝擊星國金融與資通訊業人力結構
02 一階傳導:星國Q2職缺縮減至6.8萬個,本地白領失業週期延長
03 二階擴散:星股市值萎縮與大型權值股題材疲弱,國際資金轉向新興市場與現金資產
04 宏觀終局:美中地緣博弈常態化,東南亞金融中心被迫進入AI賦能與產業轉型的關鍵五年
因果網路圖譜 6 節點
可拖曳節點 · 點兩下開啟文章
空單驟降47%:Enbridge吞下Tallgrass油管資產,華爾街為何從看空轉向喊進?
全球資產所有者將資金大幅轉向基礎建設與現金的避險浪潮,直接呼應Enbridge收購Tallgrass能源基建資產的戰略邏輯,以及其8%股息殖利率成為避險資金標的配置標的
孟加拉推技術教育救失業:南亞人口紅利轉型的戰略抉擇
新加坡金融科技業職缺驟降與裁員潮,凸顯南亞與東南亞青年技術人才面臨的就業競爭壓力,孟加拉藉技職教育與微型創業提升內部吸納能力,正是對這股區域性就業寒風的回應策略
Fed鷹式升息三碼後遺症:白宮施壓1%與聯準會獨立性的終局對決
Fed鷹式升息搭配川普施壓降息至1%的政策矛盾,升高地緣政治與匯率不確定性,驅動全球資產所有者加速轉向現金與新興市場避險,並直接衝擊新加坡金融科技業職缺萎縮與星股流動性危機
美光台廠逼近罷工:AI紅利分配戰開打
美光台廠逼近罷工與新加坡金融科技裁員潮,皆反映AI紅利分配失衡與半導體/科技業獲利集中於資本端後,供應鏈就業端被迫承擔轉型陣痛的連動現象
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。