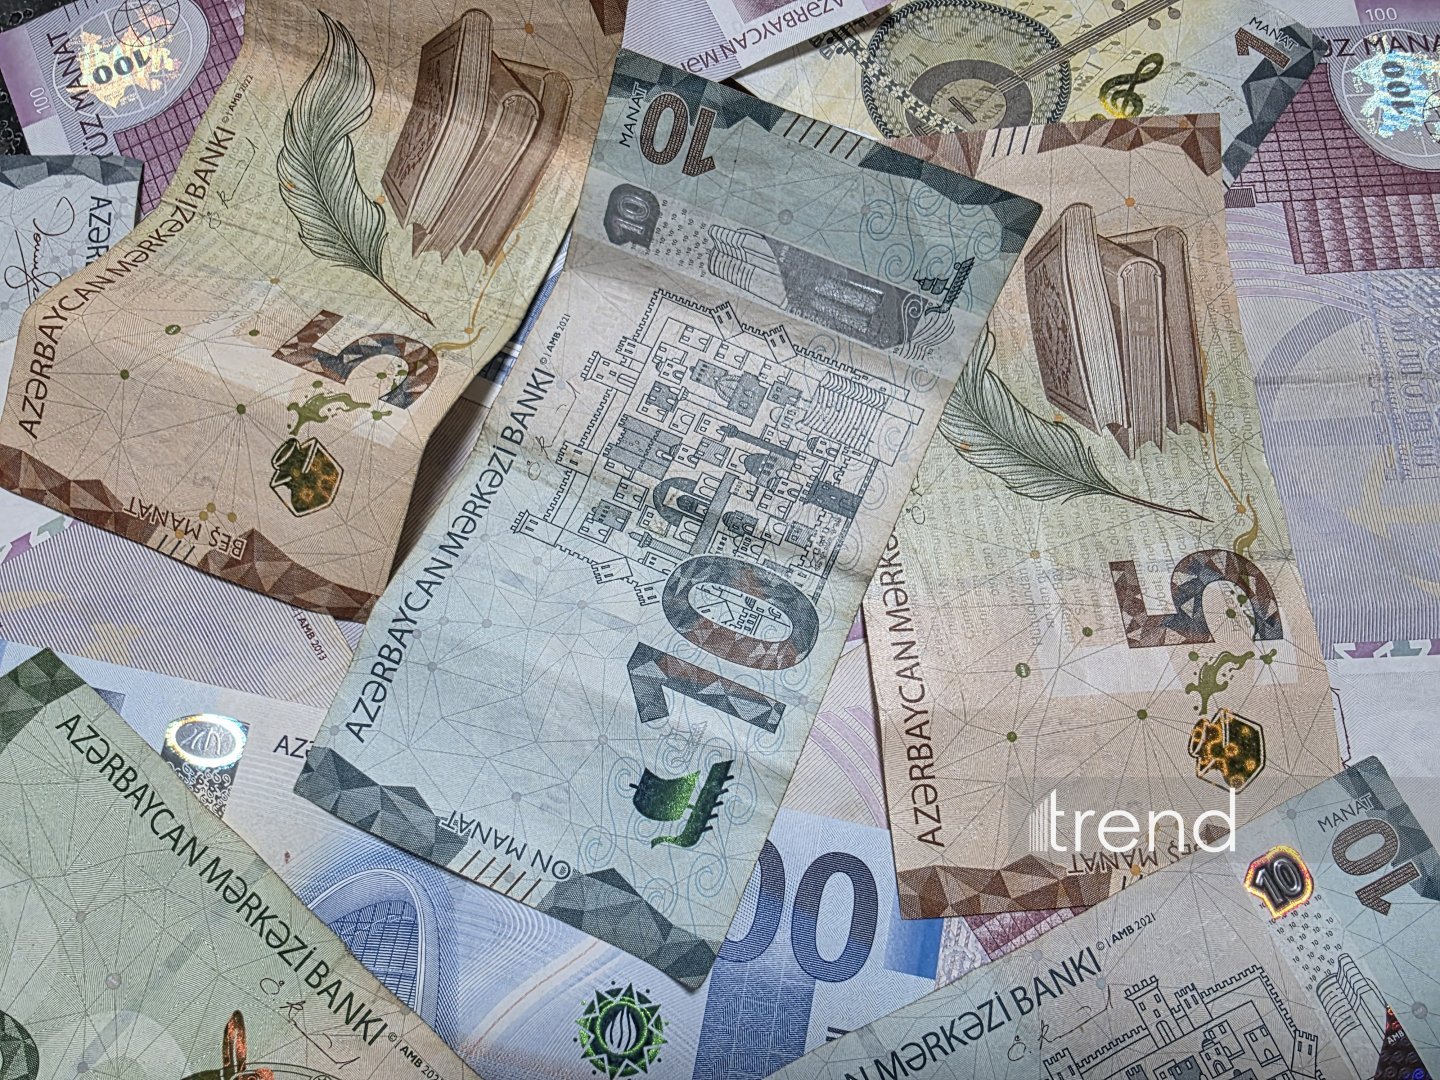
亞塞拜然正加速推進經濟去石油化戰略,非石油與天然氣產業占國內生產毛額(GDP)比重已突破七成,正式成為驅動國家經濟成長的核心引擎。 根據亞塞拜然國家統計委員會最新公布的總體經濟數據,過去十二個月期間,該國非能源板塊以年均約百分之七至八的速率穩健擴張,整體經濟成長率因此被推升至百分之四以上,顯著優於高度依賴碳氫化合物的歷史均值。
這項結構性轉變的背後,是亞塞拜然政府自二〇一五年起即推動的「二〇三〇年國家戰略路線圖」長期佈局。在卡達赫(Qarabagh)與贊格祖爾(Zangezur)經濟特區的招商引資政策加持下,農業加工、觀光旅遊、資訊科技服務與再生能源設備製造等四大支柱產業,已逐步取代傳統油氣開採,成為吸納青年就業與吸引外人直接投資(FDI)的主要載體。
值得注意的是,儘管國際油價近期因產油國組織與夥伴國(OPEC+)減產協議而出現回升波動,亞塞拜然政府仍堅持將主權財富基金(SOFAZ)的盈餘資金優先導向非能源基礎建設,展現出極高的政策定力。
亞塞拜然此刻力推經濟多元化,表面上是總體經濟結構的技術性調整,實質上卻是一場涉及多重利益層面的深層戰略博弈,其核心矛盾在於「資源詛咒」與「永續成長」之間的歷史性拉鋸,以及在強鄰夾縫中尋求經濟主權的最大化。
首先,在國家財政層面,存在著短期稅收與長期收益的嚴重衝突。石油與天然氣長期以來貢獻了亞塞拜然超過九成的國家預算收入與六成以上的外匯存底,這意味著當非能源產業逐漸壯大、稅基轉移之際,傳統能源利益集團——包括國營石油公司(SOCAR)與其上下游供應鏈——勢必面臨資源分配重新洗牌的陣痛期。如何在不激化內部政治反彈的前提下平穩過渡,是執政階層最大的治理難題。
其次,在地緣經濟層面,亞塞拜然面臨著大國博弈的雙重壓力。南鄰伊朗因亞塞拜然深化與以色列及西方國家的能源合作而屢次發出經貿警告,北鄰俄羅斯則對其加入跨裏海天然氣管線、強化對歐出口的戰略保持高度警覺。亞塞拜然此刻高調宣示去能源化成就,某種程度上也是在向國際社會、特別是歐盟與美國釋放明確訊號:該國不願被簡化定位為「另一個石油附庸國」,而是渴望成為歐亞運輸走廊(Middle Corridor)上的關鍵數位與綠能轉運節點。
最後,在產業轉型實務層面,非能源產業的高速擴張也面臨著「淺層多元化」的隱憂——許多新增產值仍來自於能源產業的衍生服務與內需消費,真正的技術密集型出口競爭力尚未建立。這也是為何亞塞拜然政府近期積極與土耳其、以色列洽談再生能源技術轉移,並大力補貼本土資訊科技新創企業的深層原因。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
回顧挪威二〇〇一年將主權財富基金配置轉向全球多元化、阿拉伯聯合大公國二〇一〇年代啟動「去石油化」國家戰略的歷史經驗,亞塞拜然此刻的經濟轉型,正站在一個極具決定性的十字路口。考量其內部治理成熟度、外部地緣張力與全球能源轉型時程,未來五至十年的發展軌跡可劃分為以下三種情境:
面對亞塞拜然經濟結構性轉型所帶來的全新地緣經濟格局,企業與投資決策者應即時採取以下行動部署:
01 起因觸發:亞塞拜然政府公布非油氣產業佔GDP突破七成,驗證「2030國家戰略路線圖」階段性成果
02 一階傳導:卡達赫與贊格祖爾經濟特區招商加速,農業加工、再生能源與資訊科技產業吸納青年就業與外人直接投資
03 二階擴散:跨裏海運輸走廊(Middle Corridor)戰略價值提升,歐盟與土耳其加速與亞塞拜然洽簽綠能與數位合作協議
04 三階共振:南高加索區域金融版圖重組,阿斯塔納國際交易所(AIX)與巴庫證券交易所吸引更多伊斯蘭債券與綠色債券掛牌
05 宏觀終局:全球資源型經濟體出現新典範,亞塞拜然與挪威、阿聯酋並列為成功轉型的「後石油時代」代表案例,深刻影響OPEC+內部權力平衡與歐亞能源供應鏈重組
因果網路圖譜 1 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
歐洲布蘭特原油現貨價
地緣衝突(中東/紅海/俄烏)對全球航運與通膨成本的即時傳導價格。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。