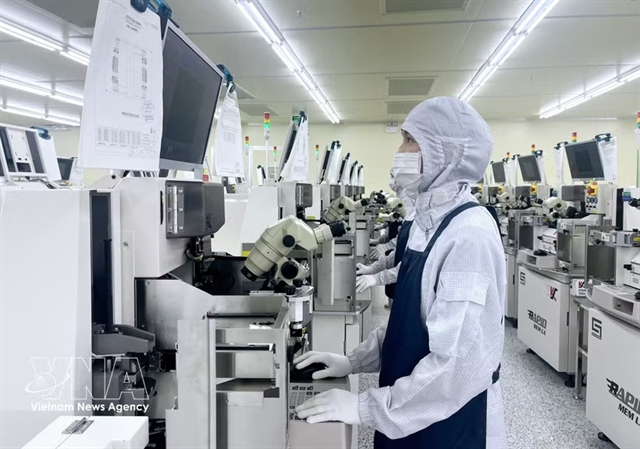
越南與日本正積極深化半導體領域的合作關係,這項進展被視為全球供應鏈「去中化」與「中國+1」戰略下的關鍵佈局。越南憑藉其地緣位置、廉價且充沛的勞動力紅利,以及相對穩定的政治環境,正迅速崛起為東南亞最具吸引力的半導體封裝與組裝據點。 日本則挾帶其在半導體材料、設備及成熟製程晶片領域的深厚底蘊,積極尋求海外擴張與供應鏈韌性的雙重戰略目標。
根據越南新聞報導,雙方合作涵蓋技術移轉、人才培育、產業聚落建置等多個層面。日本長期以來是全球半導體設備與關鍵化學材料的霸主,包括信越化學(Shin-Etsu)、東京威力科創(TEL)、JSR等產業巨擘,掌握著晶片製造不可或缺的戰略物資。這場越日半導體合作不僅是雙邊經貿關係的深化,更是對抗全球供應鏈高度集中風險的重要戰略動作。
隨著美中科技戰持續升溫,東協國家在半導體版圖中的角色日益吃重。越南政府已將半導體列為國家戰略級產業,目標在2030年前培育至少5萬名半導體工程師,並吸引外資設立封測廠與設計中心。
越日半導體合作的背後,實質上是一場多方角力的地緣科技博弈,涉及美中日韓及東協各國的戰略競合。這場合作的本質,是各國在半導體供應鏈「去風險化」(De-risking)浪潮中,重新劃定勢力範圍與價值鏈位置的角力戰。
從日本的戰略角度來看,其半導體產業在1980年代末曾獨霸全球,但歷經「失落的三十年」與美韓台的夾擊,市占率大幅萎縮。近年日本試圖透過「半導體復興戰略」重振國力,包括補貼台積電熊本廠、 Rapidus 2奈米先進製程計畫等。同時,日本深知無法獨力對抗全球供應鏈斷裂風險,必須將部分中下游封測與材料供應鏈分散至友好國家,越南正是其「友岸外包」(Friend-shoring)的理想節點。
從越南的立場來看,則是企圖在半導體價值鏈中卡位的關鍵布局。越南面臨來自馬來西亞(封測重鎮,擁有英飛凌、恩智浦等大廠)、泰國(車用晶片封測)以及新加坡(先進製程與設計中心)的激烈競爭。越南的優勢在於勞動力成本僅為中國的三分之一至四分之一,且人口紅利尚未消退,但劣勢在於基礎建設、水電供應穩定性及高階工程人才缺口仍大。
值得關注的是,這場合作亦牽動美國的印太戰略佈局。華盛頓積極推動「印太經濟框架」(IPEF)與「晶片四方聯盟」(Chip 4)的延伸概念,希望透過越日合作,在東南亞建立一個「非紅供應鏈」的戰略堡壘,制衡中國在半導體封測領域仍佔據約三成市占的影響力。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / US BIS Semiconductor Direct Product Rule
⚠️ 合規與地緣風險要點: 依美國商務部 EAR 規範,全面暫停為受限制客戶代工 7 奈米及以下之先進 AI 加速晶片與 GPU 處理器。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
越日半導體合作的中長期發展,將取決於地緣政治博弈、技術演進速度與越南本土產業升級的執行力。以下預測三種可能的發展情境:
面對越日半導體合作所帶來的供應鏈重組浪潮,相關決策者應採取以下具體行動策略:
01 起因觸發:美中科技戰升溫,全球供應鏈「去風險化」迫使日本尋求越南作為戰略備援基地
02 一階傳導:日本半導體材料與設備商加速布局越南,帶動封測與上游供應鏈聚落成形
03 二階擴散:台灣、韓國及美國半導體大廠跟進投資越南,引發東協各國爭奪半導體資源的軍備競賽
04 宏觀終局:全球半導體供應鏈從「中國中心」轉向「多極分散」,東南亞崛起為成熟製程與封測的全球新核心
因果網路圖譜 1 節點
可拖曳節點 · 點兩下開啟文章