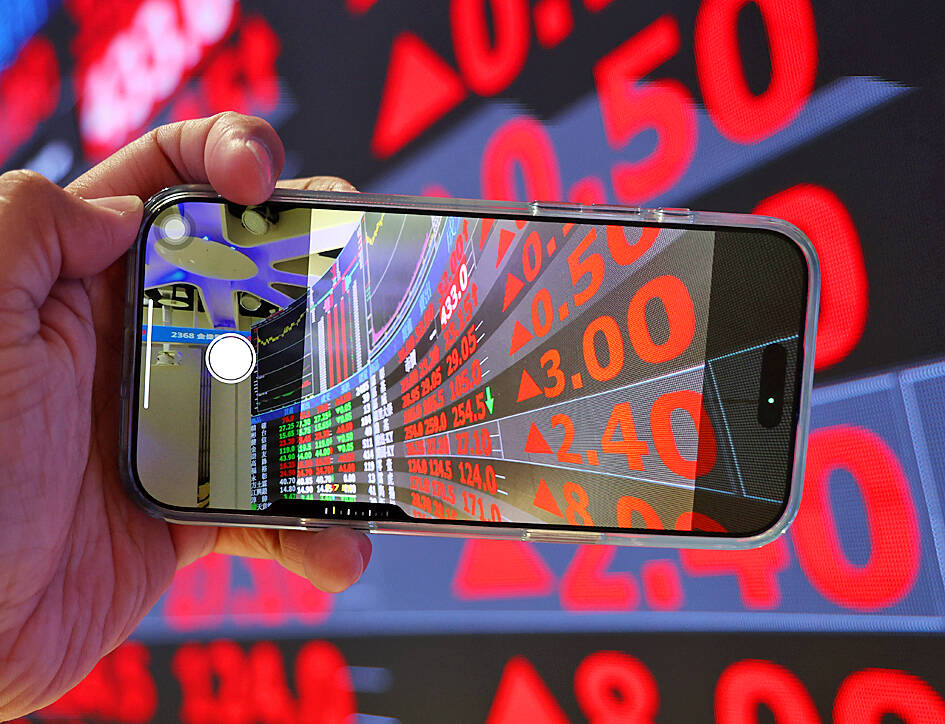
台北股市昨(4)日在多重利多匯聚下強勢收紅,加權指數(TAIEX)終場大漲 538.09 點,漲幅達 1.14%,收在 47,718.84 點,創下歷史新高水位。推升動能主要源自三大引擎同步運轉:上週五美國科技股出現強勁反彈、全球 AI 基礎建設需求持續暢旺,加上美中貿易談判釋出正面訊號,三股力量共振推動台股買盤加速歸隊。
在半導體族群方面,護國神山台積電(TSMC)上漲 0.81%,收在 NT$2,480 元,穩居多頭核心;聯發科(MediaTek)更暴漲 6.37%,收在 NT$5,010 元,市場看好其在 ASIC 領域的布局將全面卡位 AI 商機;另一 ASIC 指標股世芯-KY 也上漲 3.53%,收在 NT$3,665 元。金融股同步受惠於美國聯準會升息循環,富邦金與國泰金分別上漲 2.66% 與 2.26%。
當日台股主機板成交值高達 NT$820.22 億美元(約 US$25.83 億美元),顯示資金動能充沛。此外,美中於紐約曼哈頓舉行的高層貿易會談,由財政部長貝森特(Scott Bessent)與中國國務院副總理何立峰領銜,為本週川習會鋪路,市場期待在 AI 監管、關稅與關鍵礦產議題上取得具體進展。
本次台股大漲的表象之下,其實潛藏著一場極為複雜的全球地緣科技利益博弈。表面上是 AI 資金行情與美中緩解雙引擎驅動,實質上則是台灣半導體產業在美中科技冷戰結構下的戰略卡位戰。這場博弈的根源,在於美中兩大強權對於 AI 算力主導權的爭奪,而台灣正處於風暴中心與最大受益者的雙重位置。
首先,從全球 AI 基礎建設的軍備競賽來看,大型雲端服務供應商(CSP)持續將資金灌入 AI 基礎設施,使得市場資金從原本對聯準會升息的擔憂,轉向對 AI 長線成長性的追逐。這正是康和證券分析師黃志祺所觀察到的「科技股內外皆紅」現象。在這個結構下,台積電的角色極為特殊:作為全球先進製程晶圓代工的絕對龍頭,台灣同時是美中兩國爭相拉攏與防範的對象。
其次,聯發科與世芯-KY 的暴漲,背後反映的是 ASIC(特殊應用積體電路)商機的全面崛起。相較於輝達(NVIDIA)GPU 的通用型 AI 算力,ASIC 是針對特定 AI 工作負載客製化設計的晶片,具備更高能效比與更低單晶片成本。當前各大 CSP 為了降低對輝達的依賴,紛紛投入自研 ASIC,這直接推升了聯發科與世芯-KY 在 AI ASIC 設計服務的接單能見度。
第三,TSMC 德國德勒斯登廠的「上樑」典禮,象徵台積電全球布局進入新里程碑,歐洲半導體製造公司(ESMC)由台積電持股 70%、博世與英飛凌各持 10%、恩智浦 10%,約 2,000 名來自 106 國的工程師 24 小時輪班施工,預計 2027 年量產,這是台灣半導體製程技術首次大規模移植至歐洲本土。
第四,美韓半導體結盟的暗流:SK Hynix 與英特爾洽談在美國生產 HBM 高頻寬記憶體,這項合作一旦成局,將對台灣記憶體產業(如南亞科、華邦電)造成結構性壓力,也將重塑全球記憶體供應鏈的地緣版圖。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / US BIS Semiconductor Direct Product Rule
⚠️ 合規與地緣風險要點: 依美國商務部 EAR 規範,全面暫停為受限制客戶代工 7 奈米及以下之先進 AI 加速晶片與 GPU 處理器。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對照 2022 至 2024 年台積電在亞利桑那廠爭議、華為晶片禁令、以及輝達 H100/H200 出貨管制等地緣事件後的市場反應路徑,可以觀察到一個清晰的歷史規律:每次美中科技衝突出現緩解訊號,台股半導體族群都會出現 3 至 6 個月的結構性多頭。本次美中紐約會談與即將到來的川習會,將是未來半年最重要的方向性催化劑。基於此一歷史框架與當前訊號面,可推演出以下三種情境:
面對當前台股位於歷史高點、美中談判變數仍存、以及 AI 題材股波動加劇的三重環境,投資人與產業決策者應採取以下分層策略:
01 起因觸發:美中紐約高層會談釋出正面訊號,加上聯準會升息循環下資金轉進 AI 科技股
02 一階傳導:台積電、聯發科、世芯-KY 等半導體權值股領軍大漲,台股單日成交值突破 NT$820 億美元
03 二階擴散:金融股受惠升息循環與 AI 題材外溢,富邦金、國泰金同步走揚;油價回落舒緩通膨壓力
04 跨國擴散:TSMC 德國廠上樑達陣,歐洲半導體自主化進入實質量產倒數
05 結構重組:SK Hynix 與英特爾洽談美國 HBM 廠,衝擊台灣記憶體產業的全球分工位置
06 宏觀終局:美中 AI 算力博弈進入深水區,台灣半導體同時扮演「晶片矽盾」與「地緣緩衝」雙重角色
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。