AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

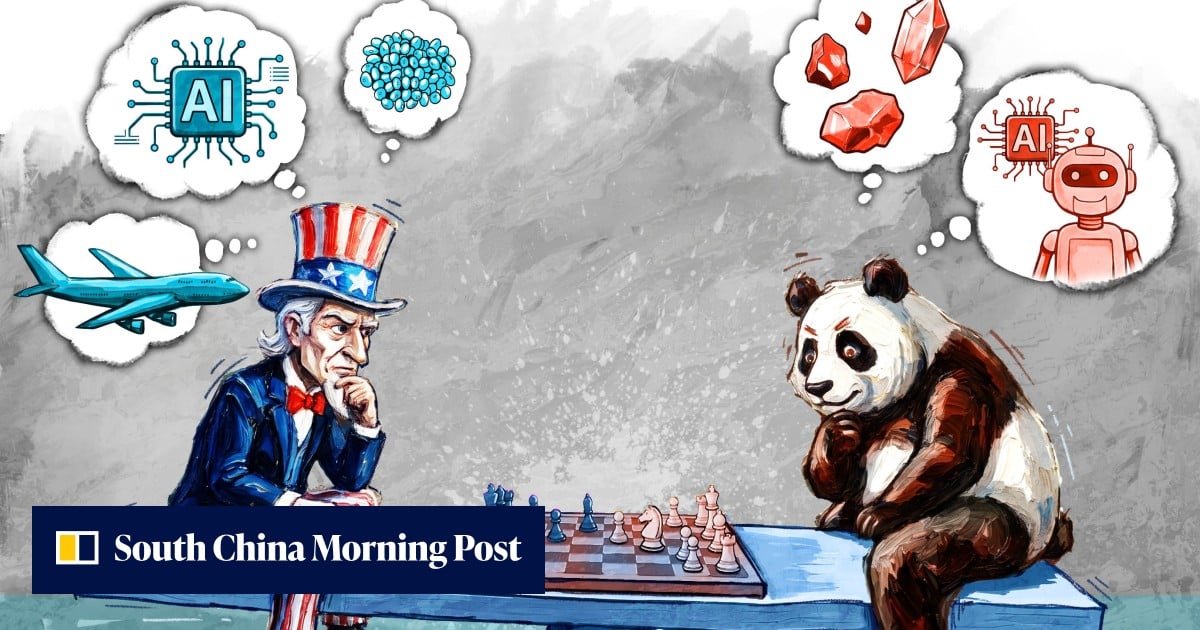
華為「百萬處理器」突圍 美中科技戰典範重構
前瞻科技

華為「百萬處理器」突圍 美中科技戰典範重構

#美中科技戰 #半導體自主 #華為 #AI算力 #出口管制 #典範轉移
就緒
聲線:
倍速:
字級:
核心事實

就在中國國家主席習近平啟程赴華府、與美國總統川普進行2026年高峰會前夕,華為正式對外揭露一項震撼產業界的技術突破——一套能讓多達100萬顆處理器協作如同一台單一超級電腦的整合式運算系統。這項發布距離其先前揭露的「陶 scaling law(陶氏擴展定律)」與「邏輯折疊(LogicFolding)」架構僅數週之隔,後兩項技術被外界視為華為迴避最先進極紫外光(EUV)微影設備出口禁令的核心路徑。

這場「百萬處理器」級別的算力展示,象徵華為已從昔日遭美國商務部列實體清單制裁的防守方,演進為具備顛覆全球AI基礎設施版圖野心的進攻者。內部人士更透露,「成為輝達(Nvidia)」已成為公司內部明確的戰略方針。這不僅是單一企業的技術躍進,更是中國在半導體與AI算力供應鏈「去美化」進程的重要里程碑。

時序背景方面,自2019年華為遭美國實體清單制裁、2020年晶片禁令升級、2024年更嚴格的「Foreign Direct Product Rule(FDPR)」修訂以來,北京當局與華為已耗費超過七年構建自主可控的算力底座。2026年此次峰會前夕的技術宣示,時間點極具戰略意涵——既是對美方的談判籌碼,亦是向全球供應鏈釋出的明確訊號:中國在AI競賽中已不再只是追趕者。

🔥 背景脈絡與利益角力

此事件本質並非單純的商業競爭,而是美中兩國在尖端科技主權、算力霸權與半導體供應鏈控制權上的深層地緣博弈。雙方各有清晰的戰略邏輯與核心矛盾。

1. 美方的戰略邏輯:精準打擊 vs. 封鎖極限

華府的核心利益在於維持美國在AI算力與先進製程上的不可替代性。從2019年的實體清單、2022年的「晶片法案與科學法案(CHIPS and Science Act)」、到2023年起逐步擴大的AI晶片出口管制(如H100、A100的禁售),每一道禁令都試圖在「中國發展速度」與「美國企業短期營收」之間尋求平衡。然而,出口管制正面臨嚴重的「減損效應(erosion effect)——輝達因無法出售特供中國的降規版晶片(如H20),2024年起中國營收佔比已從巔峰期的25%以上大幅萎縮,但中國本土替代品卻同步加速成熟。

🎯 各界影響評估
💻 產業與技術
對全球技術架構而言,這代表「集中式超算」與「分散式叢集」典範的實質融合。華為的「百萬處理器」系統若屬實,將迫使雲端服務供應商(CSP)與超算中心重新評估其 AI 訓練基礎設施的拓樸設計;
📈 市場與投資
輝達與其供應鏈(台積電、SK海力士等)的估值模型正面臨根本性重估。市場必須重新校準中國市場的營收折現率,並將「華為效應」納入地緣政治風險溢價;
🛒 民眾與社會
短期內終端消費者影響有限,因AI算力成本下降傳導至消費應用(如AI助理、雲端訂閱)通常需12至24個月;
🛡️

國際制裁與出口管制警報

🔴 極高風險 (CRITICAL)

資料來源:OpenSanctions / US BIS Entity List

管轄體系: 美國 (US BIS / OFAC) · 歐盟 5G 限制
涉案受限實體 / 項目 華為技術有限公司 (Huawei Technologies Co., Ltd.)
BIS Entity List FCC Covered List Defense Authorization Act Sec. 889

⚠️ 合規與地緣風險要點: 受美國出口管制條例 (EAR) 與外國直接產品規則 (FDPR) 全面封鎖,限制取得先進 EDA 工具、極紫外光 (EUV) 設備與 5G 射頻晶片。

🚢

戰略貿易流向與供應鏈依賴度

HS 8542

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年

積體電路與先進半導體晶片 (Electronic Integrated Circuits)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
台灣 (TW) 先進製程與晶圓代工 (TSMC) 38%
南韓 (KR) DRAM/NAND 記憶體 (Samsung/SK) 21%
中國 (CN) 成熟製程與封裝測試 14%
美國 (US) 晶片設計與架構 IP (NVIDIA/Intel) 11%
新加坡 (SG) 東南亞區域轉運與晶圓封測 6%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
美國 72% 先進 AI 晶片依賴台灣製造
歐洲 85% 車用與工控晶片依賴亞洲代工
中國 年進口半導體金額超越原油(>$3,500億)
🔮 歷史借鏡與未來展望

回顧歷史,2019年華為首次遭制裁時,多數分析師預測其將於2至3年內崩潰;然而七年後的今天,華為不僅存活,更在AI晶片、5G/6G通訊、作業系統(鴻蒙)等多個領域完成「去美化」佈局。這顯示美國的出口管制正從「絕對優勢工具」演變為「催化對手自主創新的壓力鍋。展望未來三年,2026年習川峰會後的科技戰演變將可能出現以下三種情境:

1.
基準情境(機率約55%:雙方達成有限度的「戰略穩定」默契,美方在EUV設備與最先進AI訓練晶片上維持禁令,卻在中低階製程、成熟製程與AI推論晶片上給予部分鬆綁;華為則持續以「陶氏擴展定律」與「邏輯折疊」架構推進,預計2027–2028年達成接近輝達H100等級的國產替代方案,全球AI市場形成「美中雙軌」格局。
2.
極端風險情境(機率約25%:華府認定華為突破已威脅美國戰略優勢,進一步將禁令升級至「全面脫鉤」層級,禁止所有使用美國技術的第三方(如台積電、ASML)為中國客戶服務;此舉將導致全球半導體供應鏈在3至6個月內劇烈重組,輝達股價短期修正幅度可能達30–40%,但中國端將被迫提前進入「完全自主」模式,長期反而加速中國技術獨立。
3.
轉折突破情境(機率約20%:華為「百萬處理器」系統經第三方實測驗證後,被證實在特定AI訓練工作負載上確實達到接近Hopper架構的能耗比表現,引發全球AI基礎設施的「典範轉移——從「單晶片極致效能」轉向「系統級規模化整合」;此情境下,開放架構(如RISC-V、開放式加速器標準)將獲得空前動能,美中雙方反而被迫在「標準制定權」上展開新一輪激烈角力。
💡 總結與決策建議

面對美中科技戰的典範重構,無論是企業決策者、投資人或政策制定者,皆須採取更前瞻、更靈活的佈局策略:

1.
即時避險策略立即對所有直接曝險於中國市場的半導體類股進行壓力測試,預設在「全面脫鉤」情境下的營收衝擊;同時建立「中國曝險」與「非中國曝險」的雙軌持股清單,並將輝達、台積電等核心持股的波動度預算提高至歷史峰值的1.5倍
2.
中長期佈局將資產配置的「地緣政治β值」系統性納入決策模型,逐步提高對開放架構生態系(RISC-V、OpenPower、台積電熊本廠供應鏈)的配置比重;對中國端,則聚焦於「無法被取代」的環節——如成熟製程產能、特定設備國產化(如上海微電子)以及AI推論晶片——這些領域在雙軌化格局下反而具備結構性紅利。
蝴蝶效應連鎖傳導 5 階連鎖
01 起因觸發

01 起因觸發:習近平赴美前夕,華為發布百萬處理器整合系統與陶氏擴展定律技術

🌊 02 一階傳導

02 一階傳導:輝達、台積電等美系半導體供應鏈股價承壓,市場重新評估中國營收曝險

💥 03 二階擴散

03 二階擴散:中國本土AI晶片廠(寒武紀、海光)估值結構性上修;全球雲端服務商被迫評估雙軌架構

🔥 04 三階連鎖

04 三階政策回應:美國國會與商務部啟動新一輪禁令升級討論,可能觸及FDPR更嚴格適用

🌐 05 終局影響

05 宏觀終局:全球AI基礎設施走向「美中雙軌制」,開放架構與系統級整合成為新戰場,長期重塑半導體產業全球分工

🔗

因果網路圖譜 3 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏠 首頁 🗺️ 地圖 🔒 登入