AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

「全球最熱股市」實為國安負債:資本盛宴背後的結構性裂痕
全球經濟

「全球最熱股市」實為國安負債:資本盛宴背後的結構性裂痕

#新興市場資本流動 #本幣資產泡沫 #主權信用風險 #新興市場總體經濟 #資產估值錯位 #地緣資本外溢
就緒
聲線:
倍速:
字級:
核心事實

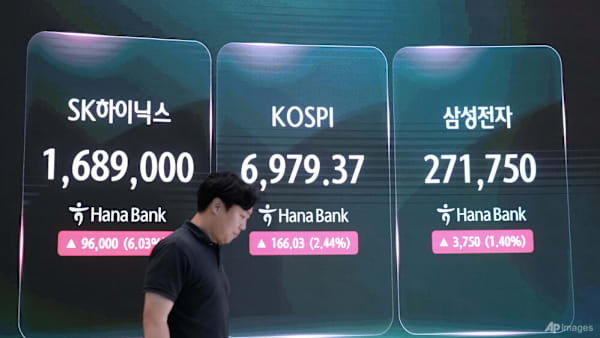
近期一則來自新加坡《海峽時報》旗下 CNA 的深度評論指出,全球某個炙手可熱的股市正陷入「愈繁榮、愈脆弱」的悖論。這座市場在過去 12 個月內吸引了規模空前的國際熱錢湧入,指數飆漲幅度與基本面脫鉤的程度,已達到該國近代金融史上前所未見的水位

表面上看,這是一場資本市場的盛宴:成交量屢創新高、新股 IPO(首次公開發行)排隊動輒超額認購數十倍、散戶開戶數呈倍數成長,企業市值排名一夕之間重新洗牌。然而,評論作者尖銳地將這場繁榮定性為「國家級負債(national liability),其意涵遠超過一般認知的市場過熱。

該文援引的論據包括:本國企業負債對 GDP(國內生產毛額)比率攀升至警戒區、外資持股集中度過高導致籌碼面極端傾斜、貨幣政策被迫在「抗通膨」與「護資產」之間進退失據。當一國的經濟敘事開始被單一資產價格綁架,政府的財政紀律與匯率穩定都將面臨嚴峻挑戰,這正是評論所要警示的核心命題。

🔥 背景脈絡與利益角力

這篇評論的核心張力,來自「資本市場表面繁榮」與「國家總體金融體質惡化」之間的深層矛盾,其本質是一場典型的利益角力與政策兩難博弈。

事實上,這類現象在全球新興市場並不罕見,但每當熱錢匯聚速度遠超制度承載能力時,政府、國際投機資本與本國散戶之間的利益天平便會劇烈傾斜。其結構性矛盾至少可拆解為三個層面:

1.
政府兩難:在繁榮中自我節制 vs. 在繁榮中加碼收割:執政者一方面深知資產泡沫終將修正,任何抑制手段都可能提前戳破信用擴張;另一方面,稅收超徵、資本利得效益與選舉紅利都誘使其縱容甚至助推市場。這是一場「理性 vs. 政治短利」的零和博弈,最終受損的往往是制度信任本身。
2.
外資 vs. 本土散戶的財富移轉效應:早期進場的外資與境內機構享有低成本優勢,而散戶在末升段才大舉進場,這種時差性結構本質是一場隱性的財富重分配。當散戶開戶數爆發性成長,往往已是行情末端的煙霧訊號,1990 年代台灣與日本、2000 年代後期美國次貸前的歷史,皆有殷鑑。
3.
貨幣政策獨立性被資產價格綁架:央行原本應專注物價穩定,卻被迫因資產泡沫而調整利率路徑。一旦本幣被迫升值,將壓縮出口競爭力;放任資本流入則推升房市與原物料價格,形成抗通膨、抗升值、防泡沫」三者不可兼得的經典三元悖論(Trilemma)

評論的核心洞見在於:當一個國家的股市被視為「國力象徵」時,泡沫便不再是單純的市場現象,而是被高度政治化的系統性風險。任何戳破泡沫的動作,都將被解讀為施政失敗,這正是現代金融治理中最危險的激勵扭曲。

🎯 各界影響評估
💻 產業與技術
若該熱門市場位於亞太科技供應鏈節點,科技新創公司估值將首當其衝面臨一級市場與二級市場的雙重擠壓。創投在 IPO 後出脫持股的鎖倉解禁潮,將與本國科技股的高本益比形成殘酷對沖,企業研發擴張與併購動能將被迫降速。
📈 市場與投資
外資持倉集中度過高意味著一旦反轉,共振賣壓將呈現「踩踏式」崩跌。歷史經驗顯示,本幣計價資產的暴漲暴跌幅度往往是成熟市場的 2 至 3 倍,建議立即檢視投組中對該市場的被動曝險,並透過選擇權或反向 ETF 建立不對稱避險部位。
🛒 民眾與社會
資產價格狂飆的最直接受害者,是尚未進場的本國中產階級。房租、生活成本隨資本流入被動推升,但薪資成長遠遠跟不上資產膨脹速度,形成「K 型經濟」加劇,最終侵蝕家庭可支配所得與社會流動性。
🔮 歷史借鏡與未來展望

經驗顯示,任何被冠以「全球最熱」之名的股市,最終只有少數案例能軟著陸,多數都走向劇烈修正。對照 1980 年代末日本資產泡沫、2000 年初網路泡沫、2007 年中國 A 股狂熱,以及 2020 至 2021 年加密貨幣與迷因股狂潮,皆可看出最熱」往往正是週期頂部的同義詞。以下預測未來 12 至 24 個月可能走向的三種情境:

1.
基準情境(機率約 50%:宏觀調控的「看得見的手」持續介入,祭出選擇性信用管制、外資准入審查與 IPO 節奏控管等漸進式降溫工具。指數在 6 至 9 個月內出現 20%35% 的健康修正,本國企業獲利追上估值,市場完成軟著陸,政府得以宣稱「成功引導市場回歸理性」。
2.
極端風險情境(機率約 30%:外部衝擊(例如美聯儲猛烈升息、新興市場連環爆雷或地緣衝突升級)觸發資本外逃,本幣在 3 至 6 個月內貶值 15%30%,股市出現腰斬級修正,央行外匯存底急速耗竭,甚至被迫向 IMF(國際貨幣基金組織)尋求緊急融資,社會民生陷入停滯性通膨陰影。
3.
轉折突破情境(機率約 20%:政府精準引導資金從金融市場轉向實體產業(如半導體自主、AI 基礎建設、綠能轉型),以泡沫換國力」策略奏效,資產泡沫在受控範圍內消化,但同時完成產業升級的結構性紅利,使國家在全球供應鏈中躍升一個位階。這是風險最高、但報酬也最為豐厚的歷史性轉折。
💡 總結與決策建議

面對這場「繁榮即負債」的結構性風險,無論是政策制定者、投資人或一般民眾,皆應採取高度紀律的反直覺操作:

1.
即時避險策略立即降低對該市場的被動型指數曝險,並轉向具備實質現金流與強健資產負債表的大型藍籌股。同時在外匯市場建立本幣空頭避險部位,準備對沖資本管制或突然貶值風險;黃金與美元資產亦應提升至投組的 10%15% 安全水位。
2.
中長期佈局:密切追蹤三項關鍵指標——外資持股比例變化、央行外匯存底增減、與本國家庭部門的槓桿率。當其中兩項出現連續性惡化訊號時,應果斷啟動戰略性撤退;當指標出現改善,則可分批布局與本國產業升級政策高度相關的優質標的,掌握轉折紅利。
蝴蝶效應連鎖傳導 5 階連鎖
01 起因觸發

01 起因觸發:全球低利率環境推動熱錢湧入新興市場高成長資產

🌊 02 一階傳導

02 一階傳導:本國資產價格膨脹、企業負債攀升與貨幣政策兩難

💥 03 二階擴散

03 二階擴散:外資持倉過度集中,觸發亞太區域資產價格共振

🔥 04 三階連鎖

04 三階升級:貨幣貶值壓力升溫,外匯存底急速耗竭

🌐 05 終局影響

05 宏觀終局:若修正失控將引爆新興市場連環危機,並牽動全球供應鏈與地緣政治板塊重組

🔗

因果網路圖譜 1 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏛️ 聯準會 (FRED) 總經指標驗證 FRED: T10Y2Y

10Y-2Y 美國公債殖利率利差

-0.15 % ▲ +6.25% (近30日)
💡 智庫總經因果穿透點評:

全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。

🏠 首頁 🗺️ 地圖 🔒 登入