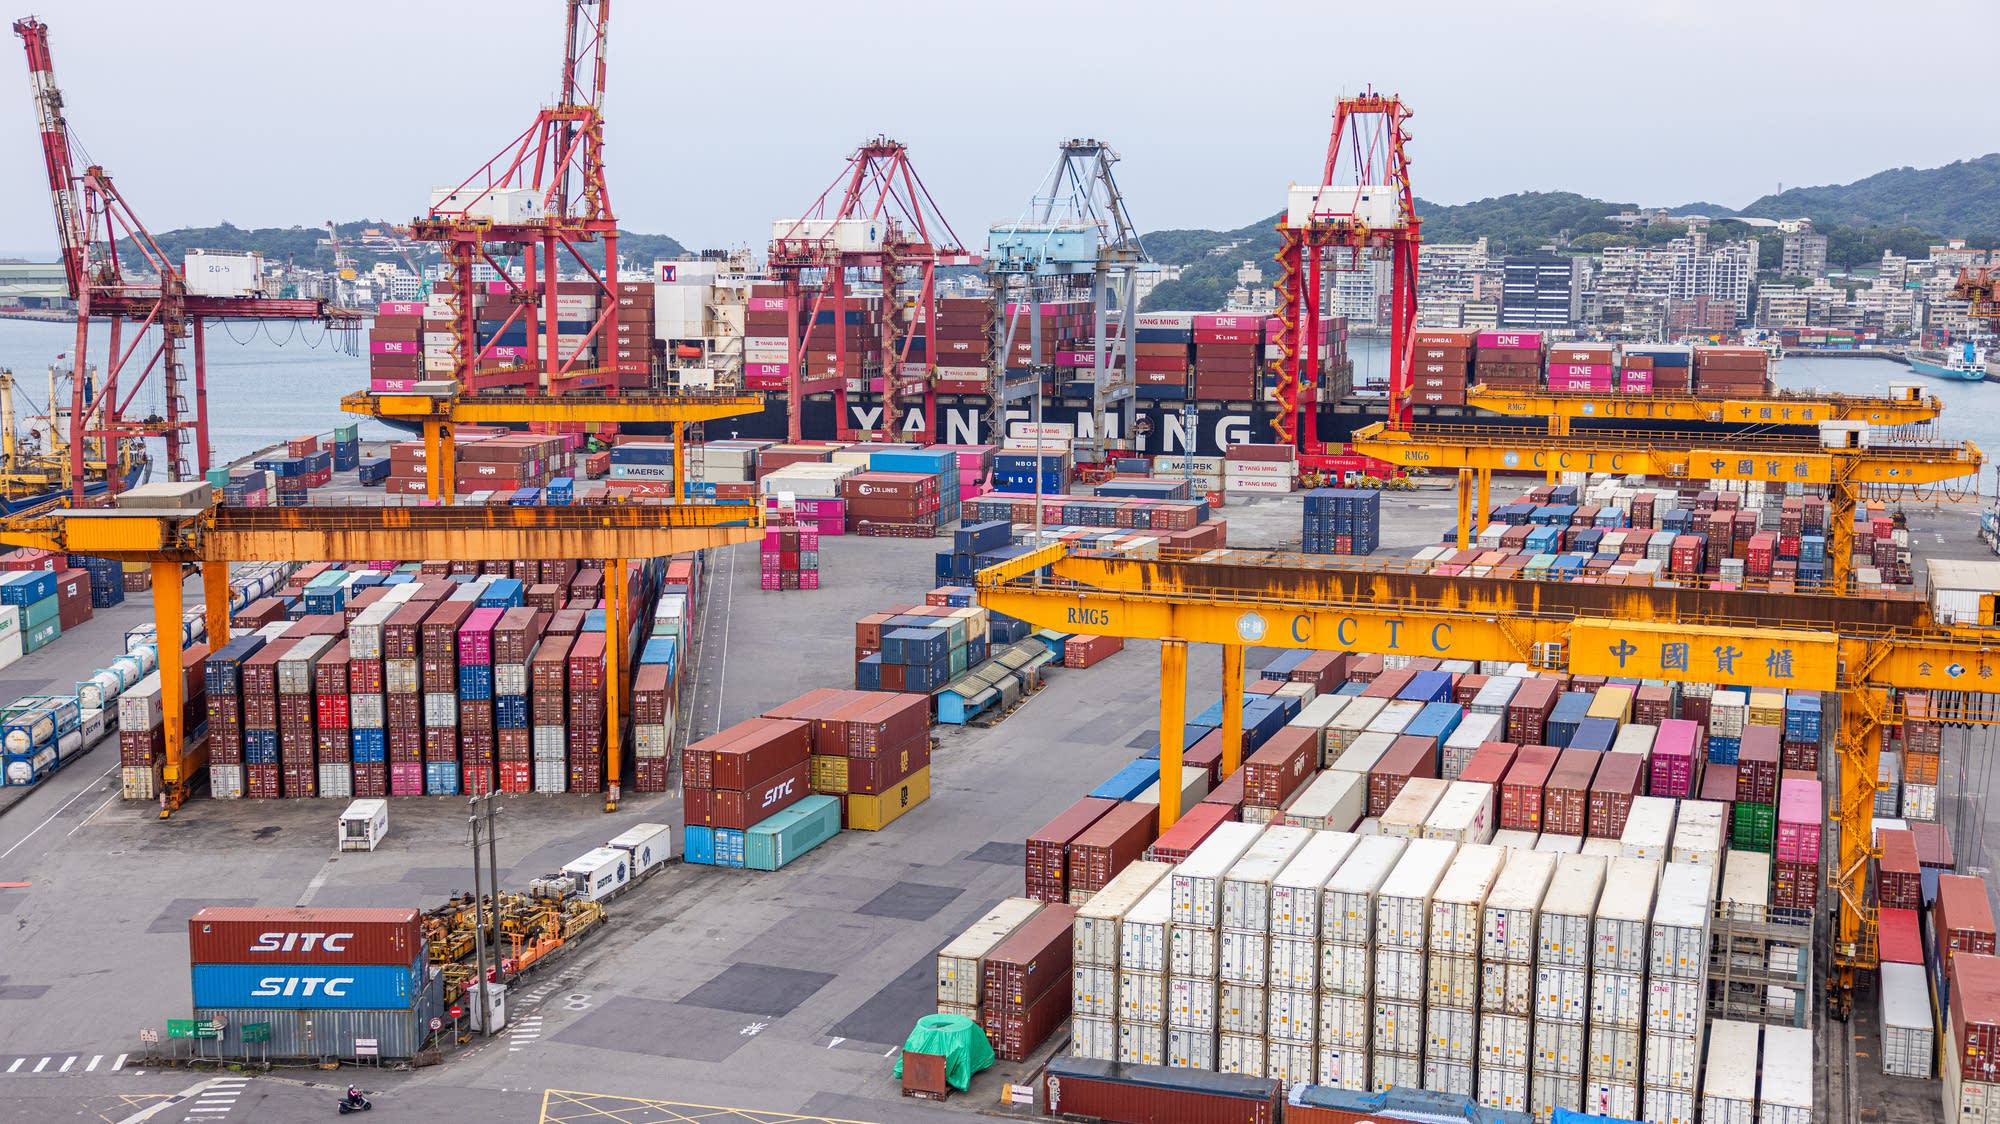
美國總統川普與中國國家主席習近平的關鍵會晤前夕,美中貿易格局呈現「降溫未脫鉤」的詭譎平衡。儘管川普政府相較年初的極端高關稅已有所調降,但現行稅率仍顯著高於拜登政府時期的水準,凸顯關稅壁壘已成為結構性常態而非暫時性工具。
與此同時,作為全球經濟風向球的銅價正面臨預測失靈的危機。銅價傳統上被視為全球經濟成長的領先指標,但近期供應鏈擾動與投機性庫存囤積,可能導致這項百年指標的參考價值大幅折減。
貨幣政策方面,聯準會(Fed)內部對「中性利率」(r-star)的估算正經歷重大典範轉移。聯準會主席沃許(Kevin Warsh)可能認定現行政策實質上並不具備高度限制性,這將為未來降息節奏與資產估值重估埋下深遠伏筆。
微觀層面亦透露出宏觀警訊:航空業正因應秋季旅遊淡季與高油價壓力,大規模縮減虧損航線;年輕勞動力的就業首選城市榜單顯示,可負擔性已成為超越薪資的關鍵變數;而象徵中產生活風格的「周末早午餐文化」正褪色,反映可支配支出緊縮的社會現實。
這場美中經濟博弈的本質,是一場關於「全球供應鏈主導權與貨幣政策獨立性」的深層地緣角力。
第一、關稅的戰略本質。川普政府的高關稅政策並非單純的貿易赤字修正工具,而是試圖透過經濟脫鉤迫使中國在科技轉移、智財權與產業補貼上讓步。然而,這項政策對美國消費者與企業的「滯脹式衝擊」(同時推升物價與抑制需求)已逐漸顯現。中國則以稀土出口管制與農產品採購「政治化」作為反制武器。
第二、銅價指標失靈的深層矛盾。銅價失準的背後,反映了綠能轉型帶來的結構性需求錯配。電動車與電網建設對銅的需求暴增,導致金融投機與實體需求混為一體,使銅價從「經濟成長晴雨表」蛻變為「能源轉型恐慌指數」。
第三、中性利率的政治經濟學。沃許對中性利率的判斷,涉及聯準會在政治壓力下,傾向以更寬鬆的實質利率環境來支撐資產價格。當政策制定者認定貨幣環境「不具限制性」時,等同於為高估值、高槓桿的金融體系提供隱性背書,這對美元信用與長期通膨穩定性構成系統性風險。
最終的最大受益者將是能掌握供應鏈重組紅利的跨國企業與大宗商品巨頭;最大受損者則是承受實質購買力縮水的美國中產階級與高度依賴中國市場的出口導向經濟體。
戰略貿易流向與供應鏈依賴度
HS 2805 / HS 2612資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $145 億美元 (牽動 >$4.8 兆終端製造)
美中經濟互動正進入一個「低強度脫鉤、高頻率摩擦」的新常態。回顧歷史,類似情境可對比 1980 年代美日貿易戰、2018 年首輪美中關稅戰,以及 1990 年代新興市場的「華盛頓共識」破滅期。
以下為未來 12-18 個月可能的三種情境推演:
面對美中博弈、貨幣政策不確定性與消費降溫的三重夾擊,市場參與者需建立分層次的防禦與進攻策略:
01 起因觸發:川普政府延續高關稅政策,川習會前夕市場瀰漫不確定性
02 一階傳導:美國進口商面臨成本上升,零售端物價壓力升溫
03 二階擴散:聯準會內部對中性利率的估算出現重大分歧
04 宏觀終局:全球供應鏈加速分流,銅價等傳統經濟指標參考價值式微
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。