AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

蘋果雙錶策略解密:Series 12與Ultra 4的健康平權戰
前瞻科技

蘋果雙錶策略解密:Series 12與Ultra 4的健康平權戰

#穿戴式裝置 #智慧手錶 #消費性電子 #健康監測科技 #衛星通訊
就緒
聲線:
倍速:
字級:
核心事實

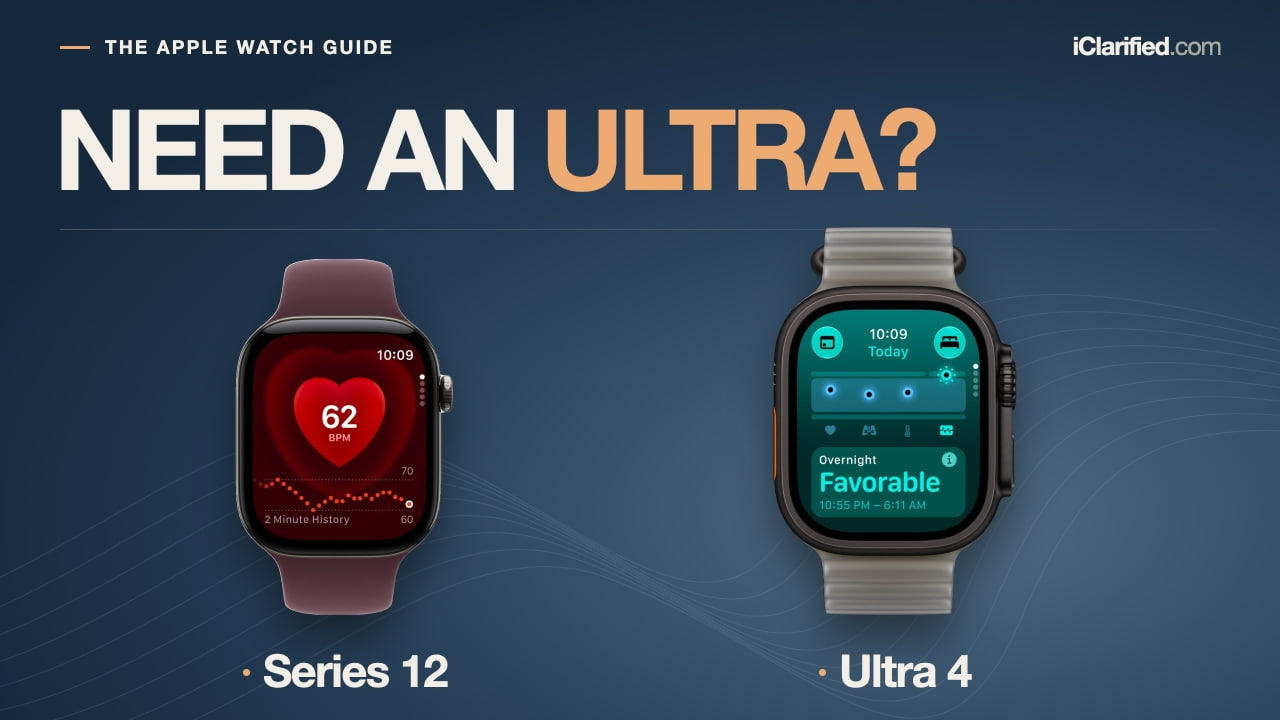
Apple於今年同步推出Watch Series 12與Watch Ultra 4,首次將旗艦級的Health Sensing System(健康感測系統)下放至399美元入門款,打破過去「頂級健康功能僅限高階機型」的慣例。兩款皆搭載S11晶片,搭載每5秒量測一次心率的光學感測器,並將HRV(心率變異性)量測頻率提升至最高24倍,共同驅動名為「Readiness」的0至10分整合性指標,整合近期活動、訓練負荷、 vitals與睡眠數據。

兩款關鍵差異在於硬體定位:Series 12提供42/46mm鋁合金與鈦金屬、43/47mm陶瓷版本,重量最低32.2克,厚度9.7mm,一般使用續航24小時;Ultra 4僅有49mm鈦金屬單一規格,重量63克、厚度12mm,但續航提升至50小時,戶外運動續航達18小時(Extended模式可達45小時),並配備雙頻GPS、衛星緊急SOS與可自訂Action按鍵。兩者價差達400美元,Apple透過功能下放重新定義產品線分界。

🧭 背景脈絡與深層解析

Apple此次的雙機策略,表面上是產品線的常態更新,實則反映消費性電子產業在「健康監測」與「戶外運動」兩大敘事典範轉移下的精密產品區隔戰略。從技術演進路徑觀察,自2015年首款Apple Watch問世以來,蘋果逐步將醫療級感測能力從旗艦機下放至中階機,象徵穿戴式裝置從「時尚配件」邁向「預防醫學入口」的典範轉移。Readiness指標的引入,意味著蘋果正式跨入「每日健康決策助理」領域,與Whoop、Oura等專業健康戒指形成正面競爭。

從結構性誘發因素分析,本次同質化設計背後存在兩大深層邏輯:第一,晶片與感測器技術成熟後的邊際成本下降,使S11晶片與Health Sensing System得以共用平台,降低研發攤提壓力;第二,穿戴裝置市場進入「換機週期拉長」階段,蘋果須透過功能普及化鞏固生態系黏著度,防止用戶轉向更具性價比的競爭對手。

相對地,Ultra 4則承擔「技術高度」的品牌任務。雙頻GPS、衛星通訊、100米防水與40米休閒潛水支援、3000尼特峰值亮度等規格,瞄準的是Garmin、Suunto等專業戶外運動品牌長期把持的利基市場,試圖以Apple生態系優勢蠶食高單價玩家。49mm大尺寸與12mm厚度雖犧牲日常佩戴舒適度,卻換來更長續航與更強悍的硬體擴充性,呈現典型「專業工具機」的設計哲學。這場「健康功能平權化」與「戶外功能專業化」的雙軌並行,正是蘋果在穿戴裝置成長趨緩背景下,試圖同時擴大用戶基數與提升ARPU的戰略平衡術。

🎯 各界影響評估
💻 產業與技術
對技術架構與供應鏈而言,S11晶片與Health Sensing System的跨機型共用,代表蘋果在SoC與感測模組上已達規模經濟臨界點。
📈 市場與投資
對資本市場而言,400美元價差與「功能下放」策略短期內可能稀釋Ultra系列利潤率,但有助於穩定整體穿戴裝置出貨基本盤,鞏固Apple在健康數據生態系的長期護城河。
🛒 民眾與社會
若僅追求健康追蹤,Series 12已是最佳選擇;若從事長程戶外運動、潛水或衛星通訊需求,Ultra 4的額外投入方具合理性。
🚢

戰略貿易流向與供應鏈依賴度

HS 8542

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年

積體電路與先進半導體晶片 (Electronic Integrated Circuits)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
台灣 (TW) 先進製程與晶圓代工 (TSMC) 38%
南韓 (KR) DRAM/NAND 記憶體 (Samsung/SK) 21%
中國 (CN) 成熟製程與封裝測試 14%
美國 (US) 晶片設計與架構 IP (NVIDIA/Intel) 11%
新加坡 (SG) 東南亞區域轉運與晶圓封測 6%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
美國 72% 先進 AI 晶片依賴台灣製造
歐洲 85% 車用與工控晶片依賴亞洲代工
中國 年進口半導體金額超越原油(>$3,500億)
🔮 歷史借鏡與未來展望

對照Apple Watch自2015年以來的演進軌跡,從Series 3的LTE獨立連網、Series 4的ECG心電圖、Series 6的血氧監測,到Series 9的雙指互控,每代旗艦功能的「下放週期」平均約2至3年。本次Health Sensing System與Readiness同步下放,顯示蘋果正在加速健康功能的民主化時程,背後動機包含穿戴裝置市場飽和、刺激換機、以及建立健康數據飛輪的戰略考量。

1.
基準情境(機率約55%:Series 12與Ultra 4雙線並進,Series 12憑藉價格優勢與輕量化設計持續擴大出貨量,Ultra 4穩定鎖定戶外與專業用戶小眾市場。Apple穿戴部門於2026至2027年維持溫和成長,年度出貨量維持在4,000萬至4,500萬支區間。健康數據訂閱服務滲透率緩步提升至15%20%,成為下一波營收成長引擎。
2.
極端風險情境(機率約20%:若Apple Intelligence功能(Live Rewind、Siri Recap)因隱私監管或技術成熟度延遲上市,加上歐盟《數位市場法》(DMA)強制要求第三方穿戴裝置互通,可能削弱Apple Watch生態系封閉性優勢。Android陣營(尤其三星Galaxy Watch與華為GT系列)加速追趕健康感測精度,Apple穿戴市占率於2027年前下滑至20%以下,迫使蘋果啟動降價或更激進的功能下放策略。
3.
轉折突破情境(機率約25%:若Apple成功將Apple Watch升級為「非侵入式血糖監測」或「血壓趨勢追蹤」的醫療級裝置,並獲得FDA核准,將徹底重塑穿戴裝置產業格局。結合Vision Pro的空間運算生態,Apple Watch有機會從「腕戴感測器」轉型為「個人健康作業系統入口」,單一生態系價值突破兆美元規模,重新定義消費性電子的疆界。
💡 總結與決策建議
1.
即時決策建議:對一般消費者而言,優先選購399美元的Series 12鋁合金GPS版即可涵蓋95%的日常需求,僅當從事長程越野跑、自由潛水或偏遠地區探險時,Ultra 4的雙頻GPS與衛星SOS方具實質價值;對既有Ultra 3用戶而言,本次升級幅度不足以構成換機理由,建議延後至下一代。
2.
中長期佈局:對投資人而言,應將焦點從硬體銷售轉向健康服務訂閱的變現能力,密切追蹤Apple Fitness+用戶數、HealthKit授權量以及與保險公司(如Aetna、Anthem)的數據合作進展。對開發者而言,應提前佈局Health Sensing System API與Readiness指標的第三方應用整合,搶佔健康數據應用商機。對供應鏈廠商而言,雙頻GPS模組、衛星通訊晶片與LTPO3 OLED將是下一波高毛利零組件戰場。
3.
生態系戰略觀察蘋果的「功能下放」節奏正成為穿戴裝置產業的風向球,Android陣營若無法在18個月內跟進同等級健康感測整合,將面臨高階用戶加速流失的結構性壓力。
蝴蝶效應連鎖傳導 4 階連鎖
01 起因觸發

01 起因觸發:S11晶片與Health Sensing System技術成熟,使蘋果得以啟動「功能下放」策略

🌊 02 一階傳導

02 一階傳導:Apple Watch產品線重新區隔,中階款性價比躍升、高階款聚焦專業戶外利基

💥 03 二階擴散

03 二階擴散:Whoop、Oura、Garmin等專業健康與運動穿戴品牌面臨蘋果雙面夾擊

🌐 04 終局影響

04 宏觀終局:穿戴裝置產業加速從「硬體銷售」轉型為「健康數據服務訂閱」商業模式

🔗

因果網路圖譜 2 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏠 首頁 🗺️ 地圖 🔒 登入