美國德州東部的盧夫金市(Lufkin)議會近期以全票通過了2027會計年度高達 9,460萬美元 的市政運作預算,並決議將財產稅率維持在 每百美元課稅估值0.528215美元 的歷史均線水平不變。儘管名義稅率持平,但由於全市不動產鑑價持續走高與新開發案增加,預估市府仍將實質取得高於去年的稅收。銷售稅作為該市最大宗的歲入引擎,貢獻了總體基金(General Fund) 39% 的進帳,年均增長率接近2%,反映了在地經濟的溫和擴張。
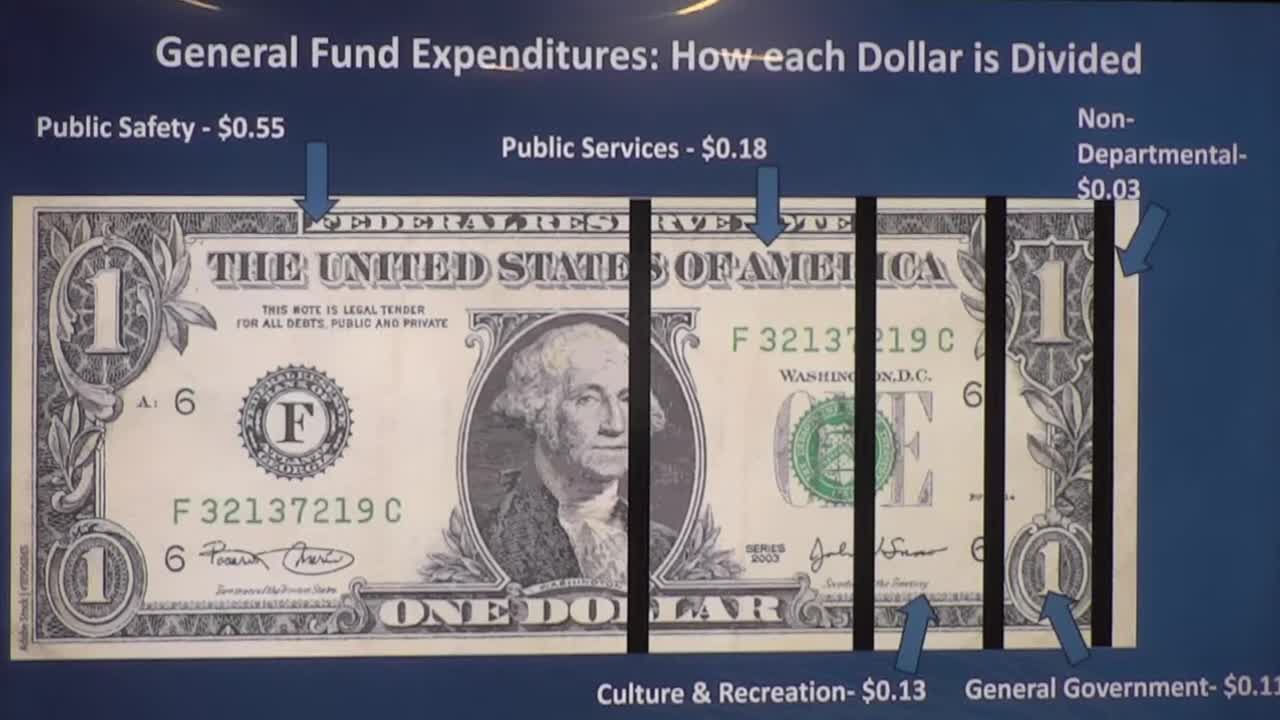
在歲出的分配上,這份預算凸顯了典型的美國中型城市治理權重:每收進一美元的稅金,就有 55美分 投入警消等公共安全部門,18美分用於街道與公共工程,13美分挹注公園與文化休閒設施,剩餘14美分則作為行政與後勤開銷。值得注意的是,整體人事薪酬與福利就吃掉了 72% 的總體基金支出。為了回應通膨壓力,市府編列了 2.5% 的非公務員調薪,並重整警消薪資結構。同時,為避免增加新債,市府動用既有基金儲備,推動包含消防車採購、Pines劇院照明更新、企業資源規劃(ERP)系統導入及網路安全升級等專案。
表面上看,盧夫金市議會全票通過維持稅率,展現了極高的治理共識與財政紀律,但若深入剖析其資產負債表的底層結構,可發現一場潛在的「市政財政結構性裂痕」正在悄然擴大。這場危機的根源在於「自有基金(Enterprise Funds)」的長期負淨值運作。與依賴稅收的總體基金不同,自有基金係以自來水、污水處理與垃圾清運等公用事業的使用者付費為支撐,理論上須達成收支平衡。然而,該市預估在2027年度,水務、污水及固體廢棄物基金將出現 負淨值(Negative Net Balances) 運作,這意味著公用事業的營收成長速度已無法追趕物料與維護成本的上漲。
進一步探究,市府原指望透過一項全市換裝智慧水表的效能合約(Performance Contract),來挹注長期營收,但因 安裝工程延宕,預期效益遲遲未能兌現。這正是美國南部中小型城市近年來面臨的典型困境:聯準會升息循環推升了管線維修的鋼鐵、銅料與能源成本,但政治上又難以輕易調漲攸關民生的水費,因而被迫「吃老本」消耗儲備金。此事件的本質不涉及複雜的政黨惡鬥,而是城市治理中「資本支出延遲導致未來成本複利化」的結構性矛盾。最終的受益者將是未來得標的工程顧問與系統商;受損方則是承擔基礎建設惡化風險的全體市民與可能面臨費率補漲的用戶。
盧夫金市的財政路徑,是觀察美國「鏽帶以外中小城市」治理困境的絕佳縮影。透過比對過去十年美國南部城市在能源轉型與通膨週期下的應對模式,我們可勾勒出以下三種未來發展情境:
面對盧夫金市所揭示的市政財政結構性壓力,地方政府與利害關係人應採取以下避險與佈局策略:
01 起因觸發:德州房地產鑑價上漲與通膨推升基礎物料成本,造成市政財政收支結構性失衡
02 一階傳導:盧夫金市被迫動用儲備金,並啟動公用事業費率檢討機制
03 二階擴散:地方公用事業供應商(管線、水表)面臨合約延宕風險,地方債信評展望承壓
04 宏觀終局:美國南部中小城市若大規模調漲水電費,將加劇底層家庭的可支配生活壓力與遷徙潮
跨事件因果網路圖譜 5 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
三代同堂回不去!美國居家結構典範轉移,建商搶攻22%溢價市場
美國多代同堂家庭占比攀升至22%,帶動住宅鑑價持續走高,直接推升盧夫金市不動產稅基,構成凍結稅率下稅收仍實質成長的結構性背景。
超級財報週與CPI交織的十月關鍵時刻:美股巨頭與台積電同台競技
十月超級財報週與CPI數據將直接影響聯準會利率路徑預期,進而左右美國房貸利率與不動產鑑價走勢,該市財產稅率雖凍結,但鑑價上揚帶動稅收成長的機制將受總經數據牽制。
燃油風暴延燒航空業:易捷航空冬季再砍70萬機位
美伊衝突推升航空燃油成本,連帶拉高全球通膨壓力,使德州盧夫金市議會須在預算中編列2.5%非公務員調薪以對抗通膨,並加重人事成本占總體基金72%的財政負擔。
印度推動塑膠鈔票在地化 投標面臨中國與巴基斯坦雙重防火牆
印度排除中國供應商的政策象徵新一輪供應鏈脫鉜深化,可能進一步促使中國產能加速轉向東南亞與拉美市場,加劇全球消費電商如阿里巴巴所面臨的內外市場再平衡壓力
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。